Zakup samochodu można sfinansować na kilka sposobów, a wybór odpowiedniego rozwiązania wpływa zarówno na wysokość miesięcznych zobowiązań, jak i całkowity koszt auta. Podobne zagadnienia znajdziesz w w tym poście. W artykule porównuję kredyt, leasing i pożyczkę, wskazując ich najważniejsze koszty, korzyści oraz ograniczenia. Podpowiadam też, na co zwrócić uwagę, aby dopasować formę finansowania do własnych potrzeb i możliwości.
- Kredyt samochodowy daje własność auta, ale może wymagać zabezpieczeń i AC.
- Pożyczka zapewnia swobodę, lecz bywa droższa.
- Leasing pomaga zachować płynność, ale trzeba uwzględnić wykup i opłaty.
- Porównuj łączny koszt, nie samą ratę.
- W 2026 r. limity podatkowe zależą m.in. od emisji CO₂ pojazdu.
Zakup samochodu za gotówkę nie zawsze się opłaca lub jest możliwy. Rozważając finansowanie auta, brałem pod uwagę kredyt, leasing i pożyczkę. Każda opcja wiąże się z inną ratą, kosztami dodatkowymi i formalnościami. Na całkowity koszt wpływają m.in. wkład własny, okres finansowania, oprocentowanie, prowizja, ubezpieczenie oraz to, czy wybieram auto nowe, czy używane.
Porównam te rozwiązania z perspektywy kierowcy, który chce poznać zarówno wysokość miesięcznej raty, jak i całkowity koszt finansowania. Sprawdzę, komu może opłacić się kredyt, kiedy leasing zapewnia większą swobodę, a kiedy warto rozważyć pożyczkę. Omówię też własność auta, możliwość wcześniejszej spłaty, wymagane dokumenty i dodatkowe opłaty — czynniki, które mogą zmienić atrakcyjną ofertę w kosztowny wybór.
Porównanie sposobów finansowania samochodu
| Propozycja | Koszty i opłaty | Własność i swoboda | Warunki i ograniczenia | Kiedy warto rozważyć? |
|---|---|---|---|---|
| Kredyt samochodowy | Oprocentowanie orientacyjnie 6–12% rocznie, prowizja 1–5% oraz możliwe opłaty za zabezpieczenia i ubezpieczenie. Niska rata przy długim okresie może oznaczać wyższy łączny koszt. | Auto jest własnością kupującego, ale bank może ustanowić zastaw, przewłaszczenie lub cesję z polisy AC. Sprzedaż przed spłatą może wymagać uzgodnień z bankiem. | Finansowanie konkretnego pojazdu; bank może wymagać AC i ograniczyć wiek auta. Wcześniejsza spłata jest możliwa, a jej rozliczenie zależy od umowy i przepisów. | Gdy zależy na zakupie auta na własność i korzystniejszych warunkach niż przy kredycie gotówkowym. |
| Kredyt gotówkowy lub pożyczka | Koszt zależy od RRSO, prowizji i opłat. Może być wyższy niż w kredycie samochodowym, ponieważ pojazd zwykle nie stanowi zabezpieczenia. | Większa swoboda użytkowania i sprzedaży auta; środki można przeznaczyć także na dodatkowe wydatki związane z zakupem. | Nie trzeba wskazywać konkretnego modelu ani ustanawiać zabezpieczenia na samochodzie. Może finansować starsze lub nietypowe auto, także kupowane od osoby prywatnej. | Gdy elastyczność jest ważniejsza od możliwie najniższego kosztu, zwłaszcza przy zakupie starszego samochodu. |
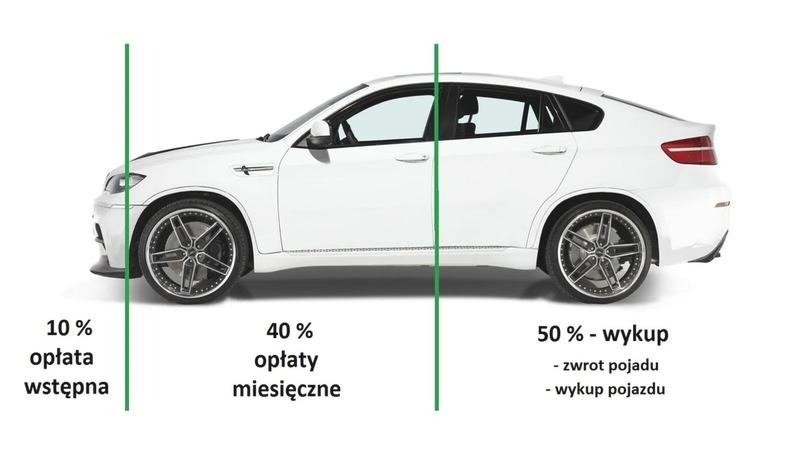
| Leasing | Na całkowity koszt składają się wpłata początkowa, raty, wykup, ubezpieczenie, serwis i dodatkowe opłaty. Niższa rata może oznaczać większy wykup lub wyższą wpłatę. | Właścicielem auta w trakcie umowy pozostaje leasingodawca. Po jej zakończeniu można wykupić lub zwrócić samochód — zgodnie z warunkami umowy. | Umowę można dopasować pod względem wpłaty, rat i wykupu. Wcześniejsze zakończenie, zmiany umowy i użytkowanie auta mogą wiązać się z ograniczeniami lub opłatami. | Gdy ważne są płynność finansowa i możliwość wymiany auta, szczególnie w przypadku firmy. |
| Wynajem | Rata może obejmować serwis, ubezpieczenie, opony i assistance. Mogą wystąpić opłaty za przekroczenie limitu kilometrów lub zwrot pojazdu. | Samochód pozostaje własnością finansującego i po zakończeniu umowy jest zwracany. | Umowa zwykle obejmuje ustalony okres i limit przebiegu; za jego przekroczenie może być naliczana dodatkowa opłata. | Gdy najważniejsza jest wygoda jazdy bez konieczności późniejszej sprzedaży auta. |
| Zakup za gotówkę | Brak rat, odsetek i prowizji finansowania, ale trzeba uwzględnić koszt zamrożenia oszczędności oraz wydatki na ubezpieczenie i eksploatację. | Samochód od razu należy do kupującego, który może nim swobodnie dysponować. | Wymaga posiadania pełnej kwoty zakupu; nie wiąże się z ograniczeniami kredytodawcy ani leasingodawcy. | Gdy dostępne środki pozwalają kupić auto bez nadmiernego uszczuplenia oszczędności. |
Kredyt samochodowy: koszty, zabezpieczenia i warunki wcześniejszej spłaty
Kredyt samochodowy finansuje zakup konkretnego pojazdu, który często zabezpiecza spłatę, dlatego taka oferta bywa tańsza niż zwykły kredyt gotówkowy. Jeśli interesują cię podobne zagadnienia, sprawdź, kiedy GAP chroni leasing i kredyt. Koszt porównuję na podstawie RRSO i całkowitej kwoty do spłaty, a nie tylko oprocentowania lub raty. Oprocentowanie wynosi orientacyjnie 6–12% rocznie, a prowizja 1–5% kwoty kredytu; mogą dojść opłaty przygotowawcze, rejestracja zastawu i ubezpieczenie. Przykładowo: przy kredycie 50 000 zł na 5 lat, oprocentowaniu 9% i prowizji 3% rata wyniesie około 1 038 zł, a łączna spłata — około 63 775 zł, jeśli prowizję opłacę osobno i nie poniosę innych kosztów. Dłuższy okres spłaty, który zależnie od oferty może sięgać 10 lat, obniża ratę, ale zwiększa sumę odsetek. Bank nie zawsze wymaga wkładu własnego i może sfinansować nawet 100% ceny auta; wpłata 10–20% zmniejsza jednak kredyt i może poprawić warunki. Przed podpisaniem umowy sprawdzam też, czy pieniądze otrzymam ja, czy sprzedawca, oraz czy sfinansuję nimi dodatkowe koszty, na przykład rejestrację lub ubezpieczenie.
Bank może zabezpieczyć kredyt cesją praw z polisy AC, zastawem rejestrowym lub przewłaszczeniem, które czyni go współwłaścicielem auta. Czasem wymaga też depozytu karty pojazdu albo weksla in blanco. Przy cesji odszkodowanie z AC trafia najpierw do kredytodawcy, dlatego bank zwykle wymaga utrzymania polisy przez cały okres spłaty, choć nie zawsze trzeba kupować ją w tym banku. Po spłacie kredytu zabezpieczenia wygasają. Warto również sprawdzić zasady wcześniejszej spłaty i nadpłat: konsument może spłacić kredyt przed terminem, a kredytodawca powinien odpowiednio obniżyć całkowity koszt. Ewentualna prowizja i sposób rozliczenia zależą od umowy oraz przepisów. Ustalam te warunki przed podpisaniem, zwłaszcza gdy planuję szybciej spłacić kredyt lub sprzedać auto przed końcem umowy — najpierw uzgadniam z bankiem spłatę pozostałego długu i zwolnienie zabezpieczeń.
Kredyt gotówkowy lub pożyczka: większa swoboda, ale jaki koszt?
Gdy zależy mi na swobodzie, wybieram kredyt gotówkowy lub pożyczkę: nie muszę wskazywać konkretnego modelu ani rocznika. Ponieważ nie zabezpieczam auta, mogę je modyfikować, intensywnie użytkować i sprzedać bez zgody banku. Łatwiej też sfinansować starszy samochód, kupiony na przykład od osoby prywatnej lub na fakturę VAT marża. Ta elastyczność może jednak kosztować więcej niż kredyt samochodowy, który bank przeznacza na zakup auta i zwykle zabezpiecza pojazdem — na przykład zastawem rejestrowym, przewłaszczeniem albo cesją z polisy AC. Dlatego porównuję nie tylko ratę, lecz także RRSO, prowizję, koszt obowiązkowego ubezpieczenia i łączną kwotę do zapłaty. Przykładowo pożyczka 30 000 zł na 36 miesięcy przy RRSO 9,36% oznaczała 36 rat po 953,97 zł i łączny koszt 4 342,92 zł. Inna oferta może mieć jednak zupełnie inne warunki.
Przy wyborze finansowania auta zwracam uwagę na kilka najważniejszych kwestii:
- RRSO, prowizję i łączną kwotę do zapłaty,
- koszt obowiązkowego ubezpieczenia oraz wymagane zabezpieczenia,
- warunki wcześniejszej spłaty i ewentualne ograniczenia dotyczące samochodu.
Kredyt gotówkowy nie wymaga wkładu własnego i może pokryć całą cenę auta. Umowa trwa standardowo do 10 lat; dłuższy okres obniża ratę, ale zwykle zwiększa sumę odsetek. Kredyt samochodowy także można rozłożyć nawet na 120 miesięcy, jednak bank może ograniczyć wiek pojazdu i wymagać AC. Ponadto zabezpieczenie może utrudnić sprzedaż auta przed spłatą kredytu. Pożyczka sprawdzi się więc, gdy liczę na elastyczność, zwłaszcza przy zakupie starszego lub nietypowego samochodu. Przed podpisaniem umowy sprawdzam harmonogram, warunki wcześniejszej spłaty i wszystkie opłaty. Przy zakupie auta na firmę biorę też pod uwagę podatki: kosztem mogą być między innymi odsetki i amortyzacja, a od 2026 roku limity wartości samochodów osobowych wynoszą 100 000 zł dla spalinowych, 150 000 zł dla niskoemisyjnych oraz 225 000 zł dla elektrycznych i wodorowych.
Leasing: niższa rata nie zawsze oznacza niższy koszt
Porównując leasing, sprawdzam nie tylko miesięczną ratę, lecz także wpłatę własną, sumę rat, wykup, ubezpieczenie i dodatkowe opłaty. Niska rata może wynikać z wysokiej wpłaty początkowej, dłuższej umowy lub dużego wykupu. Na przykład przy aucie za 150 000 zł rata 1 200 zł wygląda korzystniej niż 1 500 zł, ale dopiero po uwzględnieniu okresu finansowania i kwoty końcowej mogę ocenić całkowity koszt. Pamiętam też, że w trakcie umowy właścicielem samochodu pozostaje leasingodawca, więc mogę sprzedać lub zatrzymać auto wyłącznie na warunkach określonych w umowie.
Wysoki wykup obniża raty, ponieważ większą część wartości auta płacę na koniec; przy niskim wykupie raty są zwykle wyższe, ale końcowy wydatek mniejszy. Dłuższa umowa może odciążyć budżet, jednak niekoniecznie obniży łączny koszt. Dlatego sprawdzam również ubezpieczenie, serwis, opłaty za zmiany umowy i zasady jej wcześniejszego zakończenia. Przy aucie używanym mogą dojść na przykład koszty wyceny w wysokości 250–400 zł netto oraz rejestracji — około 350 zł netto. Jako przedsiębiorca uwzględniam też podatki i aktualne limity kosztów: w 2026 r. wynoszą one 100 000 zł dla większości samochodów spalinowych i 225 000 zł dla elektrycznych. Dopiero suma tych elementów pokazuje, czy atrakcyjna rata oznacza korzystny leasing, czy jedynie przesuwa część kosztów na później.
Wskazówka: poproś o harmonogram wszystkich płatności i porównaj łączny koszt leasingu z ceną auta — sama rata nie pokazuje, ile zapłacisz po doliczeniu wpłaty własnej, wykupu i opłat dodatkowych.
Porównanie kosztów: jak uwzględnić raty, ubezpieczenie i wykup?
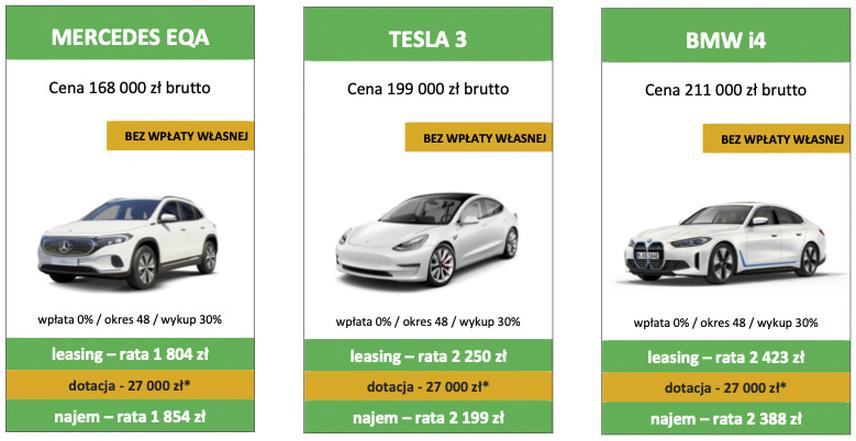
Porównuję kredyt, leasing i pożyczkę po łącznym koszcie, a nie tylko po wysokości raty. Sumuję wpłatę początkową, raty, ewentualny wykup, ubezpieczenie i pozostałe opłaty. Na przykład przy aucie za 150 000 zł wpłata 15 000 zł, 36 rat po 1 500 zł i wykup 30 000 zł dają łącznie 99 000 zł płatności w ramach finansowania — bez ubezpieczenia i dodatkowych kosztów. Inna oferta może mieć ratę niższą o 300 zł, ale wyższą wpłatę lub wykup, więc nie musi być tańsza. Sprawdzam też, czy rata jest kwotą netto czy brutto oraz czy obejmuje VAT, serwis, opony i assistance. Jeśli finansuję auto firmowo, uwzględniam również zasady rozliczeń podatkowych i limity dotyczące samochodu.
Ubezpieczenie także wpływa na łączny koszt, dlatego sprawdzam, czy OC i AC wliczono w ratę, jaki zakres ochrony oferują, ile wynosi udział własny i jak zmieni się składka przy odnowieniu polisy. W leasingu weryfikuję wymagania finansującego i zasady postępowania po szkodzie. Przy wynajmie sprawdzam natomiast limit kilometrów oraz opłaty za jego przekroczenie i zwrot auta. Do wyliczeń dodaję wykup, bo niska rata często oznacza wysoką płatność na koniec, a także ustalam, czy po umowie chcę zatrzymać samochód, czy go oddać. Ostatecznie sumuję wpłatę początkową, wszystkie raty, wykup, ubezpieczenie i opłaty poza ratą. Przy kredycie doliczam odsetki i prowizje, a przy zakupie za gotówkę pamiętam, że brak rat nie eliminuje kosztu zamrożenia kapitału.
Finansowanie auta na firmę: limity podatkowe i odliczenie VAT
Przy finansowaniu auta na firmę najpierw sprawdzam emisję CO₂, ponieważ wyznacza ona limit kosztów: 100 000 zł dla samochodów emitujących co najmniej 50 g CO₂/km, 150 000 zł dla aut z emisją poniżej 50 g/km, w tym części hybryd plug-in, oraz 225 000 zł dla pojazdów elektrycznych i wodorowych. Limity dotyczą zarówno amortyzacji auta kupionego za gotówkę lub na kredyt, jak i kapitałowej części opłat leasingowych oraz najmu. Gdy wartość auta przekracza limit, stosuję proporcję: limit dzielę przez wartość samochodu. Na przykład przy aucie za 200 000 zł i limicie 100 000 zł do kosztów zaliczam 50% kapitałowej części opłat, a odsetki leasingowe — w całości. Przy kredycie kosztem są odpisy amortyzacyjne w granicach limitu i odsetki, ale nie spłata kapitału. Ponadto od 2026 r. limit dla większości aut spalinowych wynosi 100 000 zł, zamiast 150 000 zł; niższy próg obejmuje również trwające umowy leasingu operacyjnego.
Poniżej znajdują się najważniejsze zasady rozliczania VAT, wydatków eksploatacyjnych i ubezpieczenia:
- Przy użytkowaniu mieszanym odliczam 50% VAT od zakupu, rat leasingowych i wydatków eksploatacyjnych, natomiast pełne odliczenie przysługuje przy użytkowaniu wyłącznie służbowym — po zgłoszeniu VAT-26 i prowadzeniu ewidencji przebiegu.
- W leasingu operacyjnym odliczam VAT stopniowo, wraz z kolejnymi ratami; przy zakupie na kredyt robię to jednorazowo na podstawie faktury.
- Nieodliczony VAT zwiększa wartość auta uwzględnianą przy limicie kosztów.
- Przy mieszanym użytkowaniu samochodu osobowego do kosztów zaliczam zazwyczaj 75% wydatków eksploatacyjnych, takich jak paliwo, serwis i opony.
- Ubezpieczenie AC i GAP podlega odrębnemu limitowi 150 000 zł, a OC można ująć w kosztach w całości.
- Jeśli rozliczam się ryczałtem, raty i wydatki eksploatacyjne nie obniżają podatku dochodowego, ale jako czynny podatnik VAT nadal mogę odliczyć 50% lub 100% VAT.
Dlatego, wybierając finansowanie, porównuję całkowity koszt, limit auta i sposób rozliczeń, a nie tylko wysokość raty.
Wybór finansowania: kiedy liczy się własność, a kiedy elastyczność?
Przy wyborze finansowania auta zastanawiam się, czy zależy mi na własności, czy przede wszystkim na wygodnej jeździe. Jeżeli szukasz podobnych treści, Sprawdź, jak wycofać auto z firmy bez błędów podatkowych. Kredyt daje mi samochód na własność od początku, choć bank może ustanowić zastaw lub cesję z polisy AC. Dzięki temu mogę dłużej jeździć autem, modyfikować je, a po spłacie kredytu — sprzedać. Kredyt samochodowy trwa zwykle 12–84 miesiące, a prowizja wynosi 1–5% pożyczonej kwoty. Pożyczka gotówkowa zapewnia większą swobodę: nie zabezpieczam jej samochodem i mogę przeznaczyć środki także na rejestrację, opony czy pakiet serwisowy, choć oprocentowanie bywa wyższe. Przy kwocie do 300 tys. zł i okresie 12–72 miesięcy może sprawdzić się przy szybkim zakupie, na przykład używanego auta za 25–40 tys. zł. Z kolei płacąc gotówką, unikam rat, ale zamrażam część oszczędności — zakup popularnego auta segmentu B lub C może kosztować równowartość około 15 pensji brutto.
Gdy ważniejsze są dla mnie elastyczność i zachowanie kapitału, rozważam leasing lub wynajem. Umowa leasingu trwa zwykle 24–60 miesięcy, czasem 2–7 lat; formalnym właścicielem auta pozostaje finansujący. Mogę jednak dopasować wpłatę, często wynoszącą 0–30%, wysokość rat i wykup — od symbolicznej złotówki do 25% wartości samochodu. Po zakończeniu umowy wykupuję auto, zwracam je, wymieniam na nowsze albo przedłużam umowę. Wynajem, najczęściej na 12–48 miesięcy, wybieram wtedy, gdy chcę jeździć bez zajmowania się sprzedażą. Rata może obejmować serwis, ubezpieczenie, opony, assistance i auto zastępcze, ale samochód oddaję, a za przekroczenie limitu przebiegu mogę zapłacić około 0,30–0,50 zł za kilometr. W firmie leasing może poprawić płynność finansową i przynieść korzyści podatkowe. Przed podpisaniem porównuję jednak łączny koszt: wpłatę, raty, wykup, ubezpieczenie, serwis i opłaty. Sama rata — nawet 800 zł zamiast 1000 zł — nie przesądza, która oferta jest tańsza.
Źródła:
- https://eli.gov.pl/api/acts/DU/2026/795/text/O/D20260795.pdf
- https://eli.gov.pl/api/acts/DU/2023/1028/text.html
- https://finanse.uokik.gov.pl/category/kredyty-konsumenckie/
- https://www.knf.gov.pl/podmioty/sektor_instytucji_pozyczkowych
- https://www.podatki.gov.pl/media/rr5pgg25/podatki-2026-przewodnik-dla-inwestorow.pdf
- https://www.podatki.gov.pl/media/10186/przewodnik-podatkowy-inwestora-podatek-vat.pdf
- https://www.superauto.pl/kredyt
- https://www.totalmoney.pl/kredyty_samochodowe
- https://www.totalmoney.pl/artykuly/kredyt-czy-leasing-na-samochod
- https://go-leasing.pl/kredyt-czy-leasing-co-wybrac/
FAQ - Najczęściej zadawane pytania
Od czego zależy całkowity koszt finansowania samochodu?Wpływają na niego między innymi wkład własny, oprocentowanie, prowizja, okres spłaty, ubezpieczenie i opłaty dodatkowe. W leasingu trzeba doliczyć również wykup, a w wynajmie sprawdzić limity kilometrów i koszty zwrotu auta.
Kiedy warto wybrać kredyt samochodowy zamiast gotówkowego?Kredyt samochodowy warto rozważyć, gdy zależy nam na zakupie auta na własność i korzystniejszych warunkach finansowania. Bank może jednak wymagać zabezpieczenia, takiego jak zastaw, przewłaszczenie lub cesja z polisy AC, oraz ograniczyć wiek pojazdu.
Jakie korzyści i ograniczenia wiążą się z leasingiem?Leasing pozwala dopasować wpłatę początkową, raty i wykup, a przedsiębiorcom może pomóc zachować płynność finansową. W trakcie umowy właścicielem auta pozostaje leasingodawca, a wcześniejsze zakończenie umowy lub zmiana jej warunków mogą wiązać się z opłatami.
Co warto sprawdzić przy porównywaniu ofert finansowania auta?Należy porównać RRSO, łączną kwotę do zapłaty, wysokość wpłaty początkowej, raty, wykup, ubezpieczenie i wszystkie opłaty dodatkowe. Sama niska rata nie przesądza o tym, że oferta jest tańsza.
Jakie limity podatkowe dotyczą firmowego samochodu w 2026 roku?Limit kosztów wynosi 100 000 zł dla samochodów emitujących co najmniej 50 g CO₂/km, 150 000 zł dla aut o niższej emisji oraz 225 000 zł dla pojazdów elektrycznych i wodorowych. Limity obejmują między innymi amortyzację oraz kapitałową część opłat leasingowych i najmu.