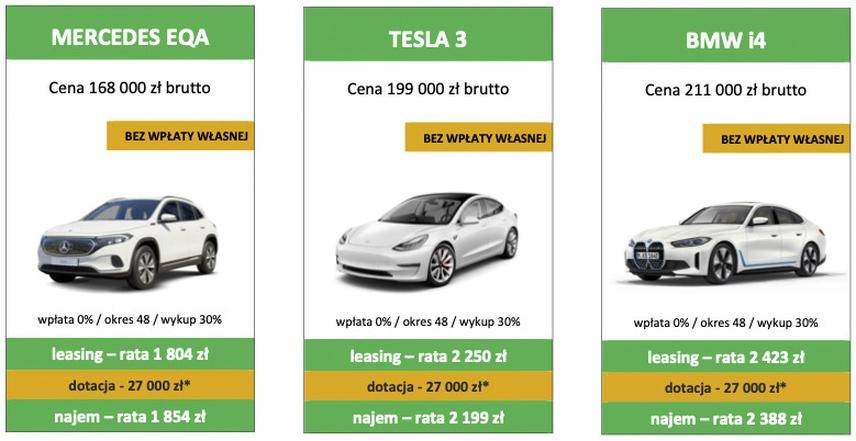
Ustawiając leasing, najpierw planuję, jak będę korzystać z samochodu, zamiast szukać najniższej raty. Jeśli chcę długo nim jeździć i wykupić go na własność, porównuję łączny koszt: wpłatę początkową, raty, wykup, ubezpieczenie oraz dodatkowe opłaty. Wyższa wpłata — często od 10% do 45% wartości auta — zmniejsza kwotę finansowania i ratę, ale zamraża gotówkę. Dlatego nie zwiększam jej automatycznie: zostawiam rezerwę na wydatki firmowe i nieprzewidziane koszty.
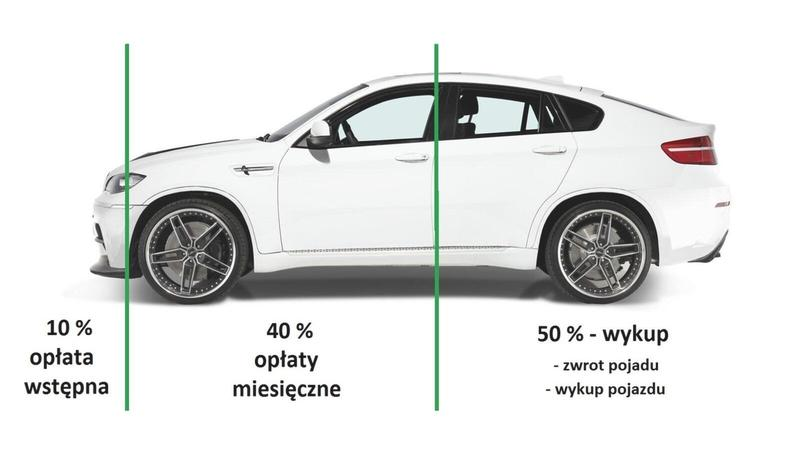
Na wysokość raty wpływają również długość umowy i wartość wykupu. Okres 36 lub 48 miesięcy zwykle zapewnia rozsądny kompromis między ratą a czasem zobowiązania. Dłuższa umowa obniża miesięczne obciążenie, ale może podnieść całkowity koszt finansowania. Wysoki wykup — na przykład 30–40% ceny auta — także zmniejsza raty, ponieważ część wartości płacę dopiero na końcu. Wybieram tę opcję, gdy planuję zwrócić samochód lub wymienić go na kolejny. Jeśli chcę go zatrzymać, wolę niższy wykup i sprawdzam łączny koszt.
Niższy koszt leasingu bez niespodzianek po latach
Przed podpisaniem umowy proszę o kilka kalkulacji dla tych samych parametrów auta: na przykład z wpłatą 10%, 20% i 30%, okresem 36 lub 48 miesięcy oraz różnymi wartościami wykupu. Skoro już tu jesteś to sprawdź, jak rozliczyć umowę po szkodzie całkowitej w leasingu. Następnie porównuję nie tylko raty, lecz także sumę wszystkich płatności, oprocentowanie stałe lub zmienne, opłaty administracyjne i koszt wcześniejszego zakończenia umowy. Sprawdzam również ubezpieczenie: OC jest obowiązkowe, a leasingodawca zwykle wymaga AC. Własna polisa może kosztować mniej, o ile spełnia warunki umowy. Przy nowym, drogim aucie rozważam też GAP, który może ograniczyć dopłatę po kradzieży lub szkodzie całkowitej.
Prowadząc firmę, uwzględniam przy wyborze wpłaty i rat także podatki oraz sposób użytkowania auta. Przy użytku mieszanym odliczam zazwyczaj 50% VAT, a przy wyłącznie firmowym — 100%, jeśli spełniam wymagane warunki. Wartość samochodu może ponadto wpływać na część kosztów podatkowych, dlatego wyliczenia potwierdzam z księgowym. Najlepszy układ to taki, który mieści się w miesięcznym budżecie i pasuje do moich planów: po 3–4 latach mogę wykupić auto, zwrócić je albo zamienić na nowe.
Jak zmniejszyć koszt leasingu auta prywatnego?
Możesz ograniczyć wydatki na leasing konsumencki, dobierając odpowiednie parametry umowy, porównując ubezpieczenia i analizując całkowity koszt finansowania. Zanim podpiszesz dokumenty, sprawdź, które rozwiązania pasują do Twojego budżetu i planów dotyczących samochodu.
- Porównuj całkowity koszt, a nie tylko ratę. Zsumuj wpłatę początkową, wszystkie raty, wykup, ubezpieczenie i opłaty administracyjne. Niska rata może oznaczać wysoki wykup lub większy koszt całej umowy, dlatego porównuj oferty o tym samym okresie i założeniach finansowania.
- Dopasuj wpłatę, czas umowy i wykup do swoich planów. Większa wpłata własna zwykle obniża ratę, a dłuższy okres może ją zmniejszyć, choć zwiększy łączny koszt finansowania. Z kolei wysoki wykup obniża raty, ale wymaga większej płatności na końcu. Jeśli chcesz zatrzymać auto, rozważ niższy wykup; gdy planujesz je zwrócić lub wymienić, sprawdź wariant z wyższym.
- Wybierz samochód, który dobrze trzyma wartość. Cena auta wpływa na wysokość finansowania, a jego przewidywana wartość na rynku wtórnym ma znaczenie przy ustalaniu wykupu i warunków umowy. Rozważ też samochód używany, którego cena zakupu może być niższa. Najpierw jednak sprawdź jego stan, historię i koszty eksploatacji.
- Sprawdź, jak sprzedawca dokumentuje zakup używanego auta. Finansujący zazwyczaj preferują samochody kupowane od firm wystawiających fakturę. Standardowy leasing może być trudny do uzyskania, gdy kupujesz auto od osoby prywatnej na umowę kupna-sprzedaży. Czasem pomaga pośrednictwo komisu, ale wiąże się z prowizją i podatkiem PCC. Ponadto przy fakturze VAT-marża leasing operacyjny może podnieść koszt o VAT naliczany od opłat. Dlatego porównaj łączny koszt leasingu finansowego, pożyczki leasingowej i kredytu.
- Porównaj polisy OC i AC, zanim zaakceptujesz pakiet finansującego. OC jest obowiązkowe, a leasingodawca zwykle wymaga również AC. W wielu umowach możesz wybrać własnego ubezpieczyciela, jeśli polisa spełnia określone warunki, np. dotyczące udziału własnego, amortyzacji części i sumy ubezpieczenia. Z wyprzedzeniem uzyskaj zgodę finansującego i sprawdź, czy pobiera opłatę za akceptację polisy. Dzięki temu unikniesz automatycznego ubezpieczenia i ryzyka podwójnej składki.
- Oceń potrzebę ubezpieczenia GAP i dodatkowych usług. GAP może pokryć różnicę między odszkodowaniem z AC a wartością auta lub pozostałym zobowiązaniem, szczególnie w przypadku nowego, droższego samochodu. Porównaj cenę i zakres polisy, a także sprawdź, czy potrzebujesz dodatków, takich jak assistance, serwis lub pakiet opon. Wlicz je w całkowity koszt zamiast oceniać wyłącznie wysokość raty.
- Przeczytaj warunki umowy przed podpisaniem. Sprawdź opłaty za wcześniejsze zakończenie, zasady użytkowania auta, wymagane ubezpieczenie i ewentualne limity kilometrów. Ustal również, co zrobisz po zakończeniu umowy: wykupisz, zwrócisz czy wymienisz samochód. Dzięki temu unikniesz kosztów, których nie widać w reklamowanej racie.
Leasing czy kredyt lub wynajem — co bardziej opłaca się osobie prywatnej?
Wybierając auto jako osoba prywatna, nie patrzę wyłącznie na wysokość miesięcznej raty. Uwzględniam także wpłatę początkową, wszystkie opłaty, ubezpieczenie i kwotę wykupu na koniec umowy. W leasingu konsumenckim jeżdżę samochodem należącym do finansującego, a po ustalonym okresie mogę go wykupić, oddać albo wymienić na nowszy model. Jak interesują cię takie tematy, sprawdź, jak ograniczyć koszty rezygnacji z leasingu. Wyższa wpłata własna i kwota wykupu zwykle obniżają raty, ale zwiększają koszt na koniec umowy. Leasing może się sprawdzić, jeśli chcę często zmieniać auto i nie zamrażać oszczędności. Nie daje mi jednak korzyści podatkowych dostępnych firmom.
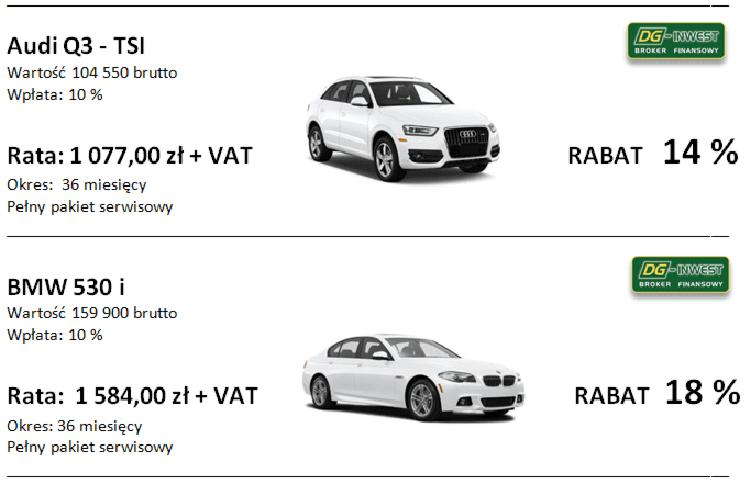
Kredyt samochodowy wybieram raczej wtedy, gdy zależy mi na własności od początku i planuję jeździć jednym autem przez wiele lat. Spłacam finansowaną kwotę wraz z odsetkami, a bank dokładniej sprawdza moją zdolność kredytową i zwykle wymaga więcej formalności niż leasingodawca. Zyskuję jednak większą swobodę: mogę sprzedać samochód lub go zmienić bez uzgadniania decyzji z firmą finansującą. Kredyt może się jednak wiązać z zabezpieczeniem na pojeździe. Dlatego, porównując oferty, sprawdzam całkowitą kwotę do zapłaty, a nie tylko atrakcyjnie wyglądającą ratę.
Niższa rata, nowy samochód czy pełna swoboda? Policz, co pasuje do twojego budżetu
Wynajem długoterminowy traktuję jak abonament: w jednej miesięcznej opłacie mogą mieścić się serwis, ubezpieczenie, a czasem także wymiana opon czy auto zastępcze. Po zakończeniu umowy najczęściej oddaję samochód, więc nie muszę martwić się jego późniejszą sprzedażą. Sprawdzam jednak limity przebiegu i opłaty za ponadnormatywne zużycie. Leasing daje mi większą szansę na wykup, natomiast serwis i polisę AC mogę rozliczać osobno. W obu wariantach potrzebuję OC, a finansujący zazwyczaj wymaga też AC. Ponadto przy nowym, drogim aucie rozważam GAP, który może ograniczyć dopłatę po kradzieży lub szkodzie całkowitej.
Nie ma jednej opcji, która zawsze wychodzi najtaniej. Jeśli chcę regularnie przesiadać się do nowego auta i cenię przewidywalną obsługę, skłaniam się ku wynajmowi. A skoro o tym mowa, Sprawdź, jak dobrać części po VIN-ie, silniku i wersji auta. Z kolei gdy zależy mi na niższej racie i możliwości wykupu, rozważam leasing konsumencki, a kredyt wybieram wtedy, gdy najważniejsze są dla mnie własność i swoboda korzystania. Przed decyzją zestawiam koszt wpłaty, rat, ubezpieczenia, serwisu i końcowego wykupu. Dodatkowo sprawdzam warunki wcześniejszego zakończenia umowy oraz ewentualne limity. Dopiero taki rachunek pokazuje, co naprawdę opłaca się w moim budżecie.
Wskazówka: porównując leasing z kredytem i wynajmem, poproś o całkowity koszt umowy dla tego samego modelu, okresu i przewidywanego przebiegu — niska rata może wynikać z wysokiego wykupu albo limitu kilometrów.
Ubezpieczenie OC i AC oraz GAP — gdzie szukać oszczędności?
Poniższe kroki ułatwią porównanie OC, AC i GAP w leasingu. Dzięki nim sprawdzisz wymogi finansującego i ograniczysz koszt ochrony, nie rezygnując z zabezpieczenia przed istotną stratą.
- Ustal zakres wymagany w umowie. Prawo nakazuje wykupić OC, a leasingodawca zazwyczaj wymaga też AC na cały okres finansowania. Sprawdź, czy umowa wyklucza udział własny i amortyzację części oraz wymaga stałej sumy ubezpieczenia. NNW i assistance mogą być obowiązkowe lub zalecane, natomiast GAP zwykle pozostaje dobrowolny. Dlatego nie zakładaj, że najtańsza polisa internetowa spełni warunki leasingu.
- Porównaj własną polisę z pakietem leasingodawcy. W większości umów możesz samodzielnie wybrać ubezpieczyciela, o ile polisa spełnia wymagania, a finansujący ją zaakceptuje. Poproś o zgodę z wyprzedzeniem, ponieważ często trzeba zgłosić polisę 14–30 dni przed końcem obecnej. Sprawdź również opłatę za akceptację zewnętrznej polisy — mimo niej własna oferta może kosztować mniej. Dopilnuj formalności, aby leasingodawca nie wystawił automatycznie własnej polisy i nie obciążył Cię jej kosztem równolegle.
- Porównuj całkowity koszt przy takim samym zakresie. Zestaw kilka ofert dla identycznego auta. Oprócz ceny sprawdź sumę ubezpieczenia, zasady naprawy, udziały własne, amortyzację części i wyłączenia odpowiedzialności. Różnice mogą sięgać setek, a nawet ponad tysiąca złotych rocznie. Zwróć też uwagę na dodatki: nie płać za ochronę, którą już masz albo której nie potrzebujesz.
- Dopasuj GAP do ryzyka i wartości samochodu. Przy kradzieży lub szkodzie całkowitej ubezpieczyciel zwykle oblicza odszkodowanie z AC według aktualnej wartości rynkowej, a wypłata trafia najpierw do leasingodawcy na spłatę zobowiązania. Jeśli nie wystarczy na pokrycie długu, różnicę dopłacasz z własnej kieszeni. GAP ma pokrywać tę lukę: wariant fakturowy odnosi się do ceny z faktury, a indeksowy zwiększa wypłatę z AC o określony procent. Rozważ tę ochronę zwłaszcza przy nowym, drogim aucie i w pierwszych latach umowy, gdy pojazd szybko traci na wartości. Porównaj też cenę i warunki GAP.
- Uwzględnij sposób zakupu auta i rozliczenia firmy. Przy używanym samochodzie kupionym od osoby prywatnej lub na fakturę VAT-marża strata po szkodzie całkowitej może być znacząca. Dlatego sprawdź, czy możesz kupić GAP również dla takiego pojazdu. Jeśli prowadzisz firmę, pamiętaj, że OC co do zasady zaliczasz do kosztów bez limitu wartości auta, natomiast AC i GAP podlegają limitowi 150 000 zł. Przy droższym pojeździe rozliczasz je proporcjonalnie. Zmiany limitów dotyczących rat leasingowych nie obniżają limitu ubezpieczeniowego, ale szczegóły potwierdź z księgowym.
Leasing auta od osoby prywatnej i faktura VAT-marża — jak uniknąć dodatkowych kosztów?
Oto najważniejsze sposoby ograniczenia kosztów leasingu auta kupowanego od osoby prywatnej. Warto uwzględnić zarówno wpływ faktury VAT-marża, jak i alternatywne formy finansowania oraz dodatkowe wydatki przed podpisaniem umowy.
- Najpierw sprawdź, czy leasingodawca sfinansuje zakup od osoby prywatnej. Większość firm leasingowych kupuje pojazdy od dostawców wystawiających faktury, takich jak dealerzy, komisy czy firmy importujące auta. Dlatego bezpośrednia umowa kupna-sprzedaży z osobą prywatną może nie wystarczyć do uzyskania standardowego leasingu.
- Zanim podejmiesz decyzję, oblicz koszt pośrednictwa komisu. Komis może przyjąć auto i sprzedać je firmie leasingowej, wystawiając fakturę VAT-marża. Za tę usługę może pobrać prowizję — w przytoczonych ofertach zwykle 3–5% wartości auta albo około 1000–1500 zł — oraz rozliczyć 2-procentowy podatek PCC. Ustal wcześniej, kto pokryje te opłaty i ile wyniosą łącznie.
- Przy leasingu operacyjnym uwzględnij VAT. Faktura VAT-marża nie wykazuje osobno podatku od ceny samochodu, jednak raty leasingu operacyjnego podlegają VAT według właściwej stawki. W rezultacie VAT powiększa opłatę wstępną, raty i wykup, a tym samym może znacząco zwiększyć całkowity wydatek. Porównuj więc sumę wszystkich płatności, nie tylko wysokość raty.
- Porównaj leasing finansowy z operacyjnym. W leasingu finansowym VAT rozlicza się co do zasady inaczej niż w operacyjnym: zwykle obejmuje część odsetkową rat, a nie całą wartość auta. Może to ograniczyć koszt podatku, ale opłacalność zależy od warunków umowy i sytuacji podatkowej. Ponadto korzystający wpisuje samochód do swojej ewidencji i go amortyzuje. Sposób rozliczenia VAT oraz kosztów skonsultuj z księgowym.
- Rozważ pożyczkę leasingową albo kredyt samochodowy. Pożyczka leasingowa może pozwolić kupić auto bezpośrednio od osoby prywatnej na podstawie umowy kupna-sprzedaży. Korzystający zostaje właścicielem pojazdu, a finansowanie nie wiąże się z doliczeniem VAT w taki sposób jak raty leasingu operacyjnego. Z kolei kredyt również pozwala uniknąć dodatkowego VAT od całej wartości auta, choć bank może wymagać więcej dokumentów i dokładniej ocenić zdolność kredytową.
- Jeśli zależy Ci na leasingu operacyjnym, poszukaj auta z fakturą VAT 23%. Firmie leasingowej zwykle łatwiej sfinansować zakup od sprzedawcy wystawiającego fakturę z pełnym VAT. Takie rozwiązanie pozwala też uniknąć dodatkowego obciążenia charakterystycznego dla finansowania auta z fakturą VAT-marża. Mimo to porównaj cenę samochodu i całkowity koszt finansowania.
- Porównuj całkowity koszt, a nie samą ratę. Zsumuj cenę lub wpłatę początkową, wszystkie raty, wykup, prowizję komisu, PCC, opłaty administracyjne i ubezpieczenie. Sprawdź również warunki wcześniejszego zakończenia umowy oraz to, czy oprocentowanie jest stałe, czy zmienne. Dopiero pełna kalkulacja pokaże, czy niższa rata rzeczywiście oznacza oszczędność.
- Sprawdź warunki ubezpieczenia i rozważ GAP. OC jest obowiązkowe, a leasingodawca zwykle wymaga także AC. Zapytaj, czy możesz wybrać własnego ubezpieczyciela, jakie warunki musi spełniać polisa i czy firma pobiera opłatę za jej akceptację. GAP może ograniczyć ryzyko dopłaty po kradzieży lub szkodzie całkowitej, gdy odszkodowanie z AC nie pokryje zobowiązania. Warto rozważyć tę polisę zwłaszcza przy droższym aucie.
- Przed wpłatą sprawdź samochód i dokumenty. Zweryfikuj stan techniczny, historię pojazdu, jego wartość rynkową oraz zgodność danych w dokumentach. Jeśli korzystasz z pośrednictwa komisu, ustal, kto odpowiada za transakcję i jakie dokumenty otrzyma finansujący. Zanim podpiszesz umowę lub przekażesz pieniądze, poproś o pełną kalkulację i potwierdzenie, że wybrana firma zaakceptuje konkretny sposób zakupu.