Najem czy leasing — które rozwiązanie będzie korzystniejsze w Twojej sytuacji? W artykule porównuję koszty obu opcji, wyjaśniam najważniejsze różnice w warunkach umowy i wskazuję, na co zwrócić uwagę przed podjęciem decyzji. Dzięki temu łatwiej ocenisz, która forma finansowania lepiej odpowiada Twoim potrzebom i możliwościom.
Miesięczna rata pokazuje bieżący koszt finansowania auta, ale nie cenę całej umowy. A jak już tu trafiłeś, Sprawdź, które paliwo najbardziej się opłaca. Możesz ją obniżyć, zwiększając wpłatę początkową, wydłużając umowę lub ustalając wysoki wykup. Dlatego sprawdź też liczbę rat, koszt usług dodatkowych i kwotę potrzebną do przejęcia samochodu.
Porównanie leasingu z wynajmem długoterminowym dobrze pokazuje różnicę. Pod tym linkiem znajdziesz post, w którym o tym wspominamy. Za auto warte 170 000 zł, finansowane przez 36 miesięcy przy 10-procentowej wpłacie własnej, rata leasingu wynosiła 4 795 zł, a najmu — 2 374 zł. W leasingu raty pokrywają większą część wartości auta; w najmie płacisz głównie za jego użytkowanie, a większa część wartości pozostaje w wykupie końcowym.
Niższe obciążenie dziś czy oszczędność po latach?
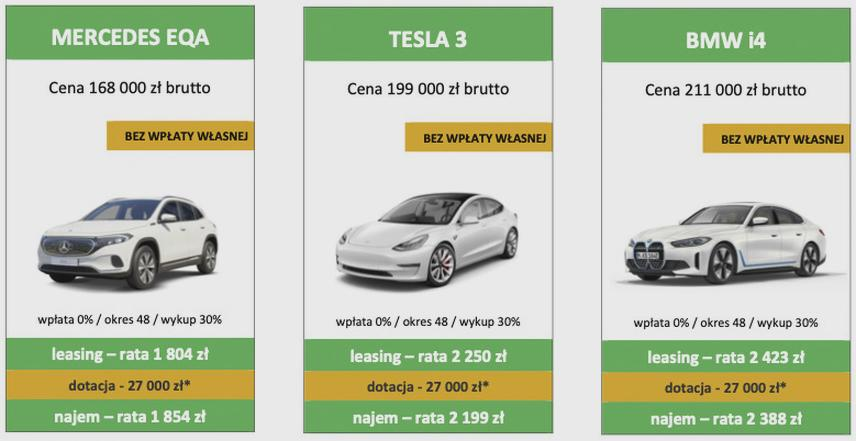
Całkowity koszt obejmuje wszystkie wydatki w okresie umowy, a jeśli planujesz wykupić auto — także cenę jego przejęcia. Skoro już tu wpadłeś to sprawdź, jak obniżyć koszt leasingu prywatnego. W tym przykładzie leasing kosztował 112,55% ceny samochodu, a wynajem 123,26%. Bez wykupu łączny wydatek wynosił odpowiednio 189 620 zł i 102 464 zł. Po doliczeniu wykupu leasing kosztował 191 320 zł, a wynajem 209 564 zł. Wynajem zmniejsza więc bieżące obciążenie, ale może kosztować więcej, jeśli chcesz zatrzymać samochód.
Porównując oferty, sprawdź, co obejmuje rata. Wynajem często uwzględnia serwis, ubezpieczenie i wymianę opon, natomiast w standardowym leasingu zwykle płacisz za nie osobno. Zwróć też uwagę na limit przebiegu, na przykład 15 000 km rocznie, opłatę początkową, czas trwania umowy, wykup i ewentualne koszty zwrotu auta. Oceniaj sumę wszystkich opłat oraz swoje plany, nie tylko wysokość miesięcznej raty.
Jak ocenić, czy lepszy będzie najem, czy leasing?
Porównaj całkowity koszt użytkowania auta, warunki umowy i swoje plany. Nie kieruj się wyłącznie wysokością miesięcznej raty.
- Ustal, co zrobisz z autem po umowie. Jeśli chcesz je wykupić, dłużej użytkować lub sprzedać na własnych zasadach, rozważ leasing z niską wartością wykupu. Jeśli wolisz zwrócić pojazd i wymienić go na kolejny, sprawdź najem długoterminowy, w którym wartość końcowa zwykle zbliża się do przewidywanej wartości rynkowej auta.
- Oblicz całkowity koszt, nie tylko ratę. Zsumuj opłatę wstępną i raty, a także uwzględnij wykup lub koszt zwrotu, ubezpieczenie, serwis, opony i inne opłaty. W leasingu rata może być wyższa, ale całkowity koszt — niższy, zwłaszcza jeśli planujesz wykup. Najem często oznacza niższą ratę, ponieważ większa część wartości auta pozostaje do końca umowy.
- Dopasuj umowę do przebiegu i czasu użytkowania. Najem trwa zwykle 2–4 lata i obejmuje limit kilometrów. Za jego przekroczenie możesz dopłacić, a niewykorzystany limit zazwyczaj nie podlega zwrotowi. Leasing może trwać 5–7 lat i zwykle nie ogranicza przebiegu. Jeśli rozważasz używane auto, sprawdź leasing — najem dotyczy najczęściej nowych pojazdów.
- Sprawdź, co zawiera miesięczna opłata. Najem często obejmuje serwis, przeglądy, ubezpieczenie, assistance i wymianę opon. Ułatwia to planowanie budżetu, choć może zwiększyć łączny koszt. Leasing zwykle pokrywa samo finansowanie, dlatego osobno oszacuj wydatki na obsługę auta i sprawdź, czy możesz dokupić pakiet serwisowy.
- Oceń ograniczenia i ryzyko dopłat. Przy zwrocie auta w najmie przestrzegaj zasad serwisowania i modyfikacji oraz sprawdź standardy zużycia. Za uszkodzenia, nadmierne zużycie lub przekroczenie limitu przebiegu możesz dopłacić. W obu wariantach zweryfikuj rozliczenie kradzieży i szkody całkowitej. Przy wysokiej wartości końcowej rozważ ubezpieczenie GAP, które może ograniczyć ryzyko dopłaty.
- Uwzględnij podatki i płynność finansową. Sprawdź, jak wpłata własna, raty i wykup wpłyną na budżet oraz rozliczenia podatkowe. Zasady VAT i zaliczania wydatków do kosztów zależą m.in. od sposobu użytkowania auta i obowiązujących limitów, dlatego skonsultuj swoją sytuację z księgowym. Jeśli planujesz wykup, uwzględnij też skutki podatkowe późniejszej sprzedaży.
- Porównaj oferty na tych samych warunkach. Zestaw ten sam model i wyposażenie, okres umowy, wpłatę oraz roczny przebieg. W najmie znaczenie ma przewidywana utrata wartości auta, więc modele, które wolniej tracą na wartości, mogą mieć korzystniejsze raty. Przed podpisaniem sprawdź również zasady wcześniejszego zakończenia umowy i wszystkie opłaty za zwrot.
| Parametr | Leasing | Najem długoterminowy |
|---|---|---|
| Po umowie | Wykup zwykle 1%; auto zostaje u kierowcy | Zwrot auta; wykup zwykle po cenie rynkowej |
| Umowa | 24–84 mies. | 24–48 mies. |
| Przebieg | Bez limitu | Limit, np. 15 000 km/rok |
| Nadprzebieg | Brak dopłaty umownej | Dopłata według stawki za km |
| Stan przy zwrocie | Bez rozliczenia zwrotu po wykupie | Normatywne zużycie; szkody mogą kosztować |
| Serwis i ubezpieczenie | Zwykle poza ratą | Często w racie; zależnie od pakietu |
| Przykład kosztu | 170 000 zł; 36 mies.; rata 4 795 zł; wykup 1% | 170 000 zł; 36 mies.; 15 000 km/rok; rata 2 374 zł; wartość końcowa 63% |
Wykup czy zwrot auta: co dzieje się po zakończeniu umowy?
Po zakończeniu umowy możesz wykupić samochód albo zwrócić go finansującemu. W klasycznym leasingu wykup często stanowi naturalny finał: za wcześniej ustaloną kwotę przejmujesz auto, a następnie jeździsz nim, sprzedajesz je lub włączasz do majątku firmy. Z kolei przy wynajmie długoterminowym zwykle oddajesz pojazd i wybierasz kolejny model. Wykup zależy od zapisów umowy i określonej w niej ceny końcowej.
Wykup może się opłacać, jeśli znasz samochód, chcesz uniknąć poszukiwań kolejnego albo planujesz używać go jeszcze przez kilka lat. Zanim zdecydujesz, porównaj cenę wykupu z aktualną wartością rynkową i dolicz możliwe koszty serwisu, ubezpieczenia oraz podatków. Policz całkowity wydatek — sama niska rata nie przesądza o opłacalności umowy.
Dopłaty za kilometry i uszkodzenia mogą zaskoczyć przy oddaniu auta
Przy zwrocie sprawdź limit kilometrów i wymagany stan samochodu. Umowa może na przykład ustalać limit 15 000 km rocznie, czyli 45 000 km przez trzy lata; za każdy dodatkowy kilometr firma może naliczyć opłatę. Ocenia też, czy zużycie odpowiada wiekowi i przebiegowi auta. Zarysowania, uszkodzenia, brakujące elementy, nieuzgodnione modyfikacje lub naprawy niezgodne z umową mogą podnieść końcowy koszt. Dlatego wcześniej sprawdź zasady inspekcji i przygotuj samochód do odbioru.
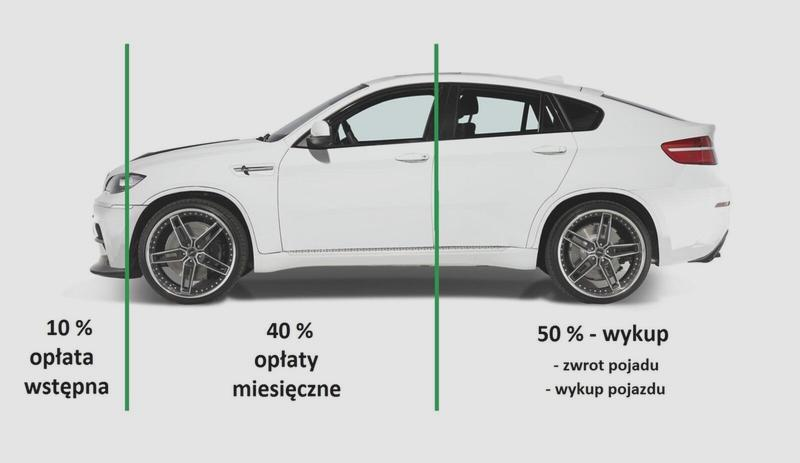
Wykup wybierz, jeśli chcesz zachować auto i swobodnie z niego korzystać. Zwrot lepiej sprawdzi się, gdy zależy ci na wymianie samochodu na nowszy model bez konieczności jego późniejszej sprzedaży. Przed decyzją porównaj cenę wykupu z szacowaną wartością auta, uwzględnij możliwe dopłaty za przebieg lub zużycie, a także koszt kolejnego finansowania. Dzięki temu unikniesz nieprzewidzianego obciążenia budżetu.
Wskazówka: Przed zwrotem auta zrób zdjęcia jego stanu i przebiegu oraz poproś o kopię protokołu inspekcji — ułatwi to wyjaśnienie ewentualnych dopłat za uszkodzenia lub przekroczony limit kilometrów.
Limity przebiegu i stan pojazdu: jakie zasady wiążą kierowcę?
Przed wynajmem długoterminowym sprawdź, jak umowa rozlicza przebieg, zużycie i uszkodzenia pojazdu. Warunki różnią się między ofertami.
- Limit kilometrów. Umowa zwykle określa roczny i łączny przebieg. Limity wpływają na wysokość raty oraz przewidywaną wartość auta po zakończeniu kontraktu.
- Opłata za przekroczenie limitu. Za dodatkowe kilometry możesz zapłacić, a niewykorzystany limit zwykle nie podlega zwrotowi. Dlatego oszacuj realistycznie swoje trasy.
- Stan auta przy zwrocie. Pojazd powinien mieć typowe ślady zużycia, odpowiednie do wieku i przebiegu. Za uszkodzenia lub zużycie wykraczające poza przyjęte normy możesz ponieść dodatkowe koszty.
- Naprawy i modyfikacje. Umowa może wskazywać miejsca wykonywania przeglądów i napraw, a także ograniczać tuning. Nieautoryzowane prace, zmiany lub brak wymaganej dokumentacji mogą utrudnić zwrot i podnieść jego koszt.
- Leasing a wynajem. W wynajmie samochód najczęściej wraca do finansującego, który rozlicza jego stan i przebieg. Z kolei klasyczny leasing z wykupem zwykle daje użytkownikowi większą swobodę i nie wymaga przestrzegania limitu kilometrów.
- Warunki przed podpisaniem umowy. Porównaj stawkę za dodatkowe kilometry, definicję normalnego zużycia, procedurę oględzin oraz zasady napraw i zwrotu. Niższa rata nie musi oznaczać niższego całkowitego kosztu.
Serwis i ubezpieczenie w racie: ile wygody daje wynajem długoterminowy?
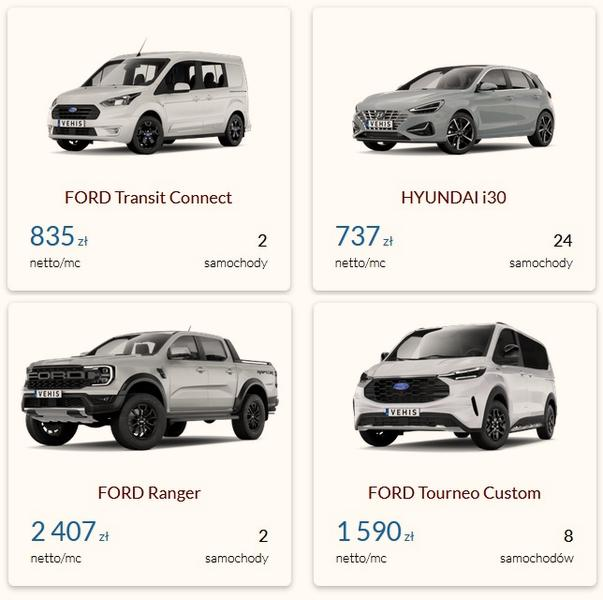
Wynajem długoterminowy działa jak abonament: przez określony czas korzystasz z samochodu, a miesięczna rata może obejmować finansowanie, serwis, przeglądy, ubezpieczenie, assistance i sezonową wymianę opon. Dzięki temu nie musisz samodzielnie szukać warsztatu, pilnować przeglądów ani organizować polisy. Za paliwo i codzienną eksploatację odpowiadasz jednak Ty, a stałe opłaty ułatwiają planowanie budżetu.
Umowa trwa zwykle od 24 do 48 miesięcy, a rata zależy m.in. od modelu, przewidywanej utraty wartości i deklarowanego przebiegu. Limit wynosi często około 15 000 km rocznie. Za jego przekroczenie zazwyczaj dopłacasz, natomiast niewykorzystane kilometry nie zawsze podlegają zwrotowi. Przed podpisaniem umowy sprawdź zakres serwisu, udział własny w szkodzie oraz warunki zwrotu auta — ponadstandardowe uszkodzenia i zużycie mogą zwiększyć końcowy koszt.
Mniej spraw na głowie, więcej spokoju za kierownicą
Pakiet usług oszczędza czas, zwłaszcza gdy nie chcesz samodzielnie zajmować się każdą sprawą. Przy awarii wystarczy skontaktować się z obsługą wskazaną w umowie, zamiast szukać pomocy na własną rękę. Niższa rata niż w klasycznym leasingu nie musi jednak oznaczać niższego kosztu całej umowy — płacisz także za wygodę, a po jej zakończeniu zwykle oddajesz samochód i wybierasz kolejny. Jeśli pokonujesz znacznie więcej kilometrów, chcesz modyfikować auto lub planujesz długo nim jeździć, lepszym rozwiązaniem może być leasing z samodzielną organizacją serwisu.
Ciekawostka: limit kilometrów w wynajmie wpływa nie tylko na dopłatę przy jego przekroczeniu — zwykle jest też uwzględniany przy wyliczaniu raty, dlatego realistyczne oszacowanie rocznego przebiegu może uchronić przed niepotrzebnymi kosztami.
Źródła:
- https://www.fmleasing.pl/porady/leasing-czy-wynajem-dlugoterminowy-samochodu
- https://go-leasing.pl/leasing-czy-wynajem/
- https://poradnikprzedsiebiorcy.pl/-wynajem-dlugoterminowy-czy-leasing-ktore-rozwiazanie-najlepiej-pasuje-do-twoich-potrzeb
- https://leasingbeztajemnic.pl/leasing-czy-wynajem-dlugoterminowy-porownanie-1-do-1-na-przykladzie-kia-sportage/
- https://automotivecentrum.pl/leasing/leasing-czy-najem-dlugoterminowy
- https://carleasepolska.pl/blog/559/leasing-czy-wynajem-dlugoterminowy-w-2026-co-bardziej-oplaca-sie-firmie-a-co-prywatnemu-kierowcy
- https://www.renault.pl/porady/leasing-kredyt-czy-wynajem-dlugoterminowy.html
- https://carleasepolska.pl/blog/560/auto-firmowe-w-jdg-w-2026-kiedy-wygrywa-kupno-kiedy-leasing-a-kiedy-najem