Po zakończeniu leasingu mogę wykupić auto, zwrócić je firmie leasingowej albo podpisać umowę na kolejny samochód. Jeśli ciekawią cię takie treści to Dowiedz się, jak zrezygnować z leasingu bez zbędnych kosztów. Zamiast patrzeć tylko na ostatnią ratę, porównuję cenę wykupu, opłaty za zwrot, możliwe naprawy, rynkową wartość auta i koszt nowego leasingu. Już różnica 5–10% między ceną wykupu a ceną podobnego samochodu może zmienić opłacalność wyboru.
- Porównaj pełny koszt wykupu, zwrotu i nowego leasingu — nie samą ratę.
- Przy wykupie uwzględnij cenę, podatki, rejestrację i dalsze utrzymanie auta.
- Przed zwrotem sprawdź limit kilometrów, stan pojazdu i możliwe dopłaty.
- Nowy leasing oceń po sumie wpłaty, rat, opłat i wykupu końcowego.
- Po prywatnym wykupie sprzedaż przed upływem 6 lat może oznaczać przychód z działalności.
- Od 2026 r. limity kosztów zależą od rodzaju auta i emisji CO₂.
Przed podpisaniem dokumentów sprawdzam koszty każdej opcji oraz wpływ przebiegu, stanu pojazdu, raty końcowej, wkładu własnego i podatków. Niska rata nie zawsze oznacza najtańsze rozwiązanie, dlatego porównuję cały rachunek, by zdecydować, czy zatrzymać auto, zwrócić je leasingodawcy, czy wybrać nowy samochód i umowę.
Porównanie możliwości po zakończeniu leasingu
| Propozycja | Najważniejsze koszty i zasady | Korzyści | Ryzyka i kwestie do sprawdzenia |
|---|---|---|---|
| Wykup auta po leasingu | Cena wykupu, ewentualny VAT, opłata za przeniesienie własności i rejestrację, a także ubezpieczenie, serwis, opony, paliwo i naprawy. | Auto staje się własnością wykupującego; można nim swobodnie dysponować i sprzedać je. | Trzeba porównać cenę wykupu z wartością rynkową auta. Właściciel ponosi ryzyko spadku wartości i przyszłych awarii. Zasady podatkowe zależą m.in. od tego, czy wykup jest prywatny, czy firmowy. |
| Zwrot samochodu | Ewentualne dopłaty za przekroczenie limitu kilometrów, uszkodzenia, braki w wyposażeniu lub rozliczenie opon. | Pozwala uniknąć sprzedaży auta i ryzyka związanego z jego wartością rezydualną. | Należy sprawdzić limit przebiegu, stawki za jego przekroczenie, kryteria oceny zużycia i cennik napraw. Warto udokumentować stan auta zdjęciami oraz oddać je z kompletem dokumentów, kluczyków i wyposażenia. |
| Nowy leasing | Łączny koszt opłaty wstępnej, rat, prowizji, ubezpieczenia, serwisu, opon, opłat za nadmiarowy przebieg oraz ewentualnego wykupu. | Umożliwia korzystanie z kolejnego samochodu bez konieczności kupowania go od razu. Pakiet serwisowy może ułatwić planowanie wydatków. | Niską ratę może równoważyć wysoki wykup końcowy. Oferty należy porównywać przy tych samych parametrach, sprawdzając RRSO, opłaty dodatkowe, warunki wcześniejszego rozwiązania oraz limity podatkowe. |
| Wykup prywatny i sprzedaż auta | Przy sprzedaży przed upływem 6 lat od pierwszego dnia miesiąca po wykupie może powstać przychód z działalności gospodarczej. Należy ustalić dochód do opodatkowania i zasady VAT. | Prywatny wykup pozwala stać się właścicielem samochodu. | Sam prywatny wykup nie skraca 6-letniego okresu. Warto zachować fakturę wykupu, umowę sprzedaży i potwierdzenia płatności oraz skonsultować rozliczenie z księgowym. |
| Uwzględnienie limitów podatkowych od 2026 r. | Limity kosztów wynoszą: 100 000 zł dla większości aut spalinowych, 150 000 zł dla pojazdów emitujących poniżej 50 g CO₂/km oraz 225 000 zł dla aut elektrycznych i wodorowych. | Uwzględnienie limitów pozwala rzetelniej porównać podatkowy koszt leasingu, wykupu i eksploatacji. | Nowe limity obejmują raty rozliczane od 2026 r., także w ramach umów podpisanych wcześniej. Trzeba sprawdzić emisję CO₂, sposób użytkowania auta oraz zasady rozliczania VAT i kosztów eksploatacji. |
Wykup auta po leasingu: cena, podatki i koszty dalszej jazdy
Przed wykupem auta sprawdzam cenę końcową w umowie. Zwykle wynosi 1–20% początkowej wartości samochodu, zależnie od długości kontraktu i wysokości rat. Następnie doliczam ewentualny VAT, opłatę za przeniesienie własności i rejestrację, która w przypadku samochodu osobowego kosztuje zwykle kilkaset złotych. Niską cenę wykupu porównuję z rynkową wartością auta i kosztami jego utrzymania, a także sprawdzam dodatkowe warunki oraz opłaty w umowie.
Przy wykupie prywatnym uwzględniam inne zasady podatkowe niż przy wykupie na firmę. Jeśli zamierzam dalej jeździć samochodem, obliczam też koszty ubezpieczenia, serwisu, opon, paliwa i napraw — szczególnie gdy auto ma 3–5 lat i przebieg 60–100 tys. km. Porównuję te wydatki z kosztem zwrotu samochodu lub nowego leasingu. Wykup daje mi auto na własność i swobodę sprzedaży, ale przenosi na mnie ryzyko spadku jego wartości i przyszłych awarii.
Zwrot samochodu: opłaty za przebieg i stan pojazdu
Przed zwrotem auta sprawdzam limit kilometrów, stawkę za jego przekroczenie i kryteria oceny zużycia. W najmie długoterminowym rata bywa niższa, bo obejmuje głównie utratę wartości samochodu, ale za nadmiarowy przebieg, rysy, wgniecenia czy uszkodzoną tapicerkę mogę dopłacić. Stawki i cenniki napraw różnią się, dlatego przed podpisaniem umowy proszę finansującego o tabelę opłat. Dopytuję też o tolerancję limitu, rozliczenie opon oraz zakres serwisu i napraw w racie.
Przed oddaniem auta warto pamiętać o kilku czynnościach:
- sfotografować karoserię, szyby, felgi i wnętrze przy odbiorze oraz zwrocie;
- oddać czyste auto wraz z dokumentami, kluczykami i całym wyposażeniem;
- sprawdzić, które uszkodzenia są zwykłymi śladami użytkowania, a które mogą wiązać się z dopłatą;
- usunąć usterki gwarancyjne przed zwrotem, zamiast odkładać naprawy.
Przy odbiorze i zwrocie fotografuję karoserię, szyby, felgi i wnętrze. Ponadto oddaję czyste auto wraz z dokumentami, kluczykami i całym wyposażeniem. Zwykłe ślady użytkowania po 3–4 latach nie powinny oznaczać dopłaty, natomiast głębokie rysy, pęknięta szyba czy brakujące elementy mogą ją podnieść. Przed zwrotem usuwam usterki gwarancyjne, zamiast odkładać naprawy. Najem pozwala uniknąć sprzedaży auta i ryzyka związanego z jego wartością rezydualną, jednak porównując go z wykupem lub kolejnym leasingiem, uwzględniam koszty przebiegu i stanu pojazdu.
Nowy leasing: jak porównać pełny koszt umowy
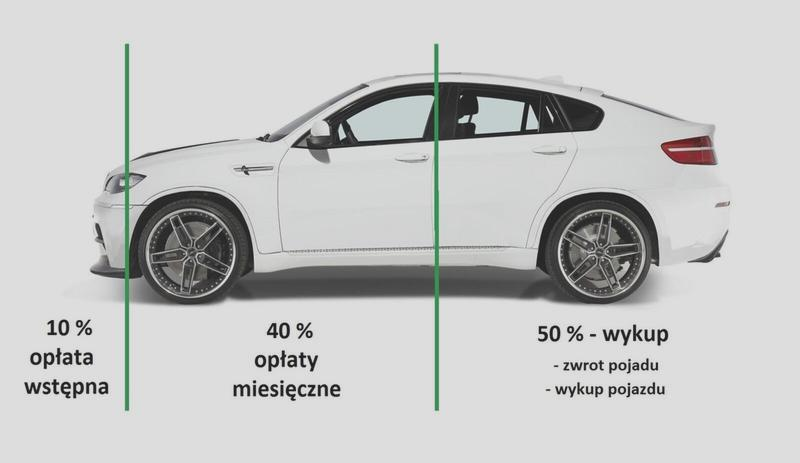
Przy wyborze leasingu sumuję wszystkie wydatki: opłatę wstępną, raty, prowizje, ubezpieczenie OC/AC i ewentualny GAP, serwis, opony, opłaty za przekroczenie limitu kilometrów oraz wykup. Oferty porównuję przy tej samej cenie auta, wpłacie początkowej, okresie umowy i przebiegu. Umowa trwa zwykle od 2 do 7 lat, a leasing konsumencki często od 24 do 60 miesięcy. Na przykład wpłata 10% za auto warte 100 000 zł wynosi 10 000 zł, ale niska rata może wiązać się z wysokim wykupem. Dlatego sprawdzam RRSO, dodatkowe opłaty i warunki wcześniejszego rozwiązania umowy. Upewniam się też, że umowa określa kwotę wykupu, stawkę za każdy kilometr ponad limit i zasady rozliczania uszkodzeń przy zwrocie.
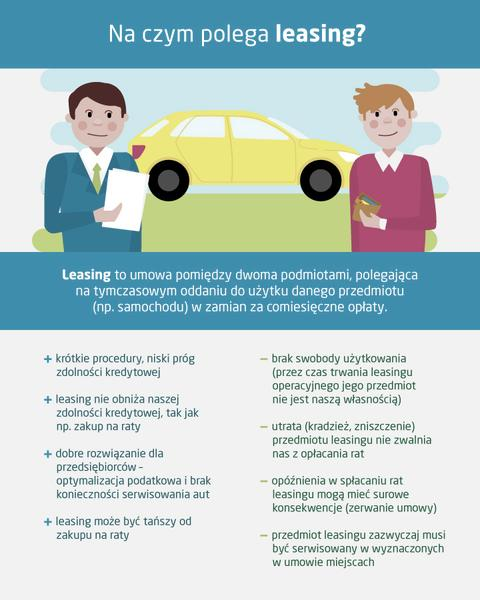
Przy obliczaniu kosztów odróżniam leasing od najmu: leasing daje możliwość wykupu auta, natomiast rata najmu zwykle pokrywa utratę jego wartości i może obejmować serwis, ubezpieczenie, opony lub samochód zastępczy. Wykup w najmie bywa jednak drogi albo niedostępny. Pakiet serwisowy podnosi ratę, ale ułatwia planowanie wydatków, dlatego sprawdzam jego zakres — na przykład przeglądy, sezonową wymianę i przechowywanie opon oraz koordynację napraw. Przy leasingu firmowym uwzględniam także limity kosztów w 2026 r.: 100 000 zł dla większości aut spalinowych, 225 000 zł dla elektrycznych i wodorowych oraz 150 000 zł dla wybranych hybryd plug-in o emisji poniżej 50 g CO₂/km. Limit może obejmować nieodliczoną część VAT, więc porównuję nie tylko ceny netto. Na koniec zestawiam koszt użytkowania bez wykupu, koszt z wykupem oraz koszt zwrotu z ewentualnymi dopłatami. Dzięki temu łatwiej zdecydować, czy przejąć auto na własność, czy je zwrócić i podpisać kolejną umowę.
Wskazówka: porównując nowy leasing z dotychczasową umową, sprawdź, czy niska rata nie oznacza wysokiego wykupu końcowego — dopiero suma wpłaty, rat, opłat i wykupu pokazuje rzeczywisty koszt auta.
Wykup prywatny: zasady sprzedaży auta przed upływem 6 lat
Po prywatnym wykupie auta z leasingu sprzedaż bez PIT jest możliwa po 6 latach, liczonych od pierwszego dnia miesiąca po wykupie. Jeśli wykupię samochód 15 marca 2026 r., termin upłynie 1 kwietnia 2032 r. Sprzedaż wcześniej co do zasady stanowi przychód z działalności gospodarczej, nawet gdy auto nie jest już w niej używane. Sam prywatny wykup nie pozwala skrócić tego okresu.
Przed wcześniejszą sprzedażą warto obliczyć dochód do opodatkowania — zasadniczo różnicę między ceną sprzedaży a kosztem wykupu — oraz sprawdzić, jak wpływa na niego forma opodatkowania działalności. Trzeba też osobno ustalić zasady VAT: przy prywatnym wykupie bez odliczenia VAT i sprzedaży poza działalnością mogą one różnić się od tych dotyczących auta firmowego. Przeczytaj więcej w tym artykule. Dlatego zachowuję fakturę wykupu, umowę sprzedaży i potwierdzenia płatności, a przed transakcją konsultuję się z księgowym. Przy aucie wartym 50–100 tys. zł błąd w rozliczeniu może kosztować więcej niż taka porada.
Wskazówka: przed prywatnym wykupem porównaj jego koszt z planowanym terminem sprzedaży — jeśli chcesz zbyć auto przed upływem 6 lat, sam wykup nie wyłączy przychodu z działalności gospodarczej.
Limity podatkowe leasingu od 2026 roku
Od 1 stycznia 2026 r. limit kosztów większości samochodów spalinowych spada ze 150 000 zł do 100 000 zł. Limit 150 000 zł obejmuje auta emitujące mniej niż 50 g CO₂/km, a dla samochodów elektrycznych i wodorowych nadal wynosi 225 000 zł. Zmiana dotyczy też leasingu operacyjnego: raty rozliczane od 2026 r. podlegają nowemu limitowi, nawet jeśli umowę podpisałem w 2025 r. Proporcję ustalam na podstawie wartości auta, czyli ceny netto powiększonej o nieodliczoną część VAT, i stosuję ją do części kapitałowej raty oraz opłaty wstępnej. Część odsetkową co do zasady zaliczam do kosztów w całości. Na przykład przy cenie 200 000 zł netto i odliczeniu 50% VAT wartość auta wynosi 223 000 zł; przy limicie 100 000 zł w kosztach mieści się więc około 44,8% części kapitałowej. Warto też sprawdzić emisję CO₂, ponieważ nie każda hybryda plug-in spełnia warunek poniżej 50 g/km.
Przy rozliczaniu samochodu warto uwzględnić najważniejsze limity i zasady:
- 100 000 zł dla większości samochodów spalinowych od 1 stycznia 2026 r.;
- 150 000 zł dla aut emitujących mniej niż 50 g CO₂/km;
- 225 000 zł dla samochodów elektrycznych i wodorowych;
- przy użytku mieszanym zwykle 50% odliczenia VAT i 75% kosztów eksploatacji.
Porównując wykup, zwrot auta i nowy leasing, uwzględniam nie tylko ratę, lecz także podatkowy koszt całej umowy. Jak już zgłębiasz ten temat to Sprawdź, jak rozliczyć firmowe auto używane prywatnie. Leasing finansowy rozlicza się inaczej: samochód trafia do ewidencji środków trwałych, a firma go amortyzuje. Odpisy dla aut osobowych podlegają limitom 100 000, 150 000 lub 225 000 zł, zależnie od emisji i rodzaju napędu. Koszty eksploatacji auta używanego prywatnie i służbowo rozliczam zasadniczo w 75%; przy wyłącznym użytku służbowym mogę ująć 100%, jeśli spełnię wymagane formalności. Osobno rozliczam VAT: przy użytku mieszanym zwykle odliczam 50%, natomiast pełne odliczenie wymaga m.in. ewidencji przebiegu, regulaminu i zgłoszenia VAT-26. Jeśli wykupię auto, przy jego sprzedaży uwzględnię PIT, ale według przytoczonych zasad transakcja nie zwiększy podstawy składki zdrowotnej. Dlatego przed wyborem porównuję łączny koszt rat, VAT, wykupu i późniejszej sprzedaży — sama wysokość raty nie przesądza o opłacalności.
Wskazówka: jeśli leasing kończy się w 2026 r., poproś finansującego o symulację kosztów według nowego limitu — nawet umowa zawarta w 2025 r. nie gwarantuje rozliczania rat według wcześniejszych zasad.
Źródła:
- https://biznes.gov.pl/pl/portal/001436
- https://www.podatki.gov.pl/podatki-osobiste/pit/informacje-podstawowe/co-jest-opodatkowane/zbycie-rzeczy-ruchomej
- https://www.leasing.org.pl/Jakich%2Bop%C5%82at%2Bmo%C5%BCe%2Bspodziewa%C4%87%2Bsi%C4%99%2Bklient%2Bzawieraj%C4%85c%2Bumow%C4%99%2Bleasingu%3F
- https://www.podatki.gov.pl/media/rr5pgg25/podatki-2026-przewodnik-dla-inwestorow.pdf
- https://www.vatax.pl/blog/leasing-a-wynajem-dlugoterminowy
- https://automarket.pl/blog/zakup-samochodu/jak-madrze-sfinansowac-samochod-w-2026-kredyt-leasing-czy-wynajem-porownanie
- https://www.superauto.pl/artykuly/leasing-konsumencki
- https://poradnikprzedsiebiorcy.pl/-kupno-samochodu-na-firme-w-jaki-sposob
- https://www.superauto.pl/leasing-konsumencki
FAQ - Najczęstsze pytania i odpowiedzi
Jakie koszty porównać przed decyzją o wykupie, zwrocie auta lub nowym leasingu?Uwzględnij cenę wykupu, opłaty za zwrot, ewentualne naprawy i przekroczenie limitu kilometrów oraz pełny koszt nowej umowy. Porównaj też rynkową wartość auta, koszty jego dalszego utrzymania i skutki podatkowe.
Na co zwrócić uwagę przy wykupie auta po leasingu?Porównaj cenę wykupu z wartością rynkową samochodu i dolicz ewentualny VAT, opłaty za przeniesienie własności oraz rejestrację. Pamiętaj również o kosztach ubezpieczenia, serwisu, opon i napraw, a także o ryzyku spadku wartości pojazdu.
Jak uniknąć nieoczekiwanych dopłat przy zwrocie samochodu?Sprawdź limit kilometrów, stawkę za jego przekroczenie, zasady oceny zużycia i cennik napraw. Przed oddaniem auta udokumentuj jego stan zdjęciami i zwróć je z kompletem dokumentów, kluczyków oraz wyposażenia.
Jak obliczyć rzeczywisty koszt nowego leasingu?Zsumuj opłatę wstępną, raty, prowizje, ubezpieczenie, serwis, opony, dodatkowe opłaty i ewentualny wykup końcowy. Porównuj oferty przy tych samych parametrach i sprawdź m.in. RRSO, limity przebiegu oraz warunki wcześniejszego rozwiązania umowy.
Jakie limity kosztów leasingu obowiązują w 2026 roku?Limity wynoszą 100 000 zł dla większości aut spalinowych, 150 000 zł dla pojazdów emitujących poniżej 50 g CO₂/km oraz 225 000 zł dla samochodów elektrycznych i wodorowych. Nowe limity obejmują raty rozliczane od 2026 r., także w umowach zawartych wcześniej.