Leasing w jednoosobowej działalności gospodarczej może ułatwić finansowanie samochodu lub sprzętu, ale w 2026 roku warto dokładnie sprawdzić aktualne limity i zasady rozliczania kosztów. W artykule wyjaśniam, jak leasing wpływa na firmowe wydatki i podatki, na co zwrócić uwagę przy wyborze oferty oraz w jakich sytuacjach może się opłacać. Podpowiadam też, jakie informacje porównać przed podpisaniem umowy.
- W 2026 r. limity kosztów auta wynoszą 100, 150 lub 225 tys. zł — zależnie od emisji CO₂.
- Po przekroczeniu limitu proporcjonalnie rozlicza się część kapitałową rat; odsetki zasadniczo w całości.
- Użytek mieszany oznacza zwykle 50% odliczenia VAT i 75% kosztów eksploatacji.
- Leasing może chronić płynność, ale porównuj całkowity koszt, wykup, ubezpieczenie i opłaty.
- Opłacalność zależy m.in. od formy opodatkowania, statusu VAT i sposobu użytkowania auta.
- Przed podpisaniem umowy sprawdź emisję pojazdu, warunki finansowania i zasady wykupu.
Od 1 stycznia 2026 r. limit podatkowy dla samochodu osobowego zależy od ceny i emisji CO₂. Dla aut emitujących co najmniej 50 g/km — limit wynosi 100 tys. zł — w tym większości modeli benzynowych, diesli oraz miękkich i klasycznych hybryd. Samochody o emisji poniżej 50 g/km, głównie część hybryd plug-in, obejmuje limit 150 tys. zł, a elektryczne i wodorowe — 225 tys. zł.
W leasingu operacyjnym limit obejmuje część kapitałową opłaty wstępnej i rat, ale nie odsetki, które w całości zalicza się do kosztów. Przypomniało mi się, że tutaj o tym wspominaliśmy. Jeśli wartość auta mieści się w limicie, rozliczysz cały kapitał. W przeciwnym razie podziel limit przez podatkową wartość samochodu, a wynik pomnóż przez część kapitałową opłat. Wartość auta zależy od rozliczenia VAT: przy odliczeniu 50% uwzględnia cenę netto i połowę nieodliczonego VAT, przy odliczeniu 100% — cenę netto, a u podatnika zwolnionego z VAT — cenę brutto.
Przykładowo, przy aucie za 150 tys. zł brutto i limicie 100 tys. zł nie rozliczysz całego kapitału rat. Jeśli odliczasz 50% VAT, podatkowa wartość auta wynosi około 139 024 zł, więc w kosztach uwzględnisz około 71,9% kapitału. Przy cenie 300 tys. zł brutto i emisji co najmniej 50 g/km proporcja będzie jeszcze niższa. Dlatego porównując oferty, sprawdzam nie tylko ratę, lecz także emisję konkretnego egzemplarza, cenę i całkowity koszt finansowania.
Wyższa emisja, wyższy koszt auta — co zmienia się w rozliczeniu?
Nowe zasady obejmują również leasingi operacyjne zawarte przed 2026 r. Jeśli firma nadal spłaca samochód spalinowy objęty limitem 100 tys. zł, od 2026 r. stosuje nową proporcję do kolejnych opłat. Wcześniejsze podpisanie umowy nie zachowuje limitu 150 tys. zł. Inaczej rozlicza się auta wprowadzone do ewidencji środków trwałych przed zmianą, m.in. finansowane leasingiem finansowym — zachowują dotychczasowe limity. Emisję pojazdu sprawdzisz w polu V.7 dowodu rejestracyjnego, w danych CEPiK lub w świadectwie zgodności CoC; dokumenty warto zachować na wypadek kontroli.
Limit 100 tys. zł nie przekreśla leasingu, ale zwiększa realny koszt auta o wyższej emisji, bo mniejsza część kapitału obniża podstawę opodatkowania i składkę zdrowotną. Skoro jesteśmy w temacie, sprawdź, kto może dostać leasing auta i jak zwiększyć szanse na finansowanie. VAT rozlicza się oddzielnie: przy użytku mieszanym zwykle odliczysz 50%, a przy wyłącznie firmowym — 100%, jeśli spełnisz wymogi ewidencyjne. Z kolei wydatki eksploatacyjne przy użytku mieszanym ujmuje się w kosztach co do zasady w 75%, a ubezpieczenie AC podlega odrębnemu limitowi 150 tys. zł. Przed podpisaniem umowy porównaj więc ratę i wykup, emisję CO₂, sposób użytkowania auta, status VAT oraz formę opodatkowania.
Leasing w JDG w 2026 roku: limity i wybór finansowania
W 2026 roku koszty leasingu samochodu zależą m.in. od emisji CO₂, wartości auta i sposobu jego użytkowania. Przed podpisaniem umowy porównaj formy finansowania, zasady odliczania VAT oraz całkowity koszt.
- Sprawdź limit kosztów według emisji CO₂. Dla aut emitujących co najmniej 50 g CO₂/km, w tym większości samochodów spalinowych i klasycznych hybryd, limit części kapitałowej opłat leasingowych wynosi 100 000 zł. Przy emisji poniżej 50 g/km, typowej dla części hybryd plug-in, wzrasta do 150 000 zł, a dla aut elektrycznych i wodorowych — do 225 000 zł. Potwierdź emisję w dowodzie rejestracyjnym, CEPiK lub świadectwie zgodności i zachowaj dokument.
- Oblicz proporcję, jeśli auto przekracza limit. Wartość pojazdu ustal jako netto przy odliczeniu 100% VAT, netto powiększone o nieodliczoną połowę VAT przy użytku mieszanym albo brutto, jeśli jesteś zwolniony z VAT. Następnie pomnóż opłatę wstępną i kapitałową część rat przez proporcję: limit podzielony przez wartość auta. Część odsetkową raty co do zasady rozliczysz w całości. Zasada obejmuje także umowy leasingu operacyjnego zawarte przed 2026 rokiem.
- Dobierz rodzaj finansowania do faktury za pojazd. Przy leasingu operacyjnym auto pozostaje własnością finansującego, a opłatę wstępną i raty rozliczasz na podstawie faktur. W leasingu finansowym i pożyczce leasingowej wprowadzasz pojazd do środków trwałych i amortyzujesz; w leasingu finansowym VAT zwykle płacisz z góry. Przy fakturze VAT 23% leasing operacyjny bywa praktyczny. Jeśli kupujesz auto na fakturę VAT-marża lub na podstawie umowy kupna-sprzedaży, porównaj leasing finansowy z pożyczką — leasing operacyjny może doliczyć VAT do finansowania.
- Weź pod uwagę sposób użytkowania auta i status VAT. Przy użytku mieszanym odliczysz zasadniczo 50% VAT od rat i wydatków związanych z samochodem, a nieodliczona część wpływa na koszt z uwzględnieniem limitu. Aby odliczyć 100% VAT, używaj auta wyłącznie w działalności, prowadź ewidencję przebiegu, ustal zasady użytkowania i złóż VAT-26. Wydatki eksploatacyjne przy użytku mieszanym zaliczysz zwykle do kosztów w 75%; podatnik zwolniony z VAT rozlicza odpowiednią część kwoty brutto.
- Dopasuj finansowanie do podatków i dostępnej gotówki. Leasingowe koszty obniżają podstawę opodatkowania, więc korzyść zwykle rośnie wraz ze stawką PIT. Na ryczałcie nie odliczysz ich od przychodu, choć czynny podatnik VAT może odliczać VAT na zasadach ogólnych. Leasing rozkłada płatności i może szybciej przynieść koszty niż zakup za gotówkę, ale wymaga terminowej spłaty i ogranicza swobodę dysponowania autem. Porównuj całkowite koszty, nie tylko miesięczną ratę.
- Sprawdź wykup, ubezpieczenie i opłaty dodatkowe. Wykup stanowi odrębną transakcję i podlega osobnym zasadom rozliczenia. Może zmienić rozkład spłaty kapitału, ale nie znosi proporcji dotyczącej opłat leasingowych. Sprawdź też OC, AC i GAP: limity dla AC i GAP mogą różnić się od limitu kosztów leasingu, a OC rozlicza się osobno. Przed podpisaniem umowy przeanalizuj tabelę opłat, warunki wcześniejszego zakończenia oraz zasady rozliczenia szkody całkowitej lub kradzieży.
- Porównaj oferty i oceń przydatność leasingu. Leasingodawca może wymagać wkładu własnego, ubezpieczenia i zabezpieczenia umowy, a wcześniejsze zakończenie umowy może dużo kosztować. Jednak procedura bywa prostsza niż przy kredycie, a leasing pozwala sfinansować samochód, maszyny lub sprzęt bez angażowania całej gotówki. Przed wyborem zsumuj raty, wykup, ubezpieczenie i opłaty dodatkowe, a następnie uwzględnij skutki podatkowe dla swojej sytuacji.
| Temat | Zasada | Wartości |
|---|---|---|
| VAT od auta osobowego | Użytek mieszany / wyłącznie firmowy | 50% / 100% VAT |
| Limit kosztów auta | CO₂ ≥ 50 g/km / CO₂ < 50 g/km / elektryczne i wodorowe | 100 000 / 150 000 / 225 000 zł |
| Leasing auta ponad limit | Proporcja tylko dla kapitału; odsetki w całości | limit ÷ wartość auta po odliczeniu VAT |
| Forma opodatkowania | Skala / liniowy: koszty obniżają dochód; ryczałt: bez kosztów PIT | 12% / 32% / 19% / 8,5–17% |
| Płynność | Leasing: wkład i raty; zakup gotówkowy: wydatek z góry | Wkład zwykle 10–20%; amortyzacja auta: 60 mies. |
| Wykup prywatny | Sprzedaż bez PIT po 6 latach; darowizna bliskiemu: sprzedaż po 6 mies. | 6 lat / 6 mies. |
Odliczenia w JDG: znaczenie VAT i formy opodatkowania
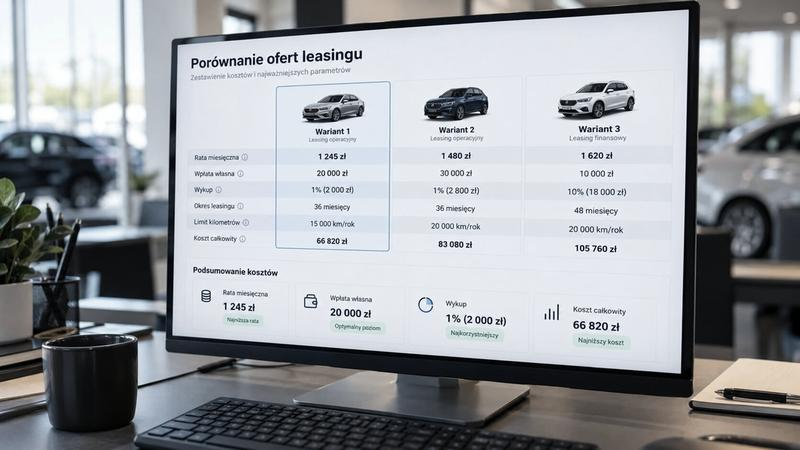
Sprawdź, jak forma opodatkowania, status VAT i rodzaj wydatku wpływają na rozliczenia JDG. Dowiedz się też, jak w 2026 roku rozliczać samochód, leasing i koszty eksploatacji.
- Najpierw ustal formę opodatkowania. Przy skali podatkowej lub podatku liniowym koszty firmowe obniżają dochód, a więc także PIT i — zależnie od sytuacji — składkę zdrowotną. Korzyść zwykle rośnie wraz ze stawką podatku. Na ryczałcie wydatki nie obniżają podatku, ponieważ oblicza się go od przychodu; kartę podatkową rozlicza się według odrębnych zasad. Sama forma opodatkowania nie przesądza jednak o opłacalności wydatku: uwzględnij również VAT i rzeczywiste koszty działalności.
- Następnie sprawdź status VAT i cel zakupu. Czynny podatnik VAT może co do zasady odliczyć VAT związany z działalnością. Podatnik zwolniony z VAT nie odliczy go, dlatego — jeśli przepisy pozwalają zaliczyć wydatek do kosztów — uwzględnia kwotę brutto. Przy samochodzie osobowym używanym zarówno służbowo, jak i prywatnie odliczysz zazwyczaj 50% VAT. Odliczenie 100% wymaga wyłącznego użytku firmowego oraz spełnienia warunków, takich jak prowadzenie ewidencji przebiegu i złożenie VAT-26. W przypadku maszyn i wielu innych składników wykorzystywanych w działalności VAT może podlegać pełnemu odliczeniu.
- Oddziel odliczenie VAT od kosztu uzyskania przychodu. Odliczenie VAT nie oznacza, że cała faktura obniży PIT. Sprawdź, jaka część wydatku służy działalności, czy obejmuje ją limit oraz czy masz dokumenty potwierdzające związek wydatku z uzyskiwaniem lub zabezpieczeniem przychodu. Ponadto przy aucie osobowym używanym także prywatnie zaliczysz do kosztów co do zasady 75% wydatków eksploatacyjnych, takich jak paliwo, serwis i części.
- Przy leasingu sprawdź limit dla danego pojazdu. Od 2026 r. limit kosztów wynosi 100 000 zł dla samochodów emitujących co najmniej 50 g CO₂/km, 150 000 zł dla pojazdów emitujących mniej niż 50 g/km oraz 225 000 zł dla samochodów elektrycznych i wodorowych. Emisję sprawdzisz w dokumentacji pojazdu lub danych CEPiK. Jeśli auto przekracza właściwy limit, zastosuj proporcję do kapitałowej części opłaty wstępnej i rat; odsetki leasingowe zaliczysz do kosztów w całości. Limity obejmują także leasing operacyjny, najem i dzierżawę, również na podstawie umów zawartych przed 2026 r.
- Porównując leasing z zakupem, uwzględnij wykup. Leasing operacyjny rozkłada płatności w czasie i może pozwolić szybciej ujmować wydatki niż standardowa, pięcioletnia amortyzacja. Przy zakupie samochodu o wartości powyżej 10 000 zł zasadniczo wpisujesz go do ewidencji środków trwałych i amortyzujesz, stosując odpowiedni limit. Dla używanego auta możesz zastosować indywidualną stawkę, jeśli spełniasz wymagane warunki. Wykup z leasingu stanowi odrębną transakcję, dlatego przed ustaleniem jego wartości i sposobu rozliczenia sprawdź aktualne zasady. Nie kieruj się wyłącznie wysokością raty: porównaj całkowity koszt finansowania, podatki, płynność firmy i przewidywaną cenę odsprzedaży.
- Na koniec dolicz pozostałe koszty i oceń sytuację firmy. Porównaj opłatę wstępną, odsetki, ubezpieczenie i opłaty umowne. OC samochodu zaliczysz do kosztów co do zasady w pełnej wysokości, natomiast przy AC może obowiązywać limit zależny od wartości pojazdu. Zawieszenie działalności nie zwalnia z płacenia rat leasingowych, a możliwość ich późniejszego rozliczenia zależy od okoliczności i zasad podatkowych. W nietypowej sytuacji lub przy pojeździe o wysokiej wartości skonsultuj rozliczenie z księgowym.
Leasing czy zakup za gotówkę: wpływ na płynność firmy i całkowity koszt
Zakup za gotówkę zapewnia pełną własność auta i eliminuje comiesięczne raty, ale może uszczuplić rezerwę firmy. Przy cenie 180 000 zł te środki nie posłużą na przykład na pensje, zapasy ani rozwój sprzedaży. Leasing zwykle wymaga wpłaty początkowej w wysokości 10–20%, a pozostałą kwotę rozkłada na raty. Jeśli interesują cię takie tematy, porównaj koszty najmu i leasingu. Firma zachowuje więc większą poduszkę finansową i łatwiej planuje wydatki, musi jednak płacić raty także wtedy, gdy przychody chwilowo spadają.
Na całkowity koszt leasingu wpływają oprocentowanie, okres umowy, wpłata początkowa, wykup i ubezpieczenie. Przy aucie za 150 000 zł umowa na 36 miesięcy z wpłatą 10% może oznaczać ratę około 4 100 zł i łączny koszt opłat wynoszący około 109,5% ceny pojazdu. Wydłużenie umowy do 60 miesięcy obniża ratę do około 2 630 zł, ale podnosi łączny koszt do około 116%. Zakup za gotówkę eliminuje odsetki leasingowe, lecz zamraża środki firmy. Dlatego warto porównać całkowity koszt finansowania i wysokość rezerwy pozostałej na koncie.
Podatkowe limity mogą mocno zmienić koszt firmowego auta
W leasingu operacyjnym firma rozlicza opłatę wstępną i kapitałową część rat z uwzględnieniem limitu wartości samochodu; część odsetkową co do zasady zalicza do kosztów w całości. Od 2026 roku limity wynoszą: 100 000 zł dla aut emitujących co najmniej 50 g CO₂ na kilometr, 150 000 zł dla pojazdów o emisji poniżej tego progu oraz 225 000 zł dla aut elektrycznych i wodorowych. Jeśli spalinowe auto kosztuje 180 000 zł, a limit wynosi 100 000 zł, ograniczenie obejmuje odpowiednią część opłat kapitałowych. Znaczenie ma również sposób użytkowania auta: przy użytku mieszanym przedsiębiorca odlicza 50% VAT, a przy wyłącznie firmowym — 100%.
Zakup za gotówkę także nie pozwala od razu rozliczyć całej wartości pojazdu. Firma zwykle wpisuje auto do ewidencji środków trwałych i amortyzuje je w czasie, standardowo nawet przez 60 miesięcy. Do kalkulacji warto włączyć również koszty eksploatacji: przy użytku mieszanym zazwyczaj można odliczyć 50% VAT i zaliczyć 75% wydatków do kosztów. Pełne odliczenie VAT wymaga wyłącznego użytku firmowego, ewidencji przebiegu oraz formalnego zgłoszenia pojazdu. Leasing częściej sprzyja płynności i przewidywalnym wydatkom, natomiast gotówka upraszcza rozliczenie i eliminuje koszt finansowania. Wybór zależy więc od tego, czy ważniejsza jest wolna gotówka, czy niższa łączna suma wydatków.
Wskazówka: porównując leasing z zakupem za gotówkę, zestawiaj nie tylko sumę rat z ceną auta, lecz także koszt finansowania po uwzględnieniu podatkowych limitów i wartość rezerwy, którą zachowasz w firmie.
Wykup prywatny po leasingu: zasady sprzedaży i korzyści podatkowe
Lista przedstawia zasady prywatnego wykupu samochodu po leasingu, jego możliwe skutki podatkowe oraz kwestie, które warto sprawdzić przed decyzją.
- Wykup poza działalnością. Przedsiębiorca może wykupić samochód prywatnie i nie wpisywać go do firmowej ewidencji środków trwałych. Ponieważ wykup stanowi odrębną transakcję od rat leasingowych, należy osobno ocenić jego skutki podatkowe.
- Sprzedaż po upływie sześciu lat. Sprzedaż auta przed upływem sześciu lat od prywatnego wykupu może wiązać się z obowiązkiem zapłaty PIT. Po tym czasie sprzedaż co do zasady nie podlega PIT z działalności. Przed transakcją warto jednak potwierdzić aktualne zasady u księgowego.
- Darowizna dla najbliższej rodziny. Można też przekazać samochód osobie z najbliższej rodziny, należącej do tzw. zerowej grupy podatkowej. Zgodnie z zasadami opisanymi w materiałach obdarowany może sprzedać auto bez PIT po upływie sześciu miesięcy od darowizny. Trzeba jednak udokumentować przekazanie i dopełnić wymaganych formalności.
- Korzyści i ograniczenia wykupu prywatnego. Prywatny wykup może być atrakcyjny zwłaszcza wtedy, gdy opłata wynosi niewiele, np. 1%, a samochód mieści się w limicie kosztów. Nie rozlicza się go jednak tak jak zakupu firmowego, a zasady odliczania VAT i ujmowania kosztów mogą się różnić.
- Limity samochodowe w 2026 roku. Przy firmowym rozliczaniu samochodów osobowych limit kosztów zależy od emisji CO₂: wynosi 100 tys. zł dla pojazdów emitujących co najmniej 50 g/km, 150 tys. zł dla emitujących poniżej 50 g/km oraz 225 tys. zł dla aut elektrycznych i wodorowych. Limity obejmują m.in. raty leasingowe i firmowy wykup, ale nie należy automatycznie stosować ich do wykupu prywatnego.
- Sprawdzenie umowy i aktualnych przepisów. Przed końcem leasingu sprawdź wysokość wykupu, termin i sposób płatności oraz dokumenty, które wystawi leasingodawca. Ponieważ przepisy i planowane zmiany mogą wpłynąć na opłacalność darowizny lub sprzedaży, skonsultuj decyzję z księgowym albo doradcą podatkowym.
Najczęstsze pytania (FAQ)
Jakie limity kosztów leasingu samochodu obowiązują w 2026 roku?Limit wynosi 100 tys. zł dla samochodów emitujących co najmniej 50 g CO₂/km, 150 tys. zł dla pojazdów o emisji poniżej 50 g/km oraz 225 tys. zł dla aut elektrycznych i wodorowych. Jeśli wartość auta przekracza właściwy limit, proporcję stosuje się do kapitałowej części opłaty wstępnej i rat.
Czy w leasingu można w całości zaliczyć raty do kosztów firmy?Nie zawsze: gdy samochód przekracza limit, kosztem jest tylko odpowiednia część kapitałowa opłat. Część odsetkową rat co do zasady można zaliczyć do kosztów w całości.
Ile VAT można odliczyć od samochodu w leasingu?Przy użytku mieszanym można zazwyczaj odliczyć 50% VAT. Odliczenie 100% wymaga wyłącznego wykorzystywania auta w działalności oraz spełnienia warunków, m.in. prowadzenia ewidencji przebiegu i złożenia VAT-26.
Czy nowe limity obejmują leasing operacyjny zawarty przed 2026 rokiem?Tak, od 2026 roku nowe limity stosuje się do kolejnych opłat także w przypadku leasingów operacyjnych zawartych wcześniej. Wyjątkiem są m.in. auta wprowadzone do ewidencji środków trwałych przed zmianą, które zachowują dotychczasowe limity.
Kiedy leasing może opłacać się bardziej niż zakup auta za gotówkę?Leasing może być korzystny, gdy firma chce zachować gotówkę i rozłożyć płatności na raty, szczególnie jeśli rozlicza koszty na skali podatkowej lub podatku liniowym. Przed wyborem warto porównać całkowity koszt finansowania, wykup, ubezpieczenie, limity podatkowe i wpływ zakupu gotówkowego na płynność firmy.