Składając wniosek o leasing, wiem, że leasingodawca przede wszystkim ocenia ryzyko: sprawdza, czy będę regularnie opłacać raty przez cały okres umowy. Jeśli szukasz podobnych treści to sprawdź, na co uważać przy leasingu auta. Analizuje więc przychody, koszty, zysk lub stratę, obecne kredyty i leasingi oraz stabilność firmy. Przy jednoosobowej działalności może przyjrzeć się również mojej prywatnej sytuacji finansowej, ponieważ za zobowiązania odpowiadam całym majątkiem. Liczy się nie tylko wysokość dochodu, lecz także jego przewidywalność. Dlatego regularne wpływy z umów i zleceń mogą przemawiać na moją korzyść nawet wtedy, gdy firma działa krótko.
- Leasingodawca ocenia przede wszystkim zdolność do terminowej spłaty rat, analizując przychody, koszty, zobowiązania, stabilność firmy oraz historię płatniczą w BIK i rejestrach dłużników. W przypadku jednoosobowej działalności może uwzględnić także sytuację finansową właściciela.
- Krótki staż firmy, strata lub pojedynczy negatywny wpis nie muszą oznaczać odmowy. Warto wyjaśnić nietypowe wyniki i udokumentować przyszłe wpływy, na przykład kontraktami, zleceniami, listami intencyjnymi lub biznesplanem.
- Szanse na finansowanie może zwiększyć wyższa wpłata początkowa, która obniża kwotę leasingu. Warunki umowy — w tym raty, okres finansowania i wykup — należy jednak dopasować do realnego budżetu, pozostawiając środki na bieżące wydatki firmy.
- Pomocne może być wybranie popularnego, łatwego do wyceny i odsprzedaży samochodu, a przy krótkim stażu lub słabszych wynikach także przedstawienie dodatkowego zabezpieczenia, np. poręczyciela. Nie gwarantuje to jednak pozytywnej decyzji.
- Przed złożeniem wniosku warto sprawdzić historię płatniczą, uporządkować zaległości, przygotować dokumenty finansowe i rejestrowe oraz zweryfikować samochód i sprzedawcę.
- Kryteria i wymagania różnią się między leasingodawcami. Po odmowie należy ustalić jej przyczynę i dopasować kolejną ofertę do sytuacji firmy; decyzję mogą też różnić procedury uproszczone i standardowe.
Znaczenie ma także historia kredytowa. Leasingodawca może sprawdzić dane w BIK oraz rejestrach dłużników, takich jak KRD czy BIG. Czasem uwzględnia również historię płatniczą właściciela firmy i powiązanych z nim podmiotów. Terminowe spłaty wcześniejszych zobowiązań zwiększają wiarygodność, natomiast zaległości, aktywna egzekucja lub zajęcie rachunku mogą utrudnić uzyskanie finansowania. Jednak pojedynczy negatywny wpis nie zawsze oznacza automatyczną odmowę — liczą się jego wysokość, aktualność i wyjaśnienie sprawy.
Wyższa wpłata może przechylić szalę na korzyść firmy
O decyzji przesądzają również parametry transakcji: cena i rodzaj przedmiotu, jego wiek, wartość rynkowa oraz łatwość odsprzedaży. Na przykład popularny samochód osobowy stanowi zwykle bardziej przewidywalne zabezpieczenie niż nietypowa maszyna, którą trudno sprzedać na rynku wtórnym. Wyższa opłata początkowa zmniejsza kwotę finansowania, a tym samym może poprawić ocenę wniosku. Ważne są też okres umowy, wysokość raty i wykup — powinny odpowiadać realnym możliwościom firmy, a nie tylko dobrze wyglądać w kalkulacji.
Krótki staż działalności nie musi przekreślać szans na leasing. Niektóre firmy wymagają co najmniej 6 lub 12 miesięcy prowadzenia biznesu, podczas gdy inne dopuszczają finansowanie od pierwszego dnia. Przedstawienie podpisanego kontraktu może pomóc wykazać przyszłe wpływy. Dodatkowym wsparciem będzie poręczyciel albo inne zabezpieczenie. Warto też pamiętać, że procedura uproszczona może zakończyć się decyzją w ciągu kilku godzin, natomiast standardowa analiza dokumentów finansowych trwa od kilkunastu dni do kilku tygodni.
Leasing samochodu — jak zwiększyć szanse na finansowanie
Leasingodawca ocenia ryzyko oraz to, czy firma będzie w stanie terminowo spłacać raty. Dlatego przed złożeniem wniosku sprawdź swoją sytuację, dobierz odpowiednie warunki i przygotuj potrzebne dokumenty. Poniższe wskazówki mogą pomóc również nowym firmom i przedsiębiorcom z trudniejszą historią finansową.
- Sprawdź swoją sytuację finansową i historię płatniczą. Przeanalizuj przychody, bieżące zobowiązania oraz wpisy w BIK i rejestrach dłużników, takich jak KRD. Leasingodawca może uwzględnić także stabilność działalności, wyniki finansowe i zaległości wobec ZUS lub urzędu skarbowego. Jeśli prowadzisz jednoosobową działalność, ocenie może podlegać również Twoja sytuacja finansowa. Ureguluj możliwe do spłacenia zaległości i zachowaj potwierdzenia wpłat. Negatywny wpis nie zawsze oznacza odmowę, jednak może ograniczyć wybór ofert lub podnieść koszt finansowania.
- Dopasuj samochód i parametry umowy do możliwości firmy. Najpierw ustal bezpieczny miesięczny budżet, a potem dobierz wartość auta, okres leasingu, wpłatę początkową i wykup. Popularny, łatwy do wyceny samochód może być prostszy do sfinansowania niż drogi lub nietypowy pojazd. Wyższa opłata wstępna zmniejsza kwotę finansowania, a zwykle także raty. Jeśli przychody firmy są sezonowe, rozważ różne harmonogramy spłat. Porównuj przy tym całkowity koszt umowy, nie tylko wysokość raty.
- Przygotuj dokumenty i pokaż źródła przychodów firmy. Zgromadź wymagane przez finansującego dokumenty rejestrowe i finansowe oraz informacje o dochodach, zobowiązaniach i historii spłat. Młoda firma może dołączyć biznesplan, umowy z klientami, kontrakty, listy intencyjne, referencje i dokumenty potwierdzające doświadczenie właściciela w branży. Jeśli firma wykazuje stratę, wyjaśnij jej przyczynę, na przykład sezonowość, jednorazową inwestycję, wysoką amortyzację lub przesunięcie fakturowania. Następnie pokaż, z jakich środków będzie spłacać raty.
- Jeśli prowadzisz nową firmę, ogranicz ryzyko transakcji. Krótki staż nie wyklucza leasingu: niektóre oferty są dostępne od pierwszego dnia działalności, podczas gdy inne wymagają kilku miesięcy lub dłuższej historii. Przygotuj się jednak na wyższą wpłatę własną, niższy limit finansowania albo konieczność dostarczenia dodatkowych dokumentów. Rozważ auto o umiarkowanej wartości i udokumentuj regularne dochody, doświadczenie zawodowe lub wcześniejsze zlecenia. Ponieważ zasady różnią się między leasingodawcami, sprawdź, który finansuje firmy o podobnym stażu i profilu.
- Dobierz procedurę i finansującego do swojej sytuacji. Procedura uproszczona może ograniczyć liczbę dokumentów i przyspieszyć wstępną decyzję, ale nie obejmuje każdej transakcji ani każdego wnioskodawcy. Z kolei procedura standardowa zwykle wymaga dokładniejszej analizy wyników, zobowiązań, branży i historii kredytowej. Kryteria różnią się między leasingodawcami, również w odniesieniu do wpisów w bazach, zaległości, strat czy krótkiego stażu firmy. Dlatego odmowa jednej instytucji nie przesądza o decyzji innej. Ustal przyczynę odmowy, a następnie złóż wniosek u finansującego, którego oferta odpowiada Twoim warunkom.
- Rozważ dodatkowe zabezpieczenie, jeśli jest potrzebne. Poręczyciel ze stabilnymi dochodami i dobrą zdolnością kredytową może pomóc firmie o krótkim stażu, ograniczonej historii finansowej lub wykazującej stratę. Leasingodawca może zaproponować też weksel, blokadę środków na rachunku, gwarancję odkupu albo przewłaszczenie majątku. Przed złożeniem wniosku sprawdź, które zabezpieczenia akceptuje finansujący i jakie obowiązki się z nimi wiążą.
- Sprawdź samochód i sprzedawcę przed rozpoczęciem formalności. Jeśli wybierasz auto używane, oceń jego stan i cenę rynkową oraz sprawdź, czy nie jest obciążone zastawem. Leasingodawca może zweryfikować również sprzedawcę. Gdy cena zakupu różni się od wyceny, może zażądać dodatkowej wpłaty, zaproponować negocjację ceny lub zasugerować inny egzemplarz. Upewnij się też, że firma leasingowa akceptuje dany rocznik, pojazd i dostawcę.
Leasing dla nowej firmy: jak uzyskać finansowanie na start działalności
Poniższe kroki pomogą przygotować wniosek o leasing dla nowej firmy, ograniczyć ryzyko odmowy i dobrać warunki do możliwości początkującego przedsiębiorstwa.
- Wybierz przedmiot dopasowany do potrzeb i skali firmy. Najpierw określ, jaki środek trwały jest niezbędny do prowadzenia działalności i czy jego wartość odpowiada przewidywanym przychodom. Leasingodawcy często łatwiej finansują popularny samochód osobowy lub dostawczy niż drogą maszynę, pojazd premium albo sprzęt o niewielkim rynku wtórnym. Jeśli potrzebujesz maszyny lub innego nietypowego przedmiotu, wcześniej sprawdź, czy dany leasingodawca go finansuje i jakiego stażu firmy wymaga.
- Przygotuj wiarygodny obraz planowanych przychodów. Brak historii finansowej nie oznacza automatycznej odmowy, ale warto przedstawić inne dowody, że firma zdoła regulować raty. Dołącz podpisane kontrakty lub zamówienia, a jeśli jeszcze ich nie masz — listy intencyjne od potencjalnych klientów. Następnie uzupełnij dokumentację biznesplanem, referencjami oraz potwierdzeniem doświadczenia w branży, także zdobytego przed założeniem działalności.
- Dopasuj wkład własny i raty do realnego budżetu. Wyższa opłata początkowa zmniejsza kwotę finansowania i może poprawić ocenę wniosku. Dlatego leasingodawca może oczekiwać od młodej firmy większego wkładu, niekiedy sięgającego kilkudziesięciu procent. Porównaj jednak nie tylko ratę, lecz także opłatę wstępną, okres umowy i wykup. Nie zakładaj, że od pierwszego dnia działalności uzyskasz finansowanie bez wpłaty. Jeśli firma osiąga sezonowe przychody, sprawdź możliwość dopasowania harmonogramu spłat do cyklu biznesowego.
- Przygotuj dokumenty i wyjaśnij sytuację finansową. Każdy leasingodawca określa własny zakres wymaganych materiałów, zależnie od przedmiotu finansowania. Może poprosić o dokumenty rejestrowe, wyciągi z rachunku firmowego oraz oświadczenia o dochodach, zobowiązaniach i braku zaległości w ZUS oraz urzędzie skarbowym. Przygotuj też informacje o bieżących przychodach i zobowiązaniach. Jeśli firma wykazuje stratę, podaj konkretną przyczynę — na przykład sezonowość, jednorazową inwestycję, wysoką amortyzację lub przesunięte fakturowanie — i wyjaśnij, czy problem miał charakter przejściowy.
- Sprawdź historię płatniczą i uporządkuj zaległości. Leasingodawca może zweryfikować przedsiębiorcę, a przy jednoosobowej działalności także jego osobistą sytuację finansową, w tym historię w BIK i rejestrach dłużników. Sprawdź również, czy nie masz zaległości wobec ZUS lub urzędu skarbowego. Uregulowanie niewielkiego długu może poprawić wiarygodność i pomóc uzyskać korzystniejsze warunki. Jeśli spłacasz zadłużenie w ratach, przygotuj potwierdzenia wpłat i zawartego porozumienia. Negatywny wpis nie zawsze oznacza odmowę, ale może wiązać się z dodatkowymi wymaganiami.
- Rozważ dodatkowe zabezpieczenie, jeśli firma działa bardzo krótko. Leasingodawca może zażądać poręczenia osoby lub firmy o odpowiedniej zdolności finansowej. W zależności od transakcji może zaproponować też weksel, blokadę środków na rachunku, gwarancję odkupu lub hipotekę. Przed złożeniem wniosku ustal, czy zabezpieczenie jest konieczne i jakie zobowiązania z niego wynikają. Poręczyciel może bowiem odpowiadać za spłatę, jeśli leasingobiorca przestanie regulować raty.
- Porównaj procedury i politykę kilku leasingodawców. Firmy różnie definiują „nową firmę”: część wymaga kilku miesięcy działalności, a inne finansują przedsiębiorców już od pierwszego dnia. Procedura uproszczona może ograniczyć liczbę dokumentów i przyspieszyć decyzję, lecz jej dostępność zależy między innymi od wartości i rodzaju przedmiotu, wkładu własnego oraz profilu firmy. Sprawdź także, czy leasingodawca akceptuje wybranego dostawcę. Odmowa jednej instytucji nie przesądza o decyzji innej, dlatego najpierw ustal przyczynę i dopasuj kolejną ofertę do problemu.
Wyższa wpłata własna i poręczyciel: sposoby na zwiększenie szans na leasing
Składając wniosek o leasing, patrzę na niego oczami finansującego: im mniej pożycza i im pewniejsza jest spłata, tym lepiej. Dlatego rozważam wyższą wpłatę własną — na przykład 20–30% ceny auta zamiast standardowych 10%. Taki wkład zmniejsza kwotę finansowania, może obniżyć raty i pomaga zwłaszcza wtedy, gdy prowadzę firmę od niedawna, mam krótką historię finansową albo przejściową stratę. Przy aucie za 100 000 zł wpłata 30 000 zł oznacza, że do sfinansowania pozostaje 70 000 zł.
Przed złożeniem wniosku gromadzę konkretne informacje potwierdzające, że poradzę sobie ze zobowiązaniem: dane o przychodach, aktualnych ratach, regularnych zleceniach i doświadczeniu w branży. Jeśli zakup wiąże się z nowym kontraktem, dołączam jego kopię, a zainteresowanie klientów mogę udokumentować listami intencyjnymi. Ponadto sprawdzam wpisy w BIK i KRD oraz wybieram przedmiot o przewidywalnej wartości, na przykład popularny model samochodu. Odmowa jednego leasingodawcy nie oznacza jednak, że inni podejmą taką samą decyzję, ponieważ stosują różne kryteria i procedury.
Stabilne dochody poręczyciela mogą przechylić szalę na twoją korzyść
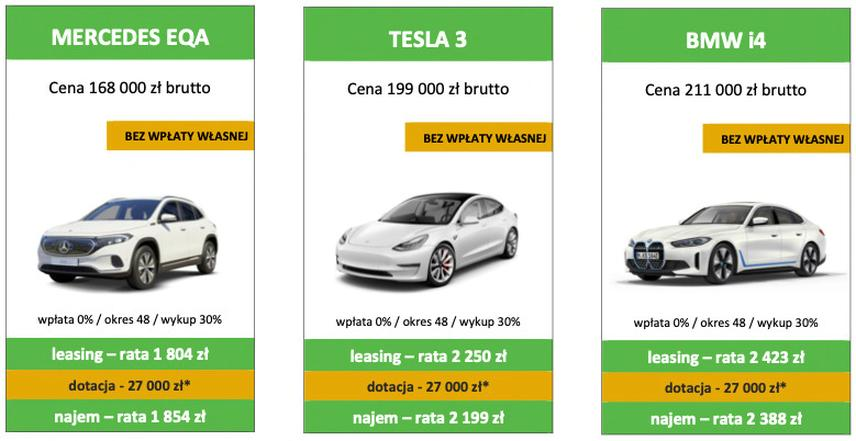
Gdy sama wyższa wpłata nie wystarcza, mogę zaproponować poręczyciela. Osoba lub firma w tej roli zobowiązuje się spłacić należność, jeśli nie będę regulować rat, dlatego leasingodawca sprawdza jej dochody, zobowiązania i historię płatniczą. Jak już zahaczyliśmy o ten temat, sprawdź, kiedy GAP chroni leasing i kredyt. Największą wartość ma poręczyciel z regularnymi przychodami i dobrą zdolnością finansową. Takie wsparcie może pomóc przy nowej działalności, krótkiej historii kredytowej albo słabszych wynikach firmy, ale nie gwarantuje zgody. Liczą się również wartość pojazdu, okres umowy i pozostałe zabezpieczenia.
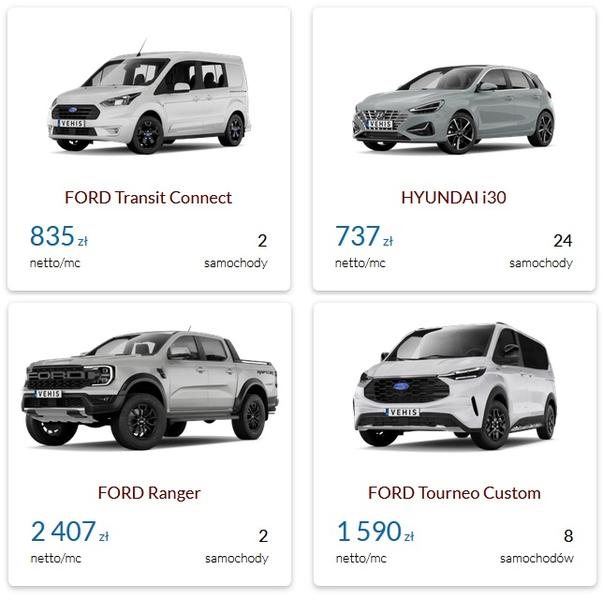
Przed podpisaniem umowy porównuję kilka wariantów, uwzględniając wpłatę własną, wysokość rat, czas finansowania i kwotę wykupu. Nie wybieram najwyższej wpłaty za wszelką cenę, lecz zostawiam firmie środki na podatki, ZUS i bieżące wydatki. Sprawdzam też, czy poręczyciel rozumie zakres odpowiedzialności oraz czy proponowane zabezpieczenie rzeczywiście poprawia warunki. Dzięki temu przedstawiam wniosek jasno, ograniczam ryzyko finansującego i zwiększam szanse na korzystną decyzję.
Wskazówka: przed zaoferowaniem poręczenia warto poprosić leasingodawcę o wyjaśnienie, czy obecność poręczyciela może obniżyć wymagany wkład własny lub ratę — samo zabezpieczenie nie zawsze zmienia warunki umowy.
Odmowa leasingu: jak przygotować wniosek i dobrać ofertę do swojej sytuacji
Jeśli leasingodawca odmówi finansowania, najpierw ustal przyczynę, a potem dopasuj wniosek, przedmiot i ofertę do swojej sytuacji. Poniższe kroki mogą zwiększyć szansę na pozytywną decyzję.
- Ustal przyczynę odmowy. Poproś o wskazanie problemu i sprawdź, czy chodzi o zdolność leasingową, krótki staż firmy, historię w BIK lub KRD, zaległości w ZUS albo US, czy o sam przedmiot lub sprzedawcę. Inny leasingodawca może ocenić wniosek inaczej, ponieważ firmy stosują różne kryteria i procedury.
- Sprawdź finanse i uporządkuj zobowiązania. Przeanalizuj przychody, koszty, obecne raty i historię spłat, a także zweryfikuj wpisy w bazach gospodarczych. Jeśli masz niewielką zaległość, rozważ jej uregulowanie przed złożeniem wniosku. Przy zadłużeniu spłacanym w ratach przygotuj potwierdzenia wpłat i ustaleń. Aktywna egzekucja lub zajęcie rachunku może znacznie utrudnić uzyskanie leasingu, dlatego wyjaśnij tę sytuację przed rozpoczęciem procedury.
- Przygotuj dokumenty i objaśnij nietypowe wyniki. Zależnie od procedury leasingodawca może poprosić o dokumenty rejestrowe, wyciągi bankowe, informacje o dochodach i zobowiązaniach oraz zaświadczenia z ZUS i urzędu skarbowego. Jeśli firma wykazuje stratę, wyjaśnij jej przyczynę, na przykład sezonowość, jednorazową inwestycję, wysoką amortyzację lub przesunięcie fakturowania, a także przedstaw bieżącą płynność. Pomocne będą również kontrakty, listy intencyjne, referencje, biznesplan i dokumenty potwierdzające doświadczenie w branży.
- Dopasuj ofertę do możliwości firmy. Porównaj nie tylko ratę, lecz także opłatę wstępną, okres finansowania, wykup i całkowity koszt umowy. Wyższy wkład własny zmniejsza kwotę finansowania i może poprawić ocenę ryzyka, ale nie powinien pozbawić firmy środków na bieżącą działalność. Przy sezonowych przychodach rozważ zmianę harmonogramu rat. Pamiętaj też, że leasing bez wpłaty nie zawsze będzie dostępny, zwłaszcza dla nowej firmy.
- Wybierz odpowiednią procedurę i firmę leasingową. Procedura uproszczona wymaga zwykle mniej dokumentów i może przyspieszyć decyzję, szczególnie przy popularnym samochodzie lub nowym sprzęcie o łatwej do oszacowania wartości. Nie obejmuje jednak każdego przedmiotu ani wnioskodawcy. Większa transakcja, używana maszyna lub nietypowy składnik majątku mogą wymagać pełnej analizy finansowej. Sprawdź również, czy leasingodawca akceptuje dany przedmiot, jego rocznik i dostawcę. Przy większej inwestycji rozważ podział finansowania między kilku leasingodawców.
- Ogranicz ryzyko związane z przedmiotem. Wybierz rzecz o wartości odpowiedniej do skali działalności, popularną i łatwą do odsprzedaży. Przy używanym samochodzie lub maszynie sprawdź, czy wycena odpowiada cenie zakupu i czy przedmiot nie ma zastawu. Jeśli wycena jest zaniżona, przekaż rzeczoznawcy konkretne informacje o stanie, wyposażeniu i niedawnych naprawach. Możesz też zwiększyć wpłatę, negocjować cenę albo wybrać inny egzemplarz. Jeśli problem dotyczy sprzedawcy, zapytaj o zmianę dostawcy lub inną konstrukcję transakcji.
- Przy krótkim stażu firmy pokaż wiarygodność. Nowa firma może ubiegać się o leasing, jednak wymagania zależą od leasingodawcy, przedmiotu i kwoty finansowania. Warto przedstawić doświadczenie właściciela w branży, regularne przychody ze zleceń, kontrakty lub listy intencyjne. Leasingodawca może oczekiwać wyższej opłaty wstępnej, niższej kwoty finansowania albo dodatkowego zabezpieczenia. Poręczyciel z dobrą sytuacją finansową może pomóc, choć nie jest konieczny w każdej transakcji.
Źródła:
- https://iflsa.pl/porady/jak-zwiekszyc-szanse-na-leasing-samochodu/
- https://www.leason.pl/10-najczestszych-przyczyn-odmowy-udzielenia-leasingu-i-jak-im-zaradzic/
- https://samochodowy.pl/blog/artykul/michal-macuk/leasing-dla-nowej-firmy-czy-mozna-dostac-samochod-od-pierwszego-dnia-dzialalnosci
- https://efl.pl/pl/biznes-i-ty/artykuly/leasing-dla-nowych-firm
- https://go-leasing.pl/leasing-dla-nowych-firm-i-startupow-poradnik/
- https://vehis.pl/moto/artykul/leasing-samochodu-dla-freelancera-jak-go-uzyskac
- https://www.leason.pl/firma-wykazujaca-strate-dostanie-leasing/
- https://sprawdzleasing.pl/blog/post/leasing-z-zaleglosciami-w-zus-lub-us-czy-jest-mozliwy
- https://chinskiesamochody.pl/strefa-wiedzy/leasing-uproszczony-na-chinskie-auta-jak-dostac-szybka-decyzje
Najczęstsze pytania i odpowiedzi (FAQ)
Kto ma największe szanse na uzyskanie leasingu samochodu?Największe szanse ma firma, która osiąga regularne przychody, terminowo spłaca zobowiązania i może wykazać stabilność finansową. Znaczenie mają także obecne raty, historia w BIK i rejestrach dłużników oraz wartość i łatwość odsprzedaży wybranego auta.
Czy nowa firma może otrzymać leasing samochodu?Tak, krótki staż działalności nie wyklucza finansowania, a niektórzy leasingodawcy udostępniają je nawet od pierwszego dnia. Pomocne mogą być podpisane kontrakty, biznesplan, doświadczenie właściciela, wyższa wpłata początkowa lub dodatkowe zabezpieczenie.
Jak wyższa wpłata początkowa wpływa na szanse uzyskania leasingu?Wyższa wpłata zmniejsza kwotę, którą finansuje leasingodawca, i może poprawić ocenę wniosku. Zwykle obniża też raty, ale warto zachować środki na bieżące wydatki firmy i porównać całkowity koszt umowy.
Jak przygotować się do złożenia wniosku o leasing?Przed złożeniem wniosku warto sprawdzić swoją sytuację finansową, historię płatniczą i ewentualne wpisy w BIK lub rejestrach dłużników, a także uporządkować zaległości. Należy przygotować dokumenty finansowe oraz dowody przychodów, takie jak umowy z klientami, kontrakty czy listy intencyjne.
Co zrobić po odmowie leasingu?Najpierw warto ustalić przyczynę odmowy, na przykład zbyt krótki staż firmy, zaległości, parametry auta lub brak wymaganych dokumentów. Następnie można poprawić wniosek, zmienić warunki finansowania albo zwrócić się do innego leasingodawcy, który stosuje odmienne kryteria.