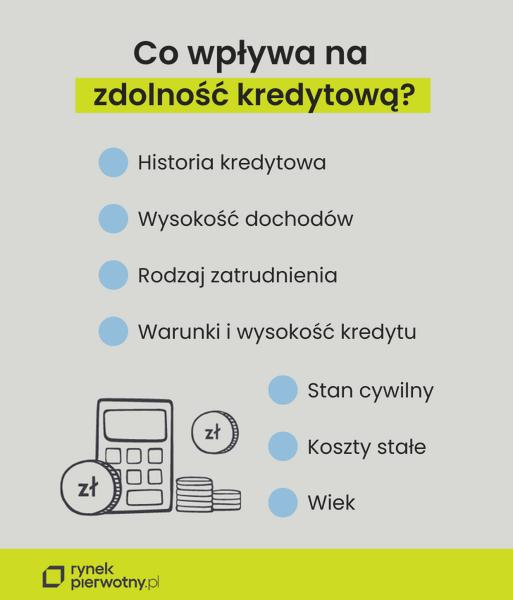
Oceniając wpływ raty leasingowej na zdolność kredytową, sprawdzam przede wszystkim, ile pieniędzy zostaje firmie po opłaceniu stałych kosztów. Bank analizuje wysokość i stabilność dochodów, wydatki, historię spłat oraz inne zobowiązania, na przykład kredyty, limity na kartach i pożyczki ratalne. Często bierze pod uwagę także wskaźnik DTI, czyli stosunek miesięcznych zobowiązań do dochodów. W przypadku firmy sprawdza ponadto jej rentowność, sezonowość przychodów, branżę i staż działalności.
- Rata leasingowa może obniżyć zdolność kredytową, bo bank może potraktować ją jako stałe obciążenie i uwzględnić przy ocenie dochodów, wydatków, wskaźnika DTI oraz przepływów pieniężnych.
- Wpływ leasingu zależy m.in. od jego rodzaju, wysokości raty i opłaty wstępnej, formy opodatkowania, kondycji firmy oraz zasad stosowanych przez konkretny bank.
- Leasing operacyjny zwykle obniża wykazywany dochód przez zaliczanie rat do kosztów; w leasingu finansowym koszty obejmują m.in. amortyzację i część odsetkową. Żaden wariant nie gwarantuje lepszej oceny kredytowej.
- Przed planowanym kredytem, szczególnie hipotecznym, warto z wyprzedzeniem sprawdzić wpływ leasingu na finanse firmy i zostawić środki na wkład własny oraz bieżące wydatki.
- Leasingodawca może przekazywać informacje o umowie i spłatach do BIK. Terminowe raty mogą wspierać wiarygodność, a opóźnienia zaszkodzić historii kredytowej i utrudnić uzyskanie finansowania.
- Przy porównywaniu ofert należy uwzględnić nie tylko ratę, ale też opłatę wstępną, wykup, ubezpieczenie i całkowity koszt finansowania.
Rata leasingowa może zmniejszyć środki dostępne na spłatę nowego kredytu, ponieważ bank może uznać ją za regularne obciążenie. Jej wpływ zależy jednak od wysokości raty, rodzaju umowy, formy opodatkowania i zasad stosowanych przez bank. Przy leasingu operacyjnym cała rata zwykle stanowi koszt, a więc obniża dochód wykazywany przez firmę. Sam przedmiot pozostaje własnością leasingodawcy, dlatego umowa nie zawsze pojawia się w bilansie tak jak kredyt. Bank może jednak dostrzec płatności na wyciągu lub sprawdzić dane w bazach informacji kredytowej.
Leasing może poprawić wynik firmy, ale uszczuplić gotówkę i utrudnić kredyt

Przy leasingu finansowym przedsiębiorca ujmuje przedmiot w majątku i rozlicza amortyzację, a do kosztów zalicza odpisy oraz część odsetkową raty. A jak już mowa o tym to sprawdź, jak sprawnie rozliczyć naprawę auta w leasingu. W dokumentach dochód może więc wyglądać korzystniej niż przy leasingu operacyjnym. Ponadto niektóre banki doliczają amortyzację z powrotem, bo nie oznacza ona bieżącego odpływu gotówki. Nie przesądza to jednak o lepszej ocenie: analityk może uwzględnić również zobowiązanie, przepływy pieniężne i kondycję całej firmy. Przy ryczałcie bank może z kolei samodzielnie oszacować dochód, a ratę potraktować jako osobne miesięczne obciążenie.
Liczą się także wysokość opłaty wstępnej i długość umowy. Wyższa wpłata może obniżyć kolejne raty, ale jednocześnie mocno uszczuplić gotówkę i pogorszyć wynik za okres analizowany przez bank. Dlatego jeśli planuję kredyt w ciągu najbliższych 12–24 miesięcy, wcześniej sprawdzam, jak konkretna rata wpłynie na dochód i zdolność, zamiast kierować się wyłącznie korzyścią podatkową. Dbam też o terminowe płatności, ponieważ opóźnienia mogą zaszkodzić historii kredytowej i utrudnić uzyskanie finansowania nawet przy wysokich przychodach firmy.
Leasing operacyjny a finansowy – różnice w kosztach i wpływie na dochód
Wybierając leasing, najpierw sprawdzam, jak jego forma wpłynie na koszty firmy i dochód wykazywany w dokumentach. Jak już tu trafiłeś, sprawdź, kiedy GAP chroni leasing i kredyt. Przy leasingu operacyjnym samochód lub maszyna pozostaje własnością leasingodawcy, a ja mogę zaliczać do kosztów podatkowych raty, opłatę wstępną i — zgodnie z obowiązującymi zasadami — wykup. Dzięki temu szybciej obniżam podstawę opodatkowania, ale wykazuję też niższy dochód. Ma to znaczenie, jeśli planuję ubiegać się o kredyt, ponieważ bank analizuje m.in. dochody, stałe wydatki i wysokość rat.

Z kolei w leasingu finansowym wpisuję przedmiot do ewidencji środków trwałych firmy i dokonuję odpisów amortyzacyjnych. Koszty podatkowe obejmują odpisy oraz odsetkową część raty, natomiast część kapitałowa spłaca zobowiązanie. Zwykle rozliczam wówczas mniej kosztów na bieżąco niż przy leasingu operacyjnym, dlatego mogę wykazać wyższy dochód. Bank nadal uwzględnia jednak ratę jako miesięczne obciążenie, a przy pełnej księgowości leasing finansowy zwiększa zarówno aktywa, jak i zobowiązania firmy.
Jedna rata, dwa różne skutki dla firmowego portfela
Różnicę pokazuje prosty przykład. Przy racie w wysokości 3 000 zł netto w leasingu operacyjnym zasadniczo cała kwota może obniżać bieżący dochód podatkowy, z uwzględnieniem limitów i zasad dotyczących danego przedmiotu. Jak już jesteśmy w temacie to sprawdź, jak obniżyć koszty ubezpieczenia auta w leasingu. Natomiast w leasingu finansowym rozliczam odpis amortyzacyjny i odsetki, więc miesięczny koszt podatkowy może być niższy od raty. Dla samochodu osobowego standardowa stawka amortyzacji wynosi 20% rocznie, czyli amortyzacja trwa pięć lat. Rzeczywisty koszt zależy jednak m.in. od wartości auta, limitów podatkowych i sposobu jego użytkowania. Przed podpisaniem umowy porównuję nie tylko sumę rat, lecz także opłatę początkową, wykup, ubezpieczenie i całkowity koszt finansowania.
Przed wyborem leasingu porównuję najważniejsze koszty i skutki dla finansów firmy:
- wysokość rat i opłaty wstępnej,
- zasady rozliczania kosztów podatkowych,
- kwotę wykupu i całkowity koszt finansowania,
- wpływ raty oraz dochodu firmy na ocenę zdolności kredytowej.
Nie zakładam, że leasing operacyjny zawsze poprawia zdolność kredytową, a finansowy — ją obniża. Bank może uwzględnić raty, dochód po odliczeniu kosztów, przepływy pieniężne, formę opodatkowania i historię spłat. Znaczenie ma również to, czy leasingowany sprzęt pomaga firmie zwiększać przychody. Dlatego przed zaciągnięciem kredytu sprawdzam, jak konkretna umowa wpłynie na wynik firmy w perspektywie miesiąca i roku, oraz pilnuję terminowych płatności. Wybieram leasing operacyjny, gdy zależy mi na większych bieżących kosztach i elastycznym użytkowaniu przedmiotu, a finansowy — gdy chcę ująć go w majątku firmy i rozliczać koszty przez amortyzację.
Ciekawostka: ta sama rata leasingowa może różnie wpłynąć na ocenę zdolności kredytowej w różnych bankach — jeden mocniej uwzględni miesięczne zobowiązanie, a inny większą wagę przyłoży do dochodu firmy i jej przepływów pieniężnych.
Leasing przed kredytem hipotecznym – jak zaplanować kolejność finansowania?
Poniższe kroki pomogą Ci zaplanować leasing przed złożeniem wniosku o kredyt hipoteczny, ocenić jego wpływ na zdolność kredytową i uniknąć decyzji, które mogłyby osłabić wniosek o finansowanie mieszkania.
- Ustal, kiedy złożysz wniosek o hipotekę. Jeśli planujesz ubiegać się o kredyt w ciągu najbliższego roku, najpierw omów swoją sytuację finansową z bankiem. Nowy leasing — zwłaszcza z wysoką opłatą wstępną — może obniżyć dochód wykazywany za dany okres, a tym samym zmniejszyć dostępną kwotę kredytu. Nie zakładaj, że bank nie uwzględni leasingu tylko dlatego, że przedmiot należy do leasingodawcy.
- Policz zdolność, uwzględniając raty leasingowe. Bank może uznać ratę za stałe miesięczne obciążenie, wliczyć ją do relacji zobowiązań do dochodów (DTI) albo ocenić jej wpływ na wolne przepływy pieniężne. Sprawdzi też dochody i ich stabilność, koszty firmy, inne zobowiązania oraz historię spłat. Sposób kalkulacji zależy od banku, formy opodatkowania i rodzaju kredytu.
- Dobierz rodzaj leasingu do sposobu rozliczeń i planów kredytowych. W leasingu operacyjnym przedsiębiorca zalicza raty do kosztów, co może obniżyć wykazywany dochód, choć bank zwykle nie traktuje tej umowy jak standardowego kredytu. Przy leasingu finansowym przedsiębiorca ujmuje przedmiot w środkach trwałych, amortyzuje go i zalicza do kosztów część odsetkową. Niektóre banki mogą jednak doliczyć amortyzację z powrotem do dochodu. Dlatego wcześniej sprawdź, jak wybrany bank ocenia oba warianty — nie ma jednej reguły dla wszystkich instytucji.
- Ogranicz obciążenie, jeśli leasing jest konieczny. Rozważ dłuższy okres umowy, by obniżyć miesięczną ratę, i dopasuj ją do swoich stabilnych możliwości finansowych. Unikaj wysokiej opłaty wstępnej tuż przed wnioskiem hipotecznym. Może ona przynieść korzyść podatkową, ale jednorazowy wydatek pogorszy wyniki analizowane przez bank, często za ostatnie 12–24 miesiące.
- Zadbaj o terminowość i przygotuj dokumenty. Jeśli leasingodawca raportuje do BIK, opóźnienia w spłacie mogą trafić do baz informacji kredytowej i osłabić Twoją wiarygodność, niezależnie od wysokości dochodów. Przed złożeniem wniosku zgromadź harmonogram leasingu, potwierdzenia spłat i dokumenty finansowe firmy. Bank może też przeanalizować koszty, rentowność, sezonowość przychodów oraz stabilność branży.
- Porównaj całkowity koszt i zachowaj rezerwę finansową. Uwzględnij raty, opłaty początkowe i końcowe, ubezpieczenie oraz warunki wykupu. Leasing może być elastyczny i korzystny podatkowo, ale nie zawsze kosztuje mniej niż kredyt. Zostaw środki na wkład własny do hipoteki i bieżące wydatki, a następnie oceń łączny koszt obu form finansowania oraz ich wpływ na budżet domowy lub firmowy.
Terminowa spłata rat leasingowych a historia w BIK
Gdy brałem auto w leasing, zależało mi nie tylko na wygodnych ratach, lecz także na wpływie umowy na moją historię w BIK. Leasing nie zawsze pojawia się w tej bazie: jedne firmy przekazują informacje o umowach i spłatach, a inne nie. Dlatego przed podpisaniem dokumentów sprawdziłem, czy mój leasingodawca raportuje dane do Biura Informacji Kredytowej.
Jeśli firma przekazuje te informacje, terminowe raty mogą działać na moją korzyść. Każda spłata zgodna z harmonogramem potwierdza, że odpowiedzialnie obsługuję zobowiązania. Z czasem może to wzmocnić moją wiarygodność w oczach banku, choć nie gwarantuje kredytu ani konkretnego wyniku scoringowego. Bank bierze pod uwagę również dochody, wydatki, staż pracy lub prowadzenia firmy, inne zobowiązania oraz liczbę niedawnych zapytań kredytowych.
Opóźnienia mogą natomiast zaszkodzić. Jeśli leasingodawca raportuje dane, zaległa rata może trafić do BIK i stać się dla banku sygnałem ostrzegawczym. Nawet gdy leasing nie widnieje w tej bazie, brak płatności może prowadzić do monitów, dodatkowych opłat, wypowiedzenia umowy lub trudności z uzyskaniem kolejnego finansowania. Dlatego pilnuję terminów i nie zakładam, że zobowiązanie pozostanie niewidoczne tylko dlatego, że przedmiot leasingu formalnie należy do leasingodawcy.
Jedno przeoczenie może zaszkodzić — pilnuj rat i buduj zaufanie banku
Aby uniknąć opóźnień, sprawdzam datę każdej raty, ustawiam przypomnienie w kalendarzu i zostawiam na rachunku odpowiednią kwotę. Jeśli miesięczna rata wynosi na przykład 1 850 zł, zapewniam dostępność środków przed terminem, a nie dopiero w dniu płatności. Przy zmiennych przychodach firmowych odkładam pieniądze wcześniej, zwłaszcza przed miesiącami, w których wpływy bywają niższe.
Wpływ leasingu na moją historię kredytową zależy także od rodzaju umowy i praktyki leasingodawcy. Leasing operacyjny często nie działa jak tradycyjny kredyt, jednak rata nadal stanowi stały wydatek. Dlatego bank może uwzględnić ją przy obliczaniu zdolności kredytowej i analizie relacji zobowiązań do dochodów, czyli wskaźnika DTI. Ponadto może sprawdzić wyciągi bankowe i dokumenty księgowe, które pokazują regularność płatności.
Przed złożeniem wniosku o kredyt sprawdzam własny raport BIK i weryfikuję poprawność widocznych w nim danych. Przyglądam się statusowi umowy, historii spłat oraz ewentualnym opóźnieniom. Jeśli znajdę błąd, kontaktuję się z instytucją, która przekazała dane, i proszę o jego wyjaśnienie. Warto zrobić to z wyprzedzeniem, zanim bank zacznie analizować wniosek.
Terminowe raty leasingowe nie gwarantują, że bank przyzna mi finansowanie, ale mogą pomóc zbudować obraz rzetelnego klienta, jeśli dane trafiają do BIK. Z kolei nawet jedno przeoczenie może mieć konsekwencje. Dlatego ustawiam przypomnienia i szybko reaguję na problemy z płynnością, a dzięki temu lepiej kontroluję bieżące zobowiązania i swoją historię finansową.
Najczęstsze pytania (FAQ)
Czy rata leasingowa obniża zdolność kredytową?Może ją obniżyć, ponieważ bank często uwzględnia ratę jako regularne obciążenie zmniejszające środki dostępne na spłatę nowego kredytu. Skala wpływu zależy m.in. od wysokości raty, dochodów, rodzaju leasingu i zasad stosowanych przez konkretny bank.
Czym różni się wpływ leasingu operacyjnego i finansowego na ocenę kredytową?W leasingu operacyjnym rata zwykle stanowi koszt firmy i może obniżyć wykazywany dochód. W leasingu finansowym do kosztów zalicza się m.in. amortyzację i część odsetkową raty, ale bank nadal może uwzględnić zobowiązanie i jego wpływ na przepływy pieniężne.
Czy leasing zawsze jest widoczny w BIK?Nie, zależy to od tego, czy leasingodawca przekazuje informacje do BIK. Bank może jednak zauważyć płatności na wyciągach lub przeanalizować dokumenty finansowe firmy, dlatego nie należy zakładać, że umowa pozostanie niewidoczna.
Jak terminowe spłacanie rat leasingowych wpływa na historię kredytową?Jeśli leasingodawca raportuje dane do BIK, terminowe płatności mogą wspierać wiarygodność kredytową, ale nie gwarantują przyznania kredytu. Opóźnienia mogą zaszkodzić historii spłat, a także prowadzić do dodatkowych opłat i problemów z uzyskaniem finansowania.
Jak zaplanować leasing przed wnioskiem o kredyt hipoteczny?Jeśli wniosek planujesz złożyć w najbliższych 12–24 miesiącach, wcześniej sprawdź z bankiem, jak rata i forma leasingu wpłyną na ocenę dochodu oraz zdolność kredytową. Uwzględnij też opłatę wstępną, zachowaj środki na wkład własny i pilnuj terminowej spłaty zobowiązań.