Zakup samochodu często wiąże się z dużym wydatkiem, dlatego kredyt może pomóc rozłożyć go na wygodne raty. W artykule wyjaśnię, na co zwrócić uwagę przy wyborze oferty, jak porównywać całkowity koszt finansowania i które zapisy umowy warto dokładnie sprawdzić. Podpowiem też, jak uniknąć dodatkowych opłat i dopasować kredyt do własnych możliwości.
Kredyt i leasing prowadzą do zakupu samochodu, ale opłacają się w różnych sytuacjach. Przy nowym lub kilkuletnim aucie kupowanym przez firmę na fakturę VAT często korzystniejszy jest leasing operacyjny: zwykle wymaga co najmniej 10% wpłaty własnej, a raty można zaliczać do kosztów podatkowych. Leasingodawcy mogą też uzyskać rabat u dealera. Porównaj jednak całkowity koszt umowy, nie tylko miesięczną ratę.
Z kolei kredyt może być lepszym wyborem przy zakupie od osoby prywatnej lub na fakturę VAT-marża, gdyż leasing bywa wtedy trudniej dostępny i nie daje typowych korzyści podatkowych. Sprawdza się również u osób prywatnych, które mają ograniczony wybór leasingu konsumenckiego, oraz przy aucie za mniej niż 20–25 tys. zł, gdy opłaty leasingowe zwiększają łączny koszt. Bank może sfinansować nawet 100% ceny, a kupujący od razu staje się właścicielem pojazdu.
Starsze auto bez ograniczeń? Kredyt daje więcej swobody
Leasingodawcy najczęściej nie finansują chętnie aut starszych niż 6 lat. Ponadto wiek samochodu wraz z okresem umowy zwykle nie może przekroczyć 8–10 lat. Dlatego pięcio- lub sześcioletnie auto można czasem wziąć w leasing tylko na 3–4 lata, co podnosi ratę. Banki bywają bardziej elastyczne: mogą udzielić kredytu na samochód 12-letni, a spłatę rozłożyć nawet na 8 lat, choć uwzględniają też wiek auta przy ostatniej racie. Kredyt zwykle ułatwia wcześniejszą spłatę i swobodny wybór ubezpieczyciela, jednak bank może wymagać polisy AC z cesją.
W firmie przy kredycie koszty obejmują przede wszystkim odsetki i amortyzację, natomiast przy leasingu operacyjnym rozlicza się je zwykle przez raty. Limity podatkowe dotyczą jednak obu form finansowania. VAT odlicza się na podstawie faktury zakupu: najczęściej 50% przy użytku mieszanym albo 100% przy wyłącznym użytku firmowym, jeśli spełnisz wymagane warunki. Dlatego przed wyborem sprawdzam całkowitą kwotę do zapłaty, opłaty dodatkowe i zasady wcześniejszej spłaty — niższa rata nie zawsze oznacza tańszy samochód.
Jak wybrać kredyt na samochód i ograniczyć koszty?
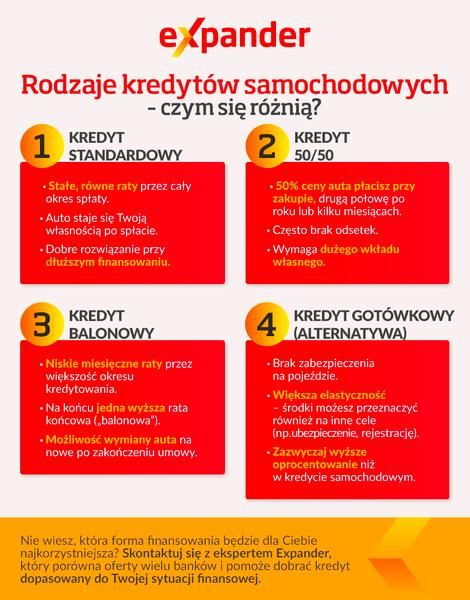
Porównaj kredyt z leasingiem, sprawdź łączny koszt finansowania i warunki umowy, a następnie oceń ryzyko dodatkowych wydatków.
- Porównaj kredyt z leasingiem. Kredyt sprawdzi się przy zakupie auta od osoby prywatnej, na umowę kupna-sprzedaży lub fakturę VAT-marża, a także przy tanim albo starszym samochodzie. Z kolei firmy często wybierają leasing nowych i kilkuletnich aut kupowanych na fakturę VAT. Dla osoby prywatnej finansującej używany samochód kredyt może być jedyną realną opcją.
- Sprawdź wiek auta i czas spłaty. Banki mogą finansować nawet kilkunastoletnie pojazdy, a okres spłaty wydłużyć do 8 lat. Sprawdź jednak, ile lat będzie miało auto po zakończeniu umowy, ponieważ bank może ograniczyć czas kredytowania. Przy bardzo starym samochodzie rozważ też kredyt gotówkowy: może kosztować więcej, ale nie wiąże się z warunkami dotyczącymi pojazdu.
- Porównuj całkowity koszt, nie tylko ratę. Zestaw RRSO, odsetki, prowizje i wymagane ubezpieczenia. Uwzględnij również wkład własny: kredyt może pokryć 100% ceny, natomiast leasing często wymaga wpłaty początkowej, np. 10%. Niższa rata może oznaczać dłuższą spłatę, a przez to wyższy łączny koszt.
- Sprawdź zabezpieczenia i zasady wcześniejszej spłaty. Bank może wymagać polisy AC z cesją odszkodowania na jego rzecz, ale zwykle pozwala swobodniej wybrać ubezpieczyciela niż firma leasingowa. Przed podpisaniem umowy ustal też opłatę za wcześniejszą spłatę — zazwyczaj jest prostsza i niższa niż przy leasingu.
- Policz skutki zakupu dla firmy. Przy kredycie przedsiębiorca rozlicza odsetki i amortyzację, a nie całą ratę, jak przy leasingu operacyjnym. VAT odlicza z faktury zakupu, nie od kredytu. Jeśli używa samochodu również prywatnie, zwykle odliczy 50% VAT; przy użytkowaniu wyłącznie firmowym może odliczyć 100%, jeśli spełni wymagane warunki. Porównaj te zasady z korzyściami podatkowymi leasingu.
- Oceń ryzyko utraty wartości auta. Po kradzieży lub szkodzie całkowitej odszkodowanie z AC może nie pokryć ceny zakupu, a kredyt nadal trzeba spłacać. Ubezpieczenie GAP może pokryć różnicę między wartością rynkową auta a ceną z faktury. Przed zakupem sprawdź zakres ochrony, termin zawarcia polisy i odbiorcę odszkodowania.
Zakup używanego auta od osoby prywatnej: jak uniknąć kosztownych przeszkód?
Przed zakupem używanego auta od osoby prywatnej sprawdź dokumenty, historię i stan techniczny pojazdu. Ponadto uwzględnij koszty finansowania, ubezpieczenia oraz formalności po transakcji, by ograniczyć ryzyko nieplanowanych wydatków.
- Zweryfikuj sprzedającego i dokumenty auta. Upewnij się, że sprzedający jest właścicielem pojazdu lub ma prawo nim dysponować. Porównaj dane z dowodu rejestracyjnego z numerem VIN na samochodzie i sprawdź kompletność dokumentów.
- Sprawdź historię i stan techniczny. Zweryfikuj przebieg, historię szkód, liczbę właścicieli i ważność badań technicznych. Przed zakupem zleć niezależny przegląd w warsztacie, ponieważ koszt napraw może przewyższyć pozorną oszczędność na cenie auta.
- Policz całkowity koszt zakupu. Oprócz ceny auta uwzględnij ewentualne naprawy, rejestrację, ubezpieczenie i podatek od czynności cywilnoprawnych. Przy zakupie od osoby prywatnej zwykle nie otrzymasz faktury VAT, dlatego nie odliczysz podatku od ceny samochodu.
- Dobierz finansowanie do wieku i ceny pojazdu. Leasing bywa trudno dostępny przy zakupie od osoby prywatnej, bo firmy leasingowe często preferują auta od dealerów lub komisów. Mogą też ograniczać finansowanie samochodów starszych niż około 6 lat oraz pojazdów o niskiej wartości. Kredyt samochodowy zwykle daje większą elastyczność: bank może sfinansować starsze i tańsze auto, a prywatny sprzedawca na ogół nie stanowi przeszkody. Porównaj jednak całkowity koszt finansowania, nie tylko ratę.
- Sprawdź warunki kredytu. Bank może wymagać ubezpieczenia AC i cesji praw z polisy, choć często pozwala swobodniej wybrać ubezpieczyciela niż firma leasingowa. Sprawdź również maksymalny wiek auta na koniec spłaty, ponieważ może on skrócić okres kredytowania. Jeśli samochód nie spełnia wymogów kredytu samochodowego, rozważ kredyt gotówkowy — może jednak kosztować więcej.
- Starannie sporządź umowę kupna-sprzedaży. Podaj dane stron, cenę, datę i godzinę przekazania auta, numer VIN, przebieg oraz znane wady pojazdu. Zachowaj podpisany egzemplarz i potwierdzenie zapłaty. Dokładny opis stanu samochodu może pomóc uniknąć późniejszych sporów.
- Uwzględnij dodatkową ochronę finansową. W razie kradzieży lub szkody całkowitej odszkodowanie z AC może nie pokryć ceny zakupu, a kredyt nadal trzeba spłacać. Ubezpieczenie GAP może pokryć część różnicy, jeśli spełnisz warunki polisy. Przed zakupem sprawdź jej zakres, limity i termin zawarcia.
Całkowity koszt kredytu: na co zwrócić uwagę poza wysokością raty?
Niska rata nie pokazuje pełnego kosztu kredytu. Zsumuj raty i opłaty z całego okresu umowy, a następnie porównaj RRSO oraz całkowitą kwotę do zapłaty. Podobne raty mogą oznaczać różnicę nawet kilkunastu tysięcy złotych.
Sprawdź prowizję, opłatę przygotowawczą i koszt usług dodatkowych. Jeśli niższe oprocentowanie wymaga konta, karty lub ubezpieczenia, uwzględnij cenę tych produktów przez cały okres umowy. Przy zmiennej stopie rata może wzrosnąć, dlatego poproś o harmonogram i sprawdź, jak bank rozkłada kapitał oraz odsetki.
Uwzględnij też wkład własny, opłaty za wcześniejszą spłatę i koszty zabezpieczenia kredytu. Finansowanie samochodu może nie wymagać wpłaty początkowej, a bank może zaakceptować używane auto kupione od osoby prywatnej lub na fakturę VAT-marża. Jeśli ciekawi cię ta tematyka to Sprawdź, jak obniżyć koszt leasingu auta prywatnego. Często wymaga jednak polisy AC z cesją praw na bank. Porównaj jej cenę z ofertami innych firm i sprawdź warunki umowy.
Kradzież lub szkoda mogą zostawić cię z długiem — sprawdź, co pokryje polisa
Do kosztu zakupu dolicz raty, ubezpieczenie, rejestrację i ewentualną wycenę auta. Po kradzieży lub szkodzie całkowitej AC może wypłacić odszkodowanie odpowiadające aktualnej wartości rynkowej, niższej po latach od ceny zakupu. GAP może pokryć część różnicy, a przy kredycie ma to znaczenie, bo zobowiązanie nie znika wraz z samochodem. Przed zakupem sprawdź cenę polisy, zakres ochrony i limit wypłaty. Jak już zahaczamy o ten temat to sprawdź, na co uważać przed zakupem Golfa II.
Aby rzetelnie porównać kredyt z leasingiem, zestaw cenę auta, wkład własny, okres finansowania, ubezpieczenie i wszystkie opłaty. Jak już poruszamy się w tym temacie, sprawdź, kiedy GAP chroni leasing i kredyt. Leasing firmowy często pozwala szybciej zaliczyć raty do kosztów, ale może być niedostępny przy starszym lub tanim aucie albo zakupie od osoby prywatnej. W takich przypadkach prostszym rozwiązaniem bywa kredyt. Poproś o pełną kwotę do zapłaty na piśmie — pozwoli ocenić rzeczywisty koszt finansowania.
Wskazówka: poproś bank o formularz informacyjny i sprawdź, czy podane RRSO uwzględnia obowiązkowe ubezpieczenia oraz inne wymagane produkty — ich koszt może istotnie zmienić całkowitą cenę kredytu.
Ubezpieczenie GAP przy kredycie — jak ochronić się przed stratą po szkodzie całkowitej?
Przy kredycie samochodowym szkodę całkowitą odczuwasz podwójnie: tracisz auto, ale nadal spłacasz raty. Po kradzieży lub wypadku ubezpieczyciel z AC albo OC sprawcy zwykle wypłaca aktualną wartość rynkową pojazdu, nie cenę z faktury ani saldo kredytu. Jeśli auto kosztowało 150 tys. zł, a w dniu szkody jest warte 110 tys. zł, brakuje 40 tys. zł — zarówno do spłaty zobowiązania, jak i zakupu podobnego samochodu.
Taką różnicę może pokryć GAP — dobrowolne ubezpieczenie od utraty wartości pojazdu. GAP fakturowy dopłaca do ceny zakupu z faktury, zgodnie z warunkami polisy i limitem odpowiedzialności. Inne warianty odnoszą wypłatę do salda kredytu lub określonej wartości auta. Dlatego przed zawarciem umowy sprawdź sposób obliczania odszkodowania, maksymalną sumę ubezpieczenia, wyłączenia i termin zakupu polisy. Rozważ GAP już przy zakupie, ponieważ jego dostępność może zależeć od wieku auta i czasu od nabycia.
Po utracie auta zadłużenie może przewyższyć jego wartość nawet o 17 tys. zł
Porównując polisy, sprawdź nie tylko składkę, lecz także okres ochrony, zasady wypłaty i jej odbiorcę. Samochód kupiony na kredyt należy do kredytobiorcy, choć bank może wymagać AC z cesją praw z polisy. GAP stanowi dodatkowe zabezpieczenie, ale nie zastępuje AC ani OC. Ustal też, czy obejmuje kradzież i szkodę całkowitą, jak ubezpieczyciel wycenia auto oraz czy pomniejsza wypłatę o udział własny lub inne potrącenia. Szczególną uwagę zwróć na definicję szkody całkowitej i maksymalną dopłatę — te zapisy określają realny zakres pomocy.
GAP nie spłaca kredytu automatycznie: wypłata zależy od wariantu i warunków umowy, a nadwyżkę lub niedobór trzeba rozliczyć osobno. Poproś bank o aktualne saldo, porównaj je z przewidywaną wartością rynkową auta i oblicz różnicę. Na przykład przy saldzie 95 tys. zł i wycenie z AC wynoszącej 78 tys. zł luka sięga 17 tys. zł. Odpowiednio dobrana polisa może ograniczyć takie obciążenie i ułatwić uporządkowanie finansów po utracie pojazdu.
Wskazówka: przed zakupem GAP porównaj przewidywaną wypłatę z polisy z saldem kredytu w różnych latach — niektóre warianty chronią przed spadkiem wartości auta, ale niekoniecznie pokryją całe zadłużenie.