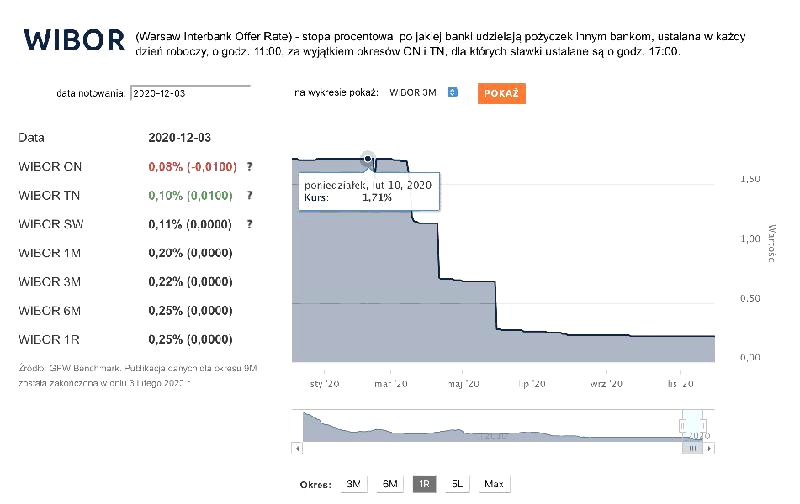
WIBOR może mieć istotny wpływ na wysokość raty leasingowej, dlatego warto wiedzieć, jak jego zmiany przekładają się na koszt finansowania. W artykule wyjaśniam, kiedy aktualizacja stawki może podnieść lub obniżyć ratę oraz na jakie ryzyka zwrócić uwagę przed podpisaniem umowy. Podpowiadam też, jak sprawdzić zasady zmiany oprocentowania, by lepiej przygotować się na możliwe wahania kosztów.
WIBOR zmienia ratę leasingową, jeśli umowa przewiduje oprocentowanie zmienne. Koszt finansowania obejmuje zwykle stawkę bazową — WIBOR 1M, 3M lub 6M — oraz ustaloną w umowie marżę leasingodawcy. Ponieważ WIBOR zmienia się w dni robocze podczas fixingu, wraz z nim może zmienić się część odsetkowa raty.
Przykładowo, przy marży 3% i WIBOR 1M na poziomie 5% oprocentowanie nominalne wynosi około 8% rocznie. Jeśli WIBOR wzrośnie o 1 punkt procentowy, oprocentowanie może sięgnąć około 9%, a rata wzrośnie zależnie od umowy i pozostałego kapitału. Skala zmiany zależy też od ceny przedmiotu, opłaty wstępnej, wykupu i okresu finansowania.
WIBOR 1M aktualizuje się co miesiąc, 3M — co trzy miesiące, a 6M — co sześć miesięcy. Krótszy okres aktualizacji sprawia, że rata szybciej reaguje na wzrosty i spadki stawki. Przy dłuższym okresie zmiana następuje rzadziej, lecz może być większa, jeśli rynek zdążył się istotnie przesunąć. Dlatego porównując oferty, sprawdź rodzaj WIBOR-u, marżę, harmonogram aktualizacji i całkowitą kwotę do zapłaty, a nie tylko pierwszą ratę.
Niższa rata dziś może oznaczać wyższy koszt jutro
Wzrost WIBOR-u podnosi koszt odsetek, a zwykle także sumę rat i całkowity koszt finansowania. A tutaj coś dla zainteresowanych tematem: sprawdź, jak obniżyć koszt leasingu auta prywatnego. Z kolei spadek wskaźnika może obniżyć przyszłe raty lub łączną kwotę odsetek — zależnie od umowy i terminu przeliczenia oprocentowania. Dłuższy okres, na przykład 84 zamiast 36 miesięcy, często obniża ratę miesięczną, ale wydłuża naliczanie odsetek i może zwiększyć całkowity koszt. Wyższa opłata wstępna, na przykład 20% zamiast 10%, zmniejsza finansowaną kwotę, a tym samym może ograniczyć odsetki.
Przed podpisaniem umowy sprawdź, czy oprocentowanie jest stałe czy zmienne, jaki wskaźnik zastosowano i jaki koszt oferta przewiduje za cały okres. Kalkulator pomoże porównać warianty, na przykład przy wpłacie początkowej od 1% do 45%, wykupie od 1% do 30% i okresie od 36 do 84 miesięcy. Pamiętaj jednak, że wynik to symulacja, a ostateczne warunki zależą także od marży, oceny firmy i oferty leasingodawcy. Uwzględnij zarówno ratę, jak i łączną kwotę opłat oraz możliwe zmiany WIBOR-u.
WIBOR a rata leasingowa: najważniejsze kwestie
Przed podpisaniem umowy sprawdź, jak WIBOR wpływa na ratę, kiedy może się ona zmienić i jakie ryzyko ponosi Twoja firma. Dzięki temu porównasz oferty i ocenisz, czy harmonogram spłat pasuje do firmowego budżetu.
- Ustal, czy umowa zależy od WIBOR-u. Przy zmiennym oprocentowaniu rata może zależeć od stawki WIBOR, marży finansującego i pozostałych warunków umowy. Sprawdź, czy zastosowano WIBOR 1M, 3M czy 6M.
- Sprawdź terminy aktualizacji raty. Umowa określa, jak często finansujący aktualizuje oprocentowanie. Zwykle robi to co trzy miesiące przy WIBOR-ze 3M, a co sześć miesięcy przy 6M. Dlatego zmiana wskaźnika może wpłynąć na ratę dopiero w terminie wskazanym w harmonogramie.
- Porównaj różne scenariusze. Wzrost WIBOR-u zwykle podnosi część odsetkową raty, a spadek może ją obniżyć. Poproś o symulacje dla kilku poziomów wskaźnika, a następnie porównaj raty i całkowity koszt finansowania.
- Uwzględnij marżę i dodatkowe opłaty. Marża finansującego wynika z umowy i co do zasady nie zmienia się wraz z WIBOR-em. Na całkowity koszt wpływają jednak także opłata wstępna, okres finansowania, wykup i prowizje. Porównuj oferty o takich samych parametrach.
- Oceń wpływ raty na płynność firmy. Jeśli WIBOR wzrośnie, rata może przekroczyć pierwotne założenia. Dlatego zachowaj rezerwę i sprawdź, czy firma poradzi sobie ze spłatą także w mniej korzystnym scenariuszu.
- Traktuj kalkulator jako narzędzie szacunkowe. Symulacja uwzględniająca aktualny WIBOR i średnią marżę ułatwia planowanie, ale nie stanowi wiążącej oferty. Finansujący ustala ostateczne warunki między innymi na podstawie oceny sytuacji i wiarygodności firmy.
- Przeczytaj umowę przed podpisaniem. Sprawdź, jak finansujący ustala i aktualizuje oprocentowanie, skąd pobiera stawkę i kiedy ją stosuje. Zwróć też uwagę na zasady obowiązujące w razie zmiany lub zaprzestania publikacji wskaźnika. Jeśli coś budzi wątpliwości, poproś o wyjaśnienie.
Wahania stóp procentowych: jakie ryzyko niesie zmienny WIBOR dla leasingobiorcy?
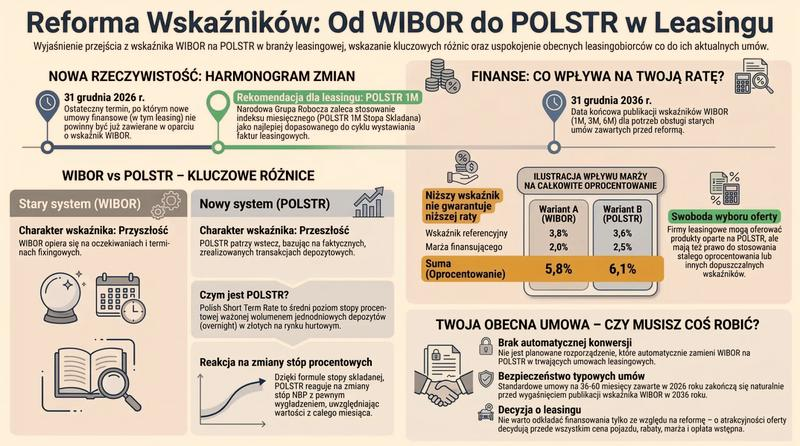
W leasingu ze zmiennym oprocentowaniem rata zależy od marży finansującego i wskaźnika WIBOR. Umowa określa marżę, natomiast WIBOR może się zmieniać, podnosząc lub obniżając koszt finansowania. Stawkę 1M aktualizuje się co miesiąc, a 3M i 6M — co kwartał lub pół roku, zgodnie z harmonogramem zapisanym w umowie.
Zmiany stóp najmocniej odczuwa firma przy wysokim finansowaniu i długiej umowie. Na przykład wzrost oprocentowania o 1 punkt procentowy przy kapitale 500 000 zł oznacza początkowo około 5 000 zł dodatkowych odsetek rocznie. Rzeczywisty wpływ na ratę zależy jednak od okresu spłaty, wartości wykupu i pozostałego zadłużenia. Dlatego nawet wzrost o 0,5 punktu procentowego może obciążyć firmowy budżet.
Rata nie zawsze zmienia się od razu po zmianie WIBOR-u, ponieważ umowa wskazuje termin aktualizacji. Jeśli ciekawi cię ta tematyka to sprawdź, jak leasing wpływa na zdolność kredytową. Gdy wskaźnik spada, koszt finansowania może z czasem się obniżyć, ale nie ma gwarancji, że stanie się to szybko ani że spadek zrównoważy wcześniejsze podwyżki. Dlatego warto utrzymywać rezerwę gotówkową na okres wyższych rat.
Jak przygotować firmę na wzrost rat leasingowych?
Przed podpisaniem umowy porównaj ratę przy obecnym oprocentowaniu z ratami po wzroście stóp o 1, 2 lub 4 punkty procentowe. Sprawdź też, czy możesz nadpłacić zobowiązanie, zmienić harmonogram albo wybrać stałe oprocentowanie. Porównuj całkowity koszt finansowania, nie tylko pierwszą ratę: dłuższy okres spłaty obniża ratę, ale może zwiększyć sumę odsetek.
Oceń również opłatę wstępną, wartość wykupu, marżę, opłaty dodatkowe i kondycję finansową firmy — zmienne oprocentowanie to tylko jedno z ryzyk. WIBOR ustala się w dni robocze podczas fixingu, a administrator wskaźnika publikuje jego wartość, która odzwierciedla sytuację na rynku finansowym. Przed wyborem oferty poproś o symulację kosztów dla kilku poziomów stóp i sprawdź zasady aktualizacji oprocentowania.
Wskazówka: sprawdź, czy umowa przewiduje „podłogę” oprocentowania — przy niektórych umowach spadek WIBOR-u nie obniży raty poniżej ustalonego poziomu, choć jego wzrost nadal może ją podnieść.
WIBOR 1M, 3M czy 6M — jak częstotliwość aktualizacji wskaźnika zmienia ratę?
Oprocentowanie kredytu o zmiennej stopie obejmuje WIBOR i określoną w umowie marżę banku. Wzrost wskaźnika zwykle podnosi ratę, a spadek może ją z czasem obniżyć. Oznaczenia WIBOR 1M, 3M i 6M wskazują, jak często bank aktualizuje przyjętą stawkę. Nie zmieniają marży ani zasad naliczania odsetek, lecz wpływają na tempo zmian raty.
Przy WIBOR 1M bank przelicza oprocentowanie co miesiąc, więc rata szybciej reaguje zarówno na wzrosty, jak i na spadki. WIBOR 3M oznacza aktualizację co kwartał, a 6M — co pół roku. Między przeglądami rata zwykle się nie zmienia, nawet jeśli bieżący wskaźnik już uległ zmianie. Bank stosuje terminy określone w umowie, dlatego sprawdź, kiedy nowa stawka wpłynie na harmonogram. Sam niższy wskaźnik w dniu porównania nie przesądza, który wariant będzie korzystniejszy.
Gdy rynek przyspiesza, rata może zaskoczyć szybciej
Gdy stawki rynkowe rosną, WIBOR 1M może podnieść ratę szybciej niż 3M lub 6M; podczas spadków działa to odwrotnie. Dłuższy cykl aktualizacji zapewnia chwilową stabilność, ale opóźnia zarówno podwyżkę, jak i obniżkę. Bank zmienia oprocentowanie według zasad i terminów zapisanych w umowie, a nie po każdej dziennej zmianie notowań. Na wysokość raty wpływają też saldo zadłużenia, pozostały okres spłaty i marża.
Porównując oferty, uwzględnij częstotliwość aktualizacji, całkowity koszt kredytu, harmonogram oraz ryzyko wzrostu oprocentowania. Administrator GPW Benchmark publikuje bieżące wartości WIBOR, wyznaczane w dni robocze podczas fixingu. Notowania mogą zmieniać się częściej niż rata. Przed podpisaniem umowy sprawdź, czy oferta opiera się na WIBOR 1M, 3M czy 6M, jak bank ustala datę przeliczenia i kiedy uwzględni zmianę w płatności. Żaden z tych okresów nie gwarantuje niższej raty — decyduje przede wszystkim o tempie jej reakcji na rynek.
Warto sprawdzić, czy umowa przewiduje także minimalny poziom oprocentowania: nawet gdy WIBOR spadnie, taki zapis może ograniczyć obniżkę raty.
Jak sprawdzić wpływ WIBOR-u na ratę leasingu i porównać oferty finansowania?
Wykonaj poniższe kroki, aby ocenić wpływ WIBOR-u na ratę leasingu i porównać oferty finansowania.
- Sprawdź zasady oprocentowania. Ustal, czy umowa wiąże ratę z WIBOR-em 1M, 3M czy 6M, jak często aktualizuje stawkę i jaka marża finansującego pozostaje stała. WIBOR zmienia część odsetkową raty, ale nowa wartość wpłynie na płatność dopiero w terminie aktualizacji określonym w umowie.
- Sprawdź stawkę i przygotuj scenariusze. Odczytaj aktualny WIBOR u administratora wskaźnika, GPW Benchmark, a następnie oblicz ratę przy obecnej stawce oraz przy kilku wariantach jej wzrostu i spadku. Nie zakładaj, że prognozowany spadek stóp od razu obniży ratę — decydują terminy aktualizacji i warunki umowy.
- Uwzględnij wszystkie parametry. Wprowadź cenę przedmiotu netto lub brutto, jego stan, wpłatę początkową, okres finansowania i wykup. Zmieniaj parametry osobno, aby sprawdzić ich wpływ na ratę i łączny koszt. Traktuj wynik kalkulatora jako symulację, nie wiążącą ofertę — zwykle nie uwzględnia on indywidualnej oceny zdolności ani warunków finansującego.
- Porównuj oferty na równych zasadach. Zestaw wpłatę, liczbę i wysokość rat, wykup, marżę, zasady zmiany oprocentowania oraz całkowitą kwotę do zapłaty. Niższa rata nie zawsze oznacza tańsze finansowanie: dłuższy okres może zwiększyć łączny koszt, a wyższy wykup zmienia rozkład płatności.
- Policz podatki, VAT i potrzebną gotówkę. W leasingu operacyjnym doliczasz VAT do rat, a opłatę wstępną i raty możesz zaliczyć do kosztów podatkowych z uwzględnieniem właściwych limitów. Przy pożyczce leasingowej od początku jesteś właścicielem: rozliczasz amortyzację i odsetki, ale nie spłatę kapitału. VAT odliczasz z faktury zakupu, więc musisz sfinansować go na starcie. Sprawdź również, czy dotacja wymaga własności i czy limity dotyczące samochodów osobowych wpływają na opłacalność.
- Zweryfikuj warunki przed podpisaniem umowy. Poproś o harmonogram oraz symulację rat po zmianie WIBOR-u. Sprawdź też opłaty dodatkowe i zasady wcześniejszej spłaty. Ponieważ ostateczny koszt zależy od oceny wiarygodności firmy i warunków finansującego, oprzyj decyzję na wiążącej kalkulacji, a nie tylko na wyniku kalkulatora.
Źródła:
- https://lexwibor.pl/wskaznik-wibor/
- https://porownywarkaleasingowa.pl/magazyn/pozyczka-leasingowa-najszybciej-rosnacy-produkt-w-branzy/
- https://leasing.sos.pl/kalkulator-leasingu/ciagnikow-siodlowych-naczep-przyczep/