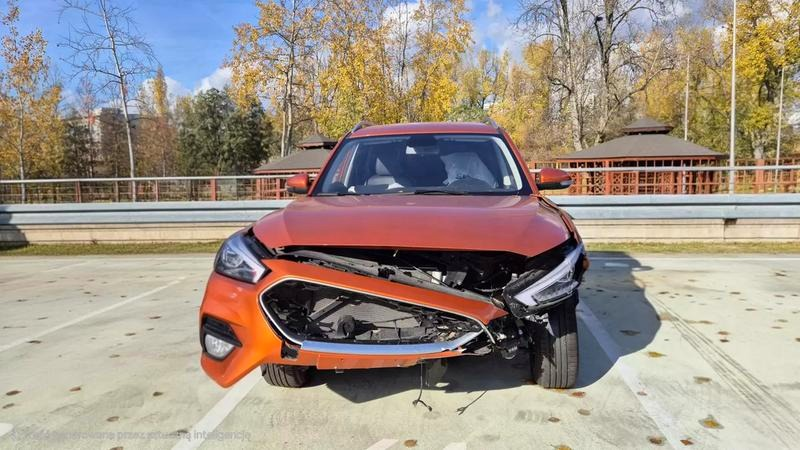
W sytuacji, gdy leasingowany samochód ulega uszkodzeniu w wyniku wypadku, zgłoszenie szkody staje się kluczowym krokiem. Ważne jest, aby przeprowadzić ten proces prawidłowo, unikając problemów z ubezpieczycielem i leasingodawcą. Należy pamiętać, że formalnie właścicielem pojazdu jest firma leasingowa, więc to ją powinniśmy jako pierwszą poinformować o zdarzeniu. Zgłoszenie warto zrealizować jak najszybciej, najlepiej w ciągu 24 godzin, aby uniknąć dodatkowych kosztów lub opóźnień w naprawie.
Proces zgłoszenia szkody zazwyczaj obejmuje kilka kroków. Po pierwsze, zabezpiecz miejsce zdarzenia, włączając światła awaryjne i w razie potrzeby wzywając pomoc. Kolejnym krokiem jest spisanie oświadczenia sprawcy lub wypełnienie odpowiedniego formularza. Dobrze jest także zrobić zdjęcia uszkodzeń oraz miejsca wypadku, co znacznie ułatwi późniejsze formalności. Potem zbierz wszystkie niezbędne dokumenty: umowę leasingową, dowód rejestracyjny, polisę ubezpieczeniową oraz protokół policyjny, jeśli go spisano.
Jak skutecznie przejść przez proces naprawy samochodu po wypadku i uniknąć finansowych niespodzianek?
Po zebraniu dokumentów zgłoś szkodę do leasingodawcy oraz ubezpieczyciela. Niezależnie od tego, czy byłeś sprawcą wypadku, czy poszkodowanym, zgłoszenie w obu miejscach jest niezbędne. Leasingodawca zdecyduje o naprawie i wskaże warsztat, w którym będzie realizowana. Pamiętaj, aby naprawa odbyła się w autoryzowanym serwisie, co pozwoli uniknąć późniejszych problemów z rozliczeniem.
Jeśli Twój samochód miał dodatkowe ubezpieczenie AC, koszty naprawy mogą być pokryte przez ubezpieczyciela. Warto zwrócić uwagę na ewentualne koszty związane z udziałem własnym, które również znajdują się w umowie ubezpieczeniowej. Jeśli natomiast auto nie było objęte ubezpieczeniem AC, koszty naprawy poniesie leasingobiorca, a wydatki te mogą wpłynąć na przyszłe rozliczenia podatkowe w działalności.
Jak rozliczyć szkody z OC sprawcy w leasingu?
W przypadku szkody komunikacyjnej w leasingowanym samochodzie kluczowe są procedury związane z naprawą i rozliczeniem. Oto kroki, które ułatwią sprawne załatwienie tego typu zdarzeń.
- Zgłoszenie szkody leasingodawcy - Po zdarzeniu leasingobiorca powinien jak najszybciej, najlepiej w ciągu 24 godzin, poinformować leasingodawcę. To rozpoczyna proces likwidacji szkody przez firmę leasingową.
- Dokumentacja zdarzenia - Kluczowe jest zebranie odpowiedniej dokumentacji. Należy przygotować oświadczenie o zdarzeniu drogowym, a także wykonać zdjęcia uszkodzeń i miejsca wypadku. Ważne jest także zabezpieczenie danych uczestników oraz świadków.
- Kontakt z ubezpieczycielem - Leasingobiorca zgłasza szkodę do ubezpieczyciela (OC sprawcy lub AC) w terminie od 7 do 14 dni, w zależności od warunków polisy. Konieczne jest dołączenie oświadczenia, zdjęć oraz informacji o polisie sprawcy.
- Naprawa samochodu - Naprawę pojazdu należy zlecać autoryzowanemu dostawcy lub warsztatowi wskazanemu przez leasingodawcę. Leasingobiorca nie może dokonywać napraw bez zgody leasingodawcy, aby uniknąć problemów z akceptacją kosztów przez ubezpieczyciela.
- Rozliczenie odszkodowania - Odszkodowanie wypłacane przez ubezpieczyciela trafia do leasingodawcy. Gdy jego wysokość nie pokryje wszystkich zobowiązań leasingowych, leasingobiorca musi uregulować różnicę. Ważne jest, aby na bieżąco monitorować postęp procesu rozliczenia, co pozwala zminimalizować opóźnienia.
| Kategoria | Szczegół | Wartość |
|---|---|---|
| Limit wartości samochodu w leasingu | 88888 zł | - |
| Odpłatność za szkody | Wartość odszkodowania pokrywającego szkody - OC | 100% wartości naprawy, limit do 70% wartości rynkowej |
| Odpłatność za naprawy | Składka na AC | Standardowa kwota 800 - 1200 zł rocznie |
| Okres rozpatrzenia szkody | Average time for claim settlement | 30 dni |
| Koszt wynajmu pojazdu zastępczego | Limit dobowy | 150 - 300 zł dziennie |
| Udział własny w AC | Kwotowy | 250 zł |
| Stawka VAT na naprawy | 100% lub 50% odliczenia | Do 100% dla samochodów wyłącznie w firmie, 50% dla używanych prywatnie |
| Procent kosztów uzyskania przychodu | Pojazdy leasingowe | 75% lub 100% w zależności od użytkowania |
| Czas zgłoszenia szkody | Po wypadku | 24 - 72 godziny |
| Podstawa prawna dla leasingu | Artykuł 7097 Kodeksu cywilnego | - |
| Skala podatkowa przychodu z odszkodowania | Ryczałt | 8,5% |
| Szkoda całkowita | Określenie szkody | Koszt naprawy powyżej 70% wartości rynkowej |
| Czas naprawy auta w leasingu | Średni czas | 30 dni |
| Możliwe kwoty odszkodowania | Całkowite odszkodowanie | 100% wartości pojazdu w leasingu |
Prawo do odszkodowania z OC sprawcy – kiedy przysługuje?
Czy kiedykolwiek zastanawiałeś się, co zrobić, gdy w leasingowanym samochodzie dojdzie do wypadku? Jako leasingobiorca musisz znać swoje prawa i obowiązki. Prawo do odszkodowania z OC sprawcy przysługuje Ci, gdy nie byłeś winny zdarzenia. W praktyce oznacza to, że jeśli inny kierowca spowodował szkodę, możesz zgłosić się do jego ubezpieczyciela, który pokryje koszty naprawy pojazdu. Co ważne, nawet będąc użytkownikiem leasingu, masz prawo do odszkodowania, ponieważ leasingodawca jako właściciel również zgłasza szkodę.
Nie zapomnij, że czas ma kluczowe znaczenie. Masz zazwyczaj od 24 do 72 godzin na zgłoszenie szkody do leasingodawcy, a następnie do ubezpieczyciela. Warto także sprawdzić warunki swojej umowy leasingowej, ponieważ niektóre mogą wymagać wcześniejszego zgłoszenia. Koszty naprawy pokrywa ubezpieczyciel, który na podstawie dokumentacji ustala wysokość odszkodowania. Dobrze jest zebrać istotne informacje, takie jak oświadczenie sprawcy, dane ubezpieczenia oraz zdjęcia miejsca zdarzenia, które pomogą w dalszym postępowaniu.
Szokująca szkoda całkowita – jakie ryzyka niesie z sobą leasing?
W przypadku szkody całkowitej sytuacja staje się bardziej skomplikowana. Oznacza to, że naprawa pojazdu nie jest opłacalna, gdy koszty przekraczają 70-80% wartości rynkowej auta. W takim przypadku leasingodawca ogłasza, że samochód nie nadaje się do naprawy. Jeśli zgłębiasz tę tematykę to sprawdź, jakie objawy wskazują na uszkodzenie uszczelki pod głowicą. Odszkodowanie z polisy OC sprawcy trafia do leasingodawcy, a nie do Ciebie. Warto zrozumieć, że możesz nadal mieć zobowiązania wobec firmy leasingowej, jeśli kwota odszkodowania nie pokryje pozostałych rat leasingowych.
Obowiązki leasingodawcy w zakresie naprawy auta są jasno określone. W przypadku szkody całkowitej leasingobiorca musi spłacić wszystkie finansowe zobowiązania. Dlatego warto rozważyć dodatkowe ubezpieczenie GAP, które pokryje różnicę między wartością odszkodowania a pozostałymi ratami leasingowymi. Na przykład, jeśli wartość pojazdu wynosi 80 000 zł, a otrzymane odszkodowanie to tylko 50 000 zł, leasingobiorca będzie musiał pokryć pozostałe 30 000 zł. Bycie dobrze poinformowanym o swoich prawach i zabezpieczeniach finansowych przed podpisaniem umowy leasingowej jest kluczowe.
Odpowiednia wiedza o leasingu i ubezpieczeniach to klucz do uniknięcia nieprzyjemnych niespodzianek. Zrozumienie swoich praw oraz obowiązków pozwoli Ci skuteczniej zarządzać sytuacjami kryzysowymi.
Warto wiedzieć, że jeśli leasingobiorca zdecyduje się na wynajmowanie pojazdu zamiast leasingu, w przypadku szkody z OC sprawcy zazwyczaj będzie miał więcej elastyczności w zakresie rozliczeń i wyboru warsztatu, co może ułatwić proces naprawy.
Rozliczenie naprawy powypadkowej – co trzeba wiedzieć o VAT?
Rozliczenie naprawy powypadkowej samochodu to zarówno kwestia emocjonalna, jak i praktyczna. Jeśli korzystasz z leasingu, pamiętaj, że formalnym właścicielem pojazdu jest leasingodawca, który odpowiada za naprawy. Jak już tu jesteś, sprawdź, jak uniknąć dodatkowych kosztów w leasingu. Jako leasingobiorca musisz również uwzględnić aspekty związane z VAT-em. Warto posiadać odpowiednie ubezpieczenia oraz znać przepisy podatkowe.
Gdy dojdzie do kolizji z leasingowanym samochodem, najpierw zgłoś zdarzenie leasingodawcy oraz ubezpieczycielowi. Jeśli pojazd posiada ubezpieczenie AC, naprawa może być pokryta przez ubezpieczyciela. Warto zdawać sobie sprawę, że koszt naprawy może stać się kosztem uzyskania przychodu, pod warunkiem przedstawienia odpowiedniej dokumentacji, takiej jak faktura za naprawę, kierowana na konto leasingodawcy.
Jak skutecznie odzyskać VAT przy naprawie wartościowego pojazdu – kluczowe fakty
Nie tylko całkowite koszty naprawy mają znaczenie, ale również kwestie VAT. Leasingobiorca, który używa samochodu wyłącznie do celów firmowych, może odliczyć pełny VAT. W przypadku użycia prywatnego, można odliczyć jedynie 50% podatku VAT. Przykładowo, przy wartości naprawy wynoszącej 8 000 zł netto, pełne odliczenie VAT pozwala dodać 1 840 zł do kosztów. W sytuacji mieszanej konieczne będą dodatkowe obliczenia, ale pamiętaj, że kluczowa jest zawsze dokumentacja!
Każde odszkodowanie z polisy OC sprawcy, niezależnie od objęcia AC, musisz zgłosić jako przychód, co wpłynie na Twoje zobowiązania podatkowe. Zaniedbanie takich formalności może prowadzić do poważnych konsekwencji finansowych dla Twojej firmy. Dlatego już przy podpisywaniu umowy leasingowej upewnij się, że wszystko jest dopięte na ostatni guzik. Dzięki temu w razie nieszczęścia skupisz się na sprawnej naprawie i powrocie do pełnej mobilności.
Ciekawostką jest, że leasingobiorcy mogą zyskać na efektywności podatkowej, jeśli skrupulatnie dokumentują wszystkie wydatki związane z naprawami samochodu, co może prowadzić do znaczących oszczędności na podatku VAT, niezależnie od tego, czy pojazd był używany do celów służbowych czy prywatnych.
Szkoda całkowita w leasingu – jakie są dalsze kroki?
W przypadku wystąpienia szkody całkowitej w leasingu przedsiębiorca powinien podjąć konkretne kroki w celu rozwiązania sytuacji. Oto kluczowe działania, które warto wykonać:
- Zgłoś szkodę do leasingodawcy – Poinformuj leasingodawcę o zdarzeniu maksymalnie w ciągu 24 godzin. To kluczowy krok, ponieważ leasingodawca, jako formalny właściciel pojazdu, zarządza procesem likwidacji szkody.
- Zgłoś szkodę do ubezpieczyciela – Po przyjęciu zgłoszenia leasingodawca zajmuje się dalszymi formalnościami. To on kontaktuje się z ubezpieczycielem, aby uzyskać decyzję w sprawie naprawy lub wypłaty odszkodowania. Pamiętaj, że odszkodowanie trafia do leasingodawcy, a nie bezpośrednio do leasingobiorcy.
- Rozlicz umowę leasingową – W przypadku szkody całkowitej umowa leasingowa zazwyczaj wygasa. Leasingobiorca musi spłacić wszystkie pozostałe zobowiązania finansowe wobec leasingodawcy przed zakończeniem umowy. Gdy wypłata z ubezpieczenia nie pokryje tych zobowiązań, leasingobiorca ureguluje różnicę ze swoich środków.
- Nie przeprowadzaj samodzielnych napraw – Unikaj napraw bez zgody leasingodawcy, ponieważ mogą one prowadzić do problemów finansowych oraz naruszenia umowy leasingowej. Czekaj na decyzję leasingodawcy co do dalszych działań.
- Przemyśl ubezpieczenie GAP – Rozważ posiadanie ubezpieczenia GAP. To zabezpieczenie, które pokryje różnicę między wartością rynkową pojazdu a zobowiązaniami leasingowymi w przypadku szkody całkowitej. Stanowi to ważną ochronę przed nieprzewidzianymi kosztami wynajmu długoterminowego.
Źródła:
- https://poradnikprzedsiebiorcy.pl/-rozliczenie-powypadkowej-naprawy-samochodu-w-leasingu
- https://www.businesslease.pl/blog/wypadek-samochodu-w-leasingu-procedura
- https://chinskiesamochody.pl/strefa-wiedzy/wypadek-samochodem-w-leasingu-co-zrobic-poradnik-krok-po-kroku
- https://www.warta.pl/porada/co-zrobic-w-przypadku-wypadku-samochodowego-w-czasie-trwania-umowy-leasingowej/
- https://www.ifirma.pl/blog/aktualnosci/ksiegowosc-blizej/powypadkowe-rozliczenie-samochodu-firmowego/
- https://www.millennium-leasing.pl/ubezpieczenia/likwidacja-szkod
- https://pomoc.ifirma.pl/pomoc-artykul/jak-zaksiegowac-naprawe-powypadkowa-samochodu-osobowego/
- https://www.businesslease.pl/blog/szkoda-calkowita-w-leasingu-operacyjnym-co-dalej-z-umowa-wrakiem-i-finansami
- https://forum.gofin.pl/1515932/archiwum/leasing-kolizja-naprawa
- https://mleasing.pl/obsluga-klienta/zgloszenie-szkody/