Kredyt balonowy kusi niskimi ratami w trakcie spłaty, ale na jej końcu czeka wysoka płatność, która może znacząco obciążyć domowy budżet. Czy to sprytny sposób na sfinansowanie zakupu, czy ryzykowne zobowiązanie, które łatwo wymyka się spod kontroli? W artykule przyglądam się zasadom działania tego rozwiązania, jego kosztom i potencjalnym zagrożeniom oraz podpowiadam, na co zwrócić uwagę przed podpisaniem umowy.
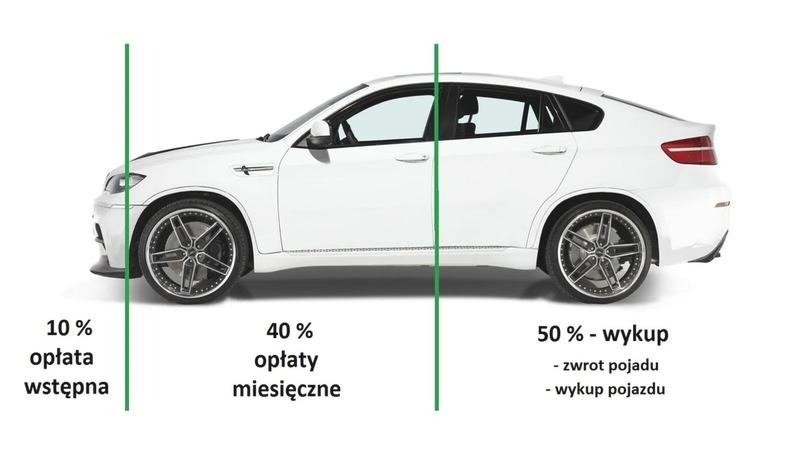
Rata balonowa obniża miesięczne płatności przez większość okresu umowy, ale dużą część długu przesuwa na koniec. Najpierw wpłacasz część ceny, potem spłacasz pozostałą kwotę w ratach, a na finiszu regulujesz ratę balonową. Przy aucie za 150 tys. zł, wkładzie własnym 15 tys. zł i racie końcowej 60 tys. zł miesięczne raty obejmują pozostałe 75 tys. zł oraz odsetki i inne koszty. Proporcje zależą od oferty, długości umowy i wartości samochodu.
Niższa rata nie musi oznaczać tańszego kredytu: bank nalicza odsetki, a na całkowity koszt wpływają też oprocentowanie, prowizja, ubezpieczenie AC i okres umowy. Dla zainteresowanych tematem: sprawdź, jak leasing wpływa na zdolność kredytową. Dlatego porównaj RRSO oraz całkowitą kwotę do zapłaty, nie tylko miesięczne obciążenie. Przed podpisaniem umowy sprawdź również, czy po uregulowaniu raty końcowej Twój budżet pozostanie bezpieczny.
Wymiana auta czy refinansowanie? Zaplanuj ostatnią płatność
Na koniec umowy możesz spłacić ratę balonową z oszczędności, sprzedać auto i przeznaczyć uzyskane pieniądze na dług albo refinansować pozostałą kwotę. Coś dla zainteresowanych tematem: sprawdź, jak rozliczyć szkodę całkowitą w leasingu. Sprzedaż samochodu finansowanego kredytem może wymagać kontaktu z bankiem i zwolnienia zabezpieczeń, natomiast refinansowanie oznacza nowe zobowiązanie i dodatkowe koszty. Już na początku sprawdź więc wysokość raty końcowej, termin płatności oraz zasady wcześniejszej spłaty.
Rata balonowa może odpowiadać osobom, które chcą ograniczyć miesięczne wydatki i planują wymienić auto po kilku latach. Jeśli wolisz stopniowo spłacić całą cenę bez dużego wydatku na koniec, rozważ raty równe lub malejące. Porównaj kilka wariantów, na przykład na 36, 48 i 60 miesięcy, uwzględniając wkład własny, raty, ubezpieczenie, odsetki i płatność końcową.
Koszty kredytu balonowego: na co zwrócić uwagę poza miesięczną ratą
Niska rata kredytu balonowego może kusić, jednak większość kapitału spłacasz dopiero na koniec umowy. Dlatego porównaj RRSO, całkowitą kwotę do zapłaty, oprocentowanie i prowizję. Sprawdź też, czy bank dolicza prowizję do kredytu oraz czy oprocentowanie jest stałe, czy zmienne — przy zmiennym rata może wzrosnąć wraz ze stopami rynkowymi.
Przed podpisaniem umowy ustal wysokość i termin płatności raty końcowej oraz sposób jej pokrycia: z oszczędności, ze sprzedaży auta albo z refinansowania. Pamiętaj, że refinansowanie oznacza kolejne zobowiązanie, a jego koszt zależy od przyszłych warunków i Twojej zdolności kredytowej. Sprawdź również, czy wcześniejsza spłata wiąże się z opłatą i jak bank rozliczy pozostałe koszty.
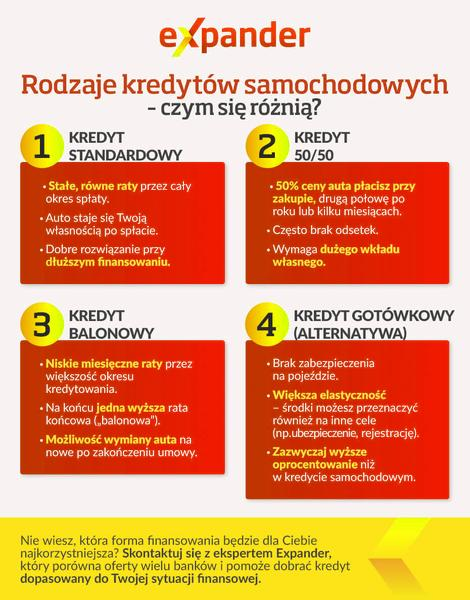
Przed wyborem kredytu balonowego zwróć uwagę na następujące kwestie:
- wysokość i termin płatności raty końcowej,
- całkowity koszt kredytu, w tym RRSO, prowizje i opłaty,
- wymagany zakres polisy AC oraz koszt składki,
- możliwe źródło spłaty raty końcowej,
- opłaty za wcześniejszą spłatę lub zmianę harmonogramu.
Polisa AC, opłaty i rata końcowa: ukryte ciężary finansowania auta
Bank często wymaga polisy AC i cesji praw do odszkodowania, a składka zwiększa koszt kredytu. Porównaj kilka ofert, uwzględniając wymagany zakres ochrony i sumę ubezpieczenia — nie musisz wybierać polisy proponowanej przez bank. Sprawdź też opłaty za ustanowienie zabezpieczenia, na przykład zastawu rejestrowego lub przewłaszczenia, oraz za zmianę harmonogramu. Zsumuj te koszty z ratami, by ocenić łączny wydatek.
Wartość auta na koniec umowy może spaść poniżej oczekiwań, przez co sprzedaż nie wystarczy na pokrycie raty balonowej. Na przykład przy cenie pojazdu 120 000 zł, wkładzie własnym 12 000 zł i racie końcowej 48 000 zł zaplanuj z wyprzedzeniem źródło tej kwoty. Porównaj kilka wariantów okresu spłaty, wkładu własnego i raty końcowej, kierując się łączną kwotą do zapłaty, a nie samą wysokością miesięcznej raty.
Wskazówka: zanim podpiszesz umowę, sprawdź, czy rata końcowa nie przekracza ostrożnie oszacowanej wartości auta w dniu spłaty — jego sprzedaż może wtedy nie wystarczyć na pokrycie zobowiązania.
Jak przygotować się na spłatę końcowej raty lub refinansowanie
Sprawdź wysokość raty końcowej, termin płatności i dostępne źródła finansowania. Następnie zdecyduj, czy spłacisz ją z oszczędności, sprzedasz auto, czy refinansujesz pozostały dług.
- Ustal kwotę i termin płatności. Sprawdź harmonogram i umowę. Nie kieruj się samą wysokością bieżących rat: w kredycie balonowym są niższe, ponieważ większa część długu przypada do spłaty na koniec.
- Oceń własne środki. Porównaj ratę końcową z oszczędnościami i przewidywanymi wpływami, zostawiając rezerwę na inne wydatki. Jeśli zabraknie pieniędzy, zaplanuj sprzedaż auta lub nowe finansowanie.
- Sprawdź warunki wcześniejszej spłaty i refinansowania. Zapytaj bank o saldo, opłaty i wymagane dokumenty. Nowe oferty porównuj według RRSO i całkowitej kwoty do zapłaty, a nie tylko miesięcznej raty. Dłuższy okres spłaty obniży ratę, ale może zwiększyć odsetki.
- Sprawdź, czy sprzedaż auta pokryje dług. Oszacuj wartość rynkową pojazdu i porównaj ją z pozostałą kwotą do spłaty. Jeśli kredyt zabezpiecza przewłaszczenie lub zastaw, uzgodnij z bankiem rozliczenie i zwolnienie zabezpieczeń. Poinformuj kupującego, jak spłacisz dług i kiedy auto zostanie uwolnione od obciążeń.
- Wybierz rozwiązanie i dopełnij formalności. Przy spłacie z własnych środków zachowaj potwierdzenie płatności. Jeśli refinansujesz dług, upewnij się, że nowa umowa obejmuje potrzebną kwotę i mieści się w budżecie. Po spłacie uzyskaj potwierdzenie i sprawdź, czy bank zwolnił zabezpieczenia, takie jak wpis w dowodzie rejestracyjnym, zastaw lub cesja praw z polisy AC.
Kredyt balonowy a klasyczne raty: które rozwiązanie pasuje do twojego budżetu?
Kredyt balonowy obniża miesięczną ratę, ponieważ część zadłużenia spłacasz dopiero na końcu umowy. Przy aucie za 100 000 zł i wpłacie własnej 20 000 zł finansujesz 80 000 zł. Jeśli po kilku latach pozostanie 30 000 zł raty końcowej, bieżące obciążenie może być niższe niż przy klasycznym harmonogramie. Nie przesądza to jednak o niższym koszcie całego finansowania: uwzględnij oprocentowanie, prowizję, ubezpieczenie AC i RRSO, a także zaplanuj spłatę dużej kwoty.
Raty równe zapewniają stałą płatność, którą łatwo uwzględnić w domowym budżecie. Z kolei raty malejące na początku są wyższe, lecz z czasem spadają i mogą zmniejszyć łączny koszt odsetek. Dłuższy okres spłaty obniża ratę, ale zwykle zwiększa całkowitą kwotę do oddania. Dlatego porównaj nie tylko miesięczne obciążenie, lecz także całkowity koszt kredytu i środki, które zostaną po opłaceniu codziennych wydatków.
Niska rata dziś, duży wydatek na końcu — czy masz plan?
Kredyt balonowy może odpowiadać osobom o nieregularnych dochodach, tym, które chcą zachować więcej gotówki na bieżące potrzeby, lub kierowcom planującym wymianę auta przed końcem umowy. Zanim podpiszesz umowę, ustal, czy ratę końcową pokryjesz z oszczędności, ze sprzedaży samochodu czy z refinansowania. Jeśli zamierzasz sprzedać auto, sprawdź warunki banku: pojazd może zabezpieczać kredyt przez przewłaszczenie, zastaw rejestrowy lub cesję praw z AC. Bez konkretnego planu niska rata może prowadzić do poważnych problemów finansowych.
Jeśli cenisz przewidywalność, klasyczne raty zwykle będą bezpieczniejszym wyborem: spłacasz regularne kwoty i nie czeka na ciebie duży wydatek na końcu. Kredyt balonowy rozważ wtedy, gdy wiesz, jak pokryjesz ratę końcową, i akceptujesz związane z tym ryzyko. Przed podpisaniem umowy porównaj RRSO, prowizję, koszt AC, zasady wcześniejszej spłaty oraz całkowitą kwotę do zapłaty. Sama wysokość raty nie wystarczy, by ocenić, która opcja lepiej pasuje do twojego budżetu.
Wskazówka: porównując oferty, sprawdź, czy rata końcowa jest stała i znana z góry — jej wysokość może zależeć od warunków umowy, a nie od przyszłej wartości samochodu.
Źródła:
- https://carleasepolska.pl/kredyt
FAQ - Najczęstsze pytania
Na czym polega kredyt balonowy?Przez większość okresu spłaty płacisz niższe raty, ponieważ dużą część zadłużenia przesuwa się na koniec umowy. Wtedy regulujesz wysoką ratę balonową, na przykład z oszczędności, ze sprzedaży auta lub z refinansowania.
Czy niska rata oznacza, że kredyt balonowy jest tańszy?Nie, niższa rata miesięczna sama w sobie nie przesądza o niższym koszcie finansowania. Porównaj RRSO i całkowitą kwotę do zapłaty, uwzględniając odsetki, prowizje, ubezpieczenie AC oraz pozostałe opłaty.
Jak można spłacić ratę końcową?Możesz pokryć ją z własnych oszczędności, sprzedać samochód i przeznaczyć uzyskane pieniądze na spłatę albo refinansować pozostały dług. Refinansowanie oznacza nowe zobowiązanie, którego warunki i koszt będą zależeć od przyszłej oferty oraz Twojej zdolności kredytowej.
Jakie ryzyko wiąże się z kredytem balonowym?Jeśli nie przygotujesz środków na ratę końcową, możesz mieć problem z jej terminową spłatą lub być zmuszony do zaciągnięcia kolejnego kredytu. Wartość auta może też okazać się niższa od oczekiwanej, więc jego sprzedaż nie zawsze wystarczy na pokrycie długu.
Dla kogo kredyt balonowy może być odpowiednim rozwiązaniem?Może pasować osobom, które chcą ograniczyć bieżące wydatki i mają konkretny plan spłaty raty końcowej, na przykład zamierzają wymienić auto po kilku latach. Jeśli wolisz przewidywalne płatności i nie chcesz mierzyć się z dużym wydatkiem na koniec, rozważ kredyt z ratami równymi lub malejącymi.