Weksel in blanco budzi wiele kontrowersji, szczególnie w kontekście leasingu. Leasingodawcy traktują go jako wygodne zabezpieczenie umowy, umożliwiające szybkie dochodzenie roszczeń w przypadku opóźnień w płatnościach. W momencie podpisania przez leasingobiorcę, weksle jeszcze nie są w pełni uzupełnione. Ważne jest, aby zrozumieć, że weksel in blanco, mimo pewnego ryzyka, pozwala na elastyczne podejście do finansowania oraz negocjacji warunków umowy.
- Dokładnie zapoznaj się z deklaracją wekslową, która określa warunki uzupełnienia weksla.
- Ustal maksymalną kwotę weksla, aby uniknąć nadmiernych zobowiązań w przypadku opóźnienia w spłacie.
- Dodaj klauzulę „nie na zlecenie”, aby ograniczyć przenoszenie praw do weksla na inne osoby.
- Sprawdź reputację instytucji finansującej, aby zapewnić sobie większe bezpieczeństwo transakcji.
- Zachowaj kopie podpisanych dokumentów jako dowód w przypadku sporów.
- Uzupełnij weksel szczegółowymi terminami płatności i maksymalnymi kwotami, aby zwiększyć kontrolę nad dokumentem.
- Unikaj przekazywania weksla in blanco osobom trzecim bez zachowania ostrożności, aby zminimalizować ryzyko nadużyć.
- Pamiętaj o zniszczeniu weksla po spłacie, aby uniknąć jego nieuprawnionego wykorzystania.
Jednak podpisanie takiego dokumentu wiąże się z poważnymi konsekwencjami dla leasingobiorcy. W przypadku niewywiązania się z umowy leasingodawca ma prawo uzupełnić weksel do wysokości zadłużenia, co może prowadzić do wymuszenia spłaty, nawet jeśli leasingobiorca nie zna pełnej kwoty. A tutaj coś dla zainteresowanych: poznaj zasady rozliczenia szkody całkowitej w leasingu. Dlatego kluczowym elementem jest deklaracja wekslowa, która stanowi integralną część weksla in blanco. W niej określa się warunki, pod jakimi weksel może być uzupełniany, co pozwala na pewien rodzaj kontroli nad przyszłymi wydarzeniami.
Jak zabezpieczyć leasing przed ryzykiem wekslowym: kluczowe strategie ochrony
Nie można zignorować ryzyka związane z „puszczeniem weksla w obieg”. Wystawiony weksel in blanco może trafić w niepowołane ręce, a osoba, która go posiada, może uzupełnić go na niekorzystnych warunkach. Aby temu zapobiec, warto zastosować klauzulę „nie na zlecenie”, co ograniczy przeniesienie praw majątkowych na inne osoby. Dodatkowo zawsze należy upewnić się, że umowa leasingowa oraz deklaracja wekslowa są podpisane przez obie strony, co pomoże uniknąć późniejszych nieporozumień w kwestii warunków umowy.
Na koniec, trzeba mieć na uwadze, że weksel in blanco, mimo swych zalet, może stanowić poważne ryzyko. Oprócz możliwości zabezpieczenia umowy, źle wykorzystany może wprowadzić poważne problemy, jeśli nie zachowamy ostrożności. Zanim zdecydujemy się na jego podpisanie, warto dokładnie przemyśleć wszystkie warunki, zapewnić sobie dodatkowe zabezpieczenia i zawsze skonsultować się z prawnikiem, zwłaszcza w sprawach tak złożonych jak leasing. Wierzę, że dzięki tym informacjom łatwiej będzie podjąć świadomą decyzję o podpisaniu weksla in blanco w leasingu.
Weksel jako zabezpieczenie przy finansowaniu samochodu – co warto wiedzieć przed podpisaniem
Podpisując weksel in blanco, dłużnik podejmuje ryzyko, ale może to być też przydatne narzędzie w finansowaniu samochodu. Aby zwiększyć bezpieczeństwo, warto uwzględnić kilka kluczowych aspektów. Poniżej przedstawiamy najważniejsze punkty do rozważenia.
- Dokładne zapoznanie się z deklaracją wekslową – Przed podpisaniem weksla in blanco sporządź deklarację, która określa warunki uzupełnienia. Dokument powinien zawierać szczegółowe informacje o terminach i kwotach. Ważne, aby zarówno dłużnik, jak i wierzyciel podpisali ten dokument.
- Ograniczenie maksymalnej kwoty weksla – Ustal górną granicę, jaką można wpisać na wekslu. Taki krok pomoże dłużnikowi uniknąć zbyt wysokiej kwoty w przypadku opóźnienia w spłacie, co zmniejsza ryzyko negatywnych konsekwencji finansowych.
- Ustalenie klauzuli „nie na zlecenie” – Dodaj do weksla klauzulę, która uniemożliwi jego przekazywanie innym osobom. Taki zapis zmniejsza ryzyko nadużyć.
- Sprawdzenie reputacji instytucji finansującej – Przed podpisaniem weksla zbadaj instytucję udzielającą finansowania. Weryfikacja historii firmy oraz opinie innych klientów mogą znacznie podnieść bezpieczeństwo transakcji.
- Zachowanie kopii dokumentów – Po podpisaniu weksla oraz deklaracji, przechowuj kopie obu dokumentów. Taki krok pomoże w przypadku sporów lub nieporozumień dotyczących zobowiązania.
| Element | Opis | Wartości/Rame |
|---|---|---|
| Rok | Aktualny rok | 2026 |
| Kwota minimum do podpisania weksla | Minimalna kwota zabezpieczenia | 5,000 PLN |
| Kwota maksymalna weksla | Maksymalna kwota możliwa do wpisania | 100,000 PLN |
| Termin spłaty | Przykładowy termin płatności | 30 dni |
| Odsetki | Standardowa wysokość odsetek | 8% rocznie |
| Procentowy udział weksli in blanco w leasingach | Jak wiele leasingów korzysta z weksli in blanco | 75% |
| Opłata sądowa w postępowaniu nakazowym | Procent normalnej opłaty sądowej | 1/4 (czyli 1,25% wartości przedmiotu sporu) |
| Czas na reakcję po otrzymaniu nakazu | Okres, w którym dłużnik może się bronić przed zapłatą | 14 dni |
| Procent umów leasingowych bez weksla | Jak wiele umów leasingowych jest zawieranych bez weksla | 25% |
| Wysokość potencjalnych kosztów windykacyjnych | Koszty związane z odzyskiwaniem należności | Do 2,000 PLN |
| Zasady dotyczące poręczenia wekslowego (awal) | Odpowiedzialność poręczyciela w przypadku braku spłaty | Całość kwoty wekslowej lub jej część |
| Proporcja weksli przeterminowanych w obiegu | Procent weksli w obiegu, które są przeterminowane | 15% |
| Wartość weksla in blanco ostateczna po uzupełnieniu | Kwota, która może zostać uzupełniona | Do 5 x wartości rynkowej pojazdu |
| Wiek dłużników korzystających z weksli in blanco | Średni wiek osób podpisujących weksle | 35 lat |
| Czas trwania postępowania sądowego w przypadku weksla | Średni czas trwania postępowania | 3 miesiące |
| Wysokość dodatkowych opłat przy wekslu | Potencjalne dodatkowe opłaty | 300 PLN |
Jak ograniczyć ryzyko przy podpisywaniu weksla in blanco?
Podpisanie weksla in blanco budzi pewne obawy ze względu na jego charakterystykę i związane z nim ryzyko. Weksel z pełnymi danymi stanowi gwarancję, lecz weksel in blanco pozostawia wiele pól pustych. Zanim zdecydujemy się na jego podpisanie, warto dokładnie przemyśleć, jak chronić siebie przed negatywnymi konsekwencjami. Innymi słowy, istnieje ryzyko, że obciążą nas kwoty niezgodne z wcześniejszymi ustaleniami.
Aby zminimalizować to ryzyko, należy uzupełnić weksel jak najszerzej. Ustalmy konkretne terminy płatności oraz maksymalne kwoty, które można wpisać. Dzięki temu zwiększamy kontrolę nad dokumentem i jego przyszłym losem. Dodatkowo warto spisać deklarację wekslową, w której określimy okoliczności i sposób uzupełniania weksla. Taki dokument zabezpieczy nasze interesy w przypadku sporu jako wystawcy weksla.
Bezpieczny weksel: Jak klauzula "nie na zlecenie" chroni Twoje finanse
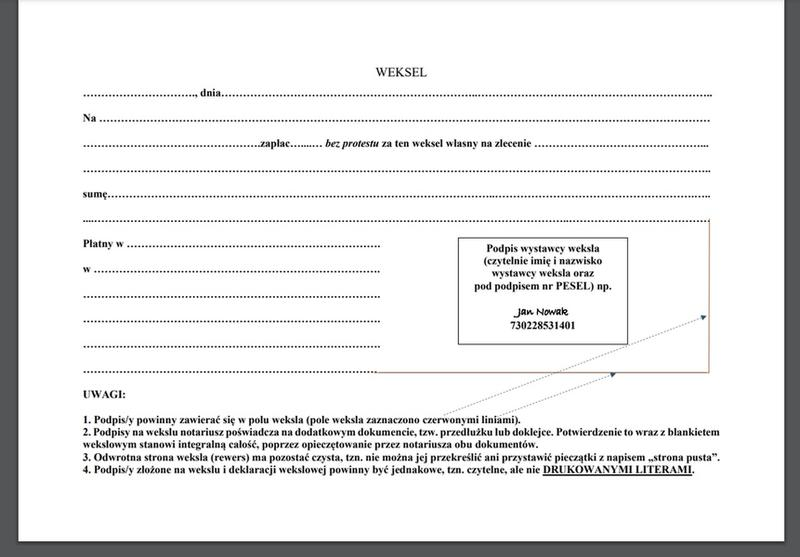
Weksle in blanco mogą być "puszczane w obieg" przez indosowanie, co oznacza przeniesienie praw do innych osób. Dla wystawców to niebezpieczne, ponieważ nowy wierzyciel może nie znać wcześniejszych ustaleń i domagać się płatności. Umieszczając klauzulę "nie na zlecenie" na wekslu, utrudniamy przeniesienie praw, co zwiększa nasze poczucie bezpieczeństwa.
Po spłacie zobowiązania pamiętajmy o zniszczeniu weksla in blanco. W przeciwnym razie narażamy się na wykorzystanie dokumentu przez inne osoby, ponieważ formalnie pozostaje on ważny. Zachowanie ostrożności na każdym etapie związanym z wekslem in blanco pozwoli nam uniknąć wielu nieprzyjemności. Warto śledzić przepisy oraz znać swoje prawa i obowiązki, co znacznie ułatwi przyszłe zarządzanie takimi dokumentami.
Czy wiesz, że podpisanie weksla in blanco może prowadzić do nieprzewidzianych konsekwencji, jeśli nie określisz maksymalnej kwoty, która może być w nim wpisana? W takiej sytuacji wierzyciel może wpisać dowolną, często znacznie wyższą, kwotę, co może nadwyrężyć Twoje finanse.
Elementy weksla in blanco – co powinno się znaleźć w tym dokumencie?
W artykule omawiamy kluczowe elementy, które powinny znaleźć się w wekslu in blanco. Mimo niepełności, taki dokument stanowi istotne zabezpieczenie dla wierzyciela. Poniższa lista pomoże zrozumieć, co należy uzupełnić w wekslu, aby zminimalizować ryzyko związane z jego podpisywaniem.
- Nazwa “Weksel” – Dokument musi być wyraźnie oznaczony jako weksel, co określa jego charakter.
- Bezwarunkowe polecenie zapłacenia – Treść weksla powinna zawierać jasne polecenie, że dłużnik (trasat) bezwarunkowo zobowiązuje się do zapłaty określonej sumy, co podkreśla obowiązkowy charakter dokumentu.
- Data i miejsce wystawienia – Już w momencie podpisu określ datę i miejsce wydania weksla. To ułatwi przyszłe sprawy związane z nabyciem obligacji.
- Nazwa wierzyciela – W wekslu należy wskazać nazwisko lub nazwę firmy uprawnionej do otrzymania płatności. Dzięki temu dłużnik ma pewność, do kogo należą prawa do weksla.
- Podpis wystawcy – Właściciel weksla musi złożyć swój podpis, co uwiarygodnia jego zobowiązanie. Podpis powinien być wyraźny, aby uniknąć wątpliwości.
- Umowa wekslowa (deklaracja wekslowa) – Do weksla warto dołączyć dodatkowy dokument określający zasady uzupełnienia brakujących elementów, takich jak kwoty czy terminy płatności. Zachęcamy, aby obie strony podpisały ten dokument, co zwiększa bezpieczeństwo.
- Ograniczenia w transferze weksla – Aby zapobiec przenoszeniu uprawnień z weksla, warto zamieścić klauzulę „nie na zlecenie”, co ogranicza możliwość „puszczenia weksla w obieg”.
- Kopiowanie dokumentów – Zachowanie kopii podpisanego weksla i deklaracji wekslowej jest kluczowe dla udowodnienia warunków wystawienia. Kopie powinny być datowane i przechowywane w bezpiecznym miejscu.
Kiedy weksel in blanco może okazać się korzystną opcją przy finansowaniu auta?
W poniższej liście wymieniłem kluczowe punkty dotyczące korzystania z weksla in blanco przy finansowaniu auta. Każdy punkt wyjaśnia zalety oraz ryzyka związane z tym dokumentem.
- Zabezpieczenie umowy leasingowej – Weksel in blanco stanowi standardowe zabezpieczenie umowy leasingu, co przyspiesza dochodzenie roszczeń przez leasingodawców w przypadku nieterminowej spłaty. Dzięki temu firmy leasingowe mogą korzystać z uproszczonych procedur prawnych.
- Elastyczność w ustalaniu warunków spłaty – Porozumienie wekslowe umożliwia stronom ustalenie szczegółowych zasad dotyczących wypełnienia weksla. Dzięki temu dłużnik zyskuje większą kontrolę nad swoją sytuacją finansową oraz możliwość renegocjacji warunków spłaty.
- Potencjalne lepsze warunki finansowe – Podpisanie weksla in blanco często prowadzi do korzystniejszych warunków leasingowych, takich jak niższe oprocentowanie czy dłuższy okres spłaty, co czyni finansowanie bardziej dostępnym.
- Ryzyko nadużyć – Weksel in blanco wiąże się z ryzykiem, że wierzyciel może wypełnić go na zawyżoną kwotę lub przekazać go innej osobie. To utrudnia dłużnikowi obronę przed nieuzasadnionymi roszczeniami, dlatego ważne jest zrozumienie związanych z tym ryzyk oraz podjęcie odpowiednich środków ostrożności.
- Wymóg zabezpieczeń – Osoby ubiegające się o finansowanie przez instytucje, takie jak NFOŚiGW, często muszą przedstawić weksel in blanco jako wymagane zabezpieczenie, co czyni znajomość tego dokumentu niezbędną w takich transakcjach.
FAQ - Najczęstsze pytania i odpowiedzi
Jakie konsekwencje niesie podpisanie weksla in blanco dla leasingobiorcy?Podpisanie weksla in blanco wiąże się z ryzykiem, ponieważ leasingodawca ma prawo uzupełnić go do wysokości zadłużenia w przypadku niewywiązania się z umowy. Może to prowadzić do wymuszonej spłaty, nawet jeśli leasingobiorca nie zna pełnej kwoty zadłużenia.
Co powinno zawierać deklaracja wekslowa?Deklaracja wekslowa powinna określać warunki uzupełnienia weksla, w tym terminy i maksymalne kwoty, które mogą być wpisane. Zarówno dłużnik, jak i wierzyciel powinni podpisać ten dokument, aby zapewnić większe bezpieczeństwo umowy.
Jakie środki ostrożności można podjąć, aby zabezpieczyć weksel in blanco?Aby zabezpieczyć się przed ryzykiem związanym z wekslem in blanco, warto dodać klauzulę „nie na zlecenie”, co ogranicza możliwość przekazania weksla innym osobom. Dodatkowo należy upewnić się, że umowa leasingowa i deklaracja wekslowa są podpisane przez obie strony.
Dlaczego ważne jest sprawdzenie reputacji instytucji finansującej przed podpisaniem weksla?Sprawdzenie reputacji instytucji finansującej jest kluczowe, aby uniknąć problemów związanych z nieuczciwymi praktykami. Weryfikacja opinii innych klientów oraz historii firmy pomoże zwiększyć bezpieczeństwo transakcji i zminimalizować ryzyko.
Co należy zrobić po spłacie zobowiązania związane z wekslem in blanco?Po spłacie zobowiązania ważne jest zniszczenie weksla in blanco, aby uniknąć jego wykorzystania przez inne osoby w przyszłości. Formalnie, jeśli weksel pozostaje w obiegu, może być wykorzystany, dlatego zachowanie ostrożności jest kluczowe.