Tak — zawieszenie działalności nie wstrzymuje automatycznie umowy leasingu. Jak już zgłębiasz temat, sprawdź, jakie dokumenty przygotować do leasingu. Jeśli harmonogram nadal obowiązuje, muszę płacić raty w terminie, chyba że wcześniej uzgodnię z firmą leasingową odroczenie lub zmianę warunków. Brak sprzedaży i przychodów nie zwalnia mnie z tego zobowiązania. Dlatego przed zawieszeniem warto sprawdzić umowę i skontaktować się z leasingodawcą. Niekiedy można przesunąć raty, często na okres do około 90 dni, jednak zgodę i warunki ustala finansujący.
- Zawieszenie działalności nie rozwiązuje umowy leasingu ani nie wstrzymuje automatycznie rat. Przed zawieszeniem sprawdź umowę i uzgodnij ewentualną zmianę harmonogramu z leasingodawcą.
- Podczas zawieszenia nadal przestrzegaj zasad użytkowania przedmiotu, dbaj o jego stan i ubezpieczenie. Możliwość korzystania prywatnie zależy od warunków umowy.
- Rozliczenie kosztów zależy od rodzaju leasingu. W operacyjnym dotyczą one przede wszystkim opłat leasingowych, a w finansowym — m.in. części odsetkowej raty; wydatki uwzględnia się po wznowieniu działalności lub w zeznaniu rocznym za rok ich poniesienia.
- W leasingu finansowym wstrzymaj amortyzację na czas zawieszenia i wznów ją po odwieszeniu firmy. W leasingu operacyjnym przedmiot amortyzuje leasingodawca.
- Zasady VAT zależą od rodzaju umowy i sposobu użytkowania przedmiotu. Przy samochodzie używanym również prywatnie zwykle odliczysz 50% VAT; samo zawieszenie nie daje prawa do pełnego odliczenia. Sprawdź też, czy za dany okres trzeba złożyć JPK_V7 — nie zawsze można rozliczyć zebrane faktury dopiero po wznowieniu.
- Jeśli spłata jest trudna, rozważ odroczenie lub obniżenie rat, cesję za zgodą leasingodawcy albo wcześniejszy wykup czy zwrot przedmiotu. Każde rozwiązanie może wiązać się z dodatkowymi kosztami, dlatego wcześniej sprawdź warunki umowy.
Podczas zawieszenia mogę nadal korzystać z leasingowanego samochodu lub innego przedmiotu, jeśli pozwalają na to umowa i jej ogólne warunki. Muszę jednak dbać o sprzęt, pilnować ubezpieczenia i przestrzegać ograniczeń, na przykład dotyczących udostępniania pojazdu. Raty mogą stanowić koszt związany z zachowaniem źródła przychodów, ale co do zasady rozliczę je po wznowieniu firmy albo w zeznaniu rocznym za rok, w którym je poniosłem. Zawieszenie nie uprawnia też do bieżącego odliczania VAT z pominięciem zasad i obowiązków dotyczących rozliczeń za dany okres.
Nie płać w ciemno: rodzaj umowy może zmienić koszty i rozliczenia
W leasingu operacyjnym przedmiot pozostaje w majątku leasingodawcy, a opłaty leasingowe uwzględnia się w kosztach. Skoro zahaczyliśmy o ten temat, sprawdź, jak sprawnie rozliczyć naprawę auta w leasingu. Do kolejnych rat dolicza się VAT. Z kolei przy leasingu finansowym ujmuję przedmiot jako składnik majątku i amortyzuję go, a kosztem raty jest jej część odsetkowa. Podczas zawieszenia nie dokonuję odpisów amortyzacyjnych, a wydatki podatkowe rozliczam po wznowieniu działalności lub w rocznym PIT. Mogę również rozważyć cesję umowy za zgodą leasingodawcy, wcześniejszy wykup albo zwrot przedmiotu, pamiętając, że wcześniejsze zakończenie może wiązać się z dodatkowymi kosztami.
Jeśli nie mogę spłacać rat, nie powinienem po prostu przestać płacić, ponieważ zaległości mogą doprowadzić do wypowiedzenia umowy i dodatkowych kosztów. Najpierw poprosiłbym o nowy harmonogram, czasowe obniżenie rat lub ich odroczenie. Jeśli to nie wystarczy, sprawdziłbym możliwość cesji, której koszt może wynosić około 1000 zł netto, albo warunki wcześniejszego wykupu. Umowy trwają zwykle od 2 do 5 lat, dlatego znaczenie ma także minimalny okres leasingu, często równy 40% czasu amortyzacji przedmiotu. Po wznowieniu działalności mogę ubiegać się o kolejny leasing, ale finansujący może potraktować firmę jak nową i oczekiwać na przykład wkładu własnego wynoszącego co najmniej 20%.
Leasing podczas zawieszenia działalności – rozliczenia i dostępne rozwiązania
Poniższa lista wyjaśnia, co zrobić z umową leasingu podczas zawieszenia firmy, które wydatki rozliczyć i jak podejść do VAT oraz amortyzacji. Podpowiada też, jakie rozwiązania rozważyć, gdy dalsza spłata staje się niemożliwa lub nieopłacalna.
- Sprawdź warunki zawieszenia i umowę leasingu. Zawieszenie działalności nie kończy umowy ani automatycznie nie wstrzymuje spłaty rat. Dlatego przed zawieszeniem sprawdź OWUL, czyli ogólne warunki umowy leasingu: zasady prywatnego korzystania z przedmiotu, wymagania dotyczące jego stanu i ubezpieczenia oraz możliwość odroczenia rat. Pamiętaj też, że zamknięcie firmy może wpłynąć na umowę — leasingodawca może ją wtedy wypowiedzieć.
- Ustal, które opłaty możesz rozliczyć w podatku dochodowym. Raty i inne stałe zobowiązania z umów zawartych przed zawieszeniem mogą służyć zachowaniu źródła przychodów. W leasingu operacyjnym chodzi głównie o opłaty leasingowe, a w finansowym — o odsetkową część rat. Nie rozliczysz ich na bieżąco podczas zawieszenia: uwzględnisz je po wznowieniu działalności, w pierwszym okresie rozliczeniowym, albo w zeznaniu rocznym za rok poniesienia wydatków, jeśli firma nadal pozostaje zawieszona. Zasadniczo nie zaliczaj wtedy do kosztów wydatków eksploatacyjnych, takich jak paliwo czy naprawy.
- Rozlicz VAT zgodnie z rodzajem leasingu i okresem zawieszenia. Przy leasingu operacyjnym VAT wykazują faktury za kolejne raty. Natomiast przy leasingu finansowym podatek od przedmiotu rozlicza się co do zasady jednorazowo na początku umowy, więc późniejsze zawieszenie nie zmienia tego rozliczenia. Zwykle nie składaj JPK_V7 za pełne okresy zawieszenia, ale pamiętaj o wyjątkach: obowiązek może dotyczyć okresu, w którym zawieszenie obejmuje tylko część miesiąca lub kwartału, trzeba rozliczyć czynności opodatkowane albo korektę bądź występują określone transakcje, na przykład import usług. Nie odkładaj wszystkich faktur z zawieszenia do jednego rozliczenia po wznowieniu. Jeśli chcesz wykazać z nich VAT, sprawdź obowiązek złożenia plików za poszczególne okresy. W przypadku samego podatku naliczonego możesz rozważyć przeniesienie go na kolejny okres albo wniosek o zwrot; termin i warunki zależą od sytuacji podatnika.
- Wstrzymaj amortyzację przy leasingu finansowym. W leasingu operacyjnym przedmiot należy do majątku leasingodawcy, więc leasingobiorca go nie amortyzuje. Z kolei w leasingu finansowym przedmiot ujmuje się u korzystającego, który dokonuje odpisów. Podczas zawieszenia wstrzymaj amortyzację, a po wznowieniu działalności ją przywróć. Przy rozliczaniu składki zdrowotnej uwzględnij osobne zasady dotyczące kosztów poniesionych w czasie zawieszenia.
- Jeśli raty nadmiernie obciążają firmę, poszukaj rozwiązania z leasingodawcą. Możesz poprosić o czasowe odroczenie lub obniżenie rat, ale finansujący musi wyrazić zgodę, a ulga może obowiązywać tylko przez określony czas. Możesz też przenieść umowę na firmę lub osobę prywatną — cesja wymaga zgody leasingodawcy, który zwykle ocenia zdolność nowego korzystającego. Strony mogą przy tym uzgodnić odstępne. Zanim zdecydujesz się na wcześniejszy wykup lub zakończenie umowy, sprawdź jej minimalny okres i warunki finansowe. Zwrot przedmiotu może generować dodatkowe koszty, a przychód z jego sprzedaży nie zawsze pokryje wszystkie roszczenia leasingodawcy.
Rozliczenie VAT od rat leasingowych podczas zawieszenia firmy
Zawieszenie firmy nie zwalnia mnie z opłacania rat leasingowych — nadal reguluję je zgodnie z umową. Przy leasingu operacyjnym do każdej raty doliczam VAT, a prawo do odliczenia zależy od związku wydatku z działalnością oraz sposobu użytkowania przedmiotu. Jeśli korzystam z samochodu osobowego również prywatnie, zwykle odliczam 50% VAT. Pełne odliczenie wymaga wyłącznego użytku firmowego, prowadzenia ewidencji przebiegu i zgłoszenia pojazdu na VAT-26. Samo zawieszenie firmy nie daje prawa do odliczenia 100% VAT.
Co do zasady, podczas zawieszenia nie składam JPK_V7 za pełne okresy zawieszenia. Obowiązek może jednak powstać, gdy okres rozliczeniowy obejmuje także dni aktywnego prowadzenia firmy albo gdy muszę wykazać inne transakcje czy korekty VAT. Dlatego nie mogę po prostu gromadzić faktur za raty przez cały okres i rozliczyć ich łącznie po wznowieniu działalności. Najpierw sprawdzam, czy w mojej sytuacji muszę lub mogę złożyć plik za dany okres, a następnie pilnuję terminów odliczenia. W razie wątpliwości konsultuję się z księgowym.
Zawieszenie firmy nie przekreśla rozliczenia VAT ani dalszej spłaty
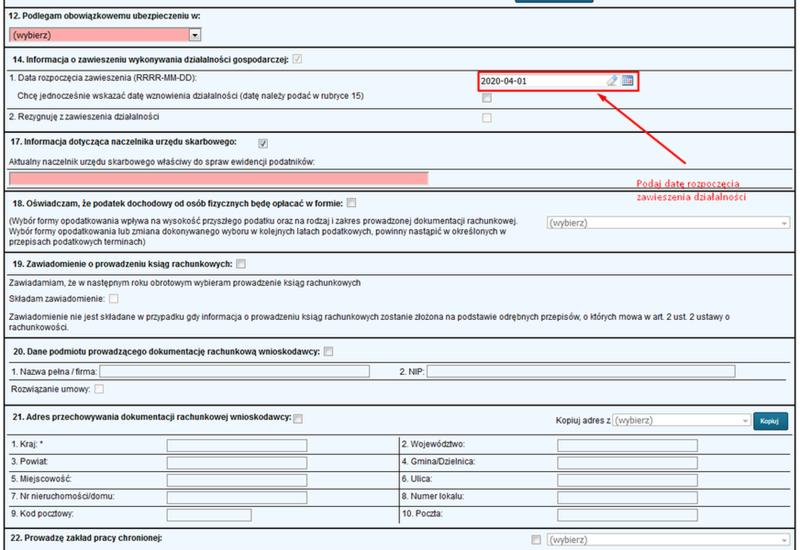
W leasingu finansowym VAT od przedmiotu zwykle rozliczam jednorazowo na początku umowy, więc późniejsze zawieszenie nie zmienia tego rozliczenia. Raty obejmują natomiast między innymi część odsetkową. Podczas zawieszenia wstrzymuję amortyzację przedmiotu, a odpisy wznawiam po ponownym uruchomieniu firmy. Niezależnie od rodzaju leasingu nadal przestrzegam umowy, w tym zasad użytkowania, ubezpieczenia i utrzymania przedmiotu.
Po wznowieniu działalności mogę rozliczyć opłacone raty i związany z nimi VAT, z zachowaniem właściwych terminów oraz zasad odliczenia. Koszty stałe wynikające z umowy mogą też służyć zachowaniu źródła przychodów. Jeśli spłata nadmiernie obciąża firmę, rozmawiam z leasingodawcą o zmianie harmonogramu, cesji za jego zgodą albo wcześniejszym zakończeniu umowy. Zanim wybiorę rozwiązanie, ustalam również, czy będę używać samochodu prywatnie, ponieważ wpływa to na wysokość odliczenia VAT.
Wskazówka: samo opłacenie faktury za ratę leasingową podczas zawieszenia nie przesądza o prawie do odliczenia VAT — sprawdź, czy wydatek zachowuje związek z działalnością i czy w danym okresie możesz złożyć JPK_V7.
Leasing operacyjny i finansowy a koszty oraz amortyzacja
Porównując leasing operacyjny z finansowym, najpierw sprawdzam, kto ujmuje przedmiot w majątku i go amortyzuje. W leasingu operacyjnym środek trwały pozostaje własnością finansującego, dlatego to leasingodawca dokonuje odpisów. Jako korzystający rozliczam opłatę wstępną i raty, a VAT płacę na podstawie kolejnych faktur. Po zakończeniu umowy mogę zwykle wykupić przedmiot na warunkach określonych w kontrakcie. Jak już poruszamy ten temat to sprawdź, jak rozliczyć szkodę całkowitą w leasingu.
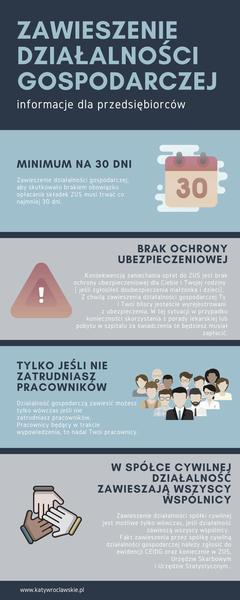
W leasingu finansowym przedmiot trafia do majątku korzystającego, który sam dokonuje amortyzacji. W kosztach uwzględnia odpisy amortyzacyjne oraz część odsetkową raty, ale spłata kapitału nie stanowi odrębnego kosztu. Zazwyczaj rozlicza VAT od całej dostawy z góry, przy pierwszej racie. Po spłacie ostatniej raty leasingobiorca staje się właścicielem przedmiotu. Dlatego przed wyborem porównuję nie tylko wysokość rat, lecz także termin odliczenia VAT i wpływ amortyzacji na wynik firmy.
Zawieszenie firmy nie zatrzymuje rat — co zrobić z leasingiem?
Zawieszenie działalności nie rozwiązuje umowy leasingowej, więc nadal trzeba regulować raty. Opłaty z wcześniej zawartej umowy mogą służyć zachowaniu źródła przychodów, jednak rozliczę je podatkowo po wznowieniu firmy albo w zeznaniu rocznym za właściwy rok. W leasingu operacyjnym nie amortyzuję przedmiotu, ponieważ nie należy on do mojego majątku. W leasingu finansowym wstrzymuję odpisy i wznawiam je po podjęciu działalności. Zasady rozliczania VAT zależą od rodzaju umowy; przy leasingu finansowym podatek zwykle rozliczam na początku.
Przed podjęciem decyzji sprawdzam także, czy mogę renegocjować harmonogram, przenieść umowę w drodze cesji za zgodą finansującego albo wcześniej wykupić przedmiot. Cesja może wiązać się z opłatą, a wcześniejsze zakończenie umowy — z dodatkowymi kosztami, zależnymi od jej warunków i etapu spłaty. Ponadto zwracam uwagę na zasady prywatnego użytkowania, ubezpieczenie oraz obowiązki określone w ogólnych warunkach umowy. Dzięki temu łatwiej oceniam, co będzie korzystniejsze: niższa rata, rozłożenie VAT w czasie czy możliwość samodzielnego amortyzowania składnika majątku.
Wskazówka: Przy leasingu finansowym zawieszenie firmy nie zmienia faktu, że to korzystający amortyzuje przedmiot. Ustal z księgowym, jak prawidłowo wznowić odpisy po odwieszeniu działalności i zachowaj dokumentację potwierdzającą przerwę.
Cesja, wykup czy renegocjacja umowy – jakie są dostępne rozwiązania?
Jeśli masz problem ze spłatą leasingu lub planujesz zawiesić działalność, rozważ kilka rozwiązań. Wybór zależy m.in. od rodzaju leasingu, zapisów umowy, zgody finansującego oraz tego, czy chcesz nadal korzystać z przedmiotu.
- Kontynuowanie spłaty rat – zawieszenie działalności nie zwalnia z obowiązku regulowania rat. Zwykle możesz kontynuować umowę na dotychczasowych zasadach i nadal korzystać z przedmiotu, o ile pozwalają na to umowa oraz ogólne warunki leasingu. Sprawdź jednak zasady użytkowania prywatnego, ubezpieczenia i utrzymania przedmiotu, a także ewentualny zakaz udostępniania go innym osobom. Wydatki na raty możesz rozliczyć po wznowieniu działalności lub w zeznaniu rocznym za rok ich poniesienia. W leasingu operacyjnym raty stanowią koszt z uwzględnieniem właściwych limitów, a VAT dolicza się do kolejnych rat. W leasingu finansowym kosztem jest część odsetkowa, VAT płaci się zasadniczo na początku umowy, a amortyzację trzeba wstrzymać na czas zawieszenia i wznowić po odwieszeniu firmy.
- Renegocjacja harmonogramu – przed zawieszeniem działalności skontaktuj się z leasingodawcą i zapytaj o czasowe odroczenie lub obniżenie rat. Finansujący może zgodzić się na krótką przerwę w płatnościach, często do około 90 dni, ale warunki zależą od umowy i jego decyzji. Ustal, kiedy spłacisz odroczone kwoty oraz czy zmiana harmonogramu zwiększy całkowity koszt leasingu lub wpłynie na warunki wykupu.
- Cesja umowy leasingu – możesz znaleźć firmę lub osobę, która przejmie przedmiot i pozostałe zobowiązania. Najpierw uzyskaj zgodę leasingodawcy; może on sprawdzić zdolność finansową nowego leasingobiorcy. Z przejmującym możesz uzgodnić odstępne, np. za opłatę wstępną i dotychczasowe raty. Przed podpisaniem cesji sprawdź jej koszty oraz możliwość zmiany harmonogramu. Po cesji strony mogą zmodyfikować umowę w określonych granicach, zachowując wymagane warunki leasingu.
- Wcześniejszy wykup lub spłata – zapytaj leasingodawcę o wcześniejsze zakończenie umowy i wykup przedmiotu. Możliwość takiego rozwiązania oraz cena zależą od umowy i minimalnego okresu jej trwania. Po upływie wymaganego okresu finansujący może zdyskontować pozostałe płatności. Jeśli zakończysz umowę wcześniej, rozliczenie może opierać się na wartości rynkowej albo kwocie pozostałej do spłaty, zgodnie z umową. Po wykupie możesz zaliczyć przedmiot do majątku firmowego lub prywatnego, ale przed transakcją ustal jej skutki podatkowe.
- Zwrot przedmiotu i zakończenie umowy – jeśli nie chcesz dalej płacić ani wykupywać przedmiotu, uzgodnij z leasingodawcą rozwiązanie umowy i zwrot. Finansujący może sprzedać przedmiot, np. na licytacji, a następnie obciążyć cię kosztami i roszczeniami wynikającymi z rozliczenia. Nie zakładaj, że cena sprzedaży pokryje całe zobowiązanie ani że finansujący zwróci ewentualną nadwyżkę — sposób rozliczenia określają umowa i przepisy.
Źródła:
- https://poradnikprzedsiebiorcy.pl/-leasing-a-zawieszenie-dzialalnosci
- https://mleasing.pl/blog/leasing-a-zawieszenie-dzialalnosci/
- https://www.leason.pl/zawieszenie-dzialalnosci-a-leasing/
- https://vehis.pl/moto/artykul/zawieszenie-dzialalnosci-a-leasing-co-warto-wiedziec
- http://www.vademecumpodatnika.pl/artykul_narzedziowa,968,0,15890,zwrot-vat-w-okresie-zawieszenia-dzialalnosci-gospodarczej.html