Wykorzystywanie prywatnego samochodu w firmie może wiązać się z korzyściami podatkowymi, ale wymaga znajomości obowiązujących zasad. W artykule wyjaśniam, jak rozliczać wydatki na paliwo, jakie warunki trzeba spełnić i na co uważać przy rozliczaniu PIT oraz VAT. Dowiesz się także, jak prawidłowo dokumentować koszty, by bezpiecznie obniżyć firmowe podatki.
- Prywatne auto poza ewidencją firmy: w PIT odliczysz 20% wydatków eksploatacyjnych.
- Przy użytku mieszanym odliczysz zwykle 50% VAT; reszta zwiększa podstawę kosztu PIT.
- Podatnik zwolniony z VAT liczy limit 20% od kwoty brutto.
- Nie musisz prowadzić kilometrówki do PIT, ale przechowuj faktury potwierdzające wydatki.
- Pełne odliczenie VAT wymaga wyłącznego użytku firmowego, ewidencji przebiegu i zgłoszenia VAT-26.
- Limit 75% PIT dotyczy zasadniczo firmowych i leasingowanych aut używanych także prywatnie.
Jeśli używasz prywatnego samochodu osobowego, którego nie ująłeś w ewidencji środków trwałych, odliczysz od przychodu 20% wydatków na jego eksploatację. Limit obejmuje m.in. paliwo, naprawy, części, przeglądy, wymianę opon, myjnię, autostrady i ubezpieczenie. Auto musi służyć również działalności, a wydatki potwierdzaj fakturami. Nie musisz prowadzić kilometrówki dla PIT — limit nie zależy od liczby kilometrów służbowych.
Podstawę obliczenia ustal zależnie od statusu VAT. Jeśli korzystasz ze zwolnienia, policz 20% kwoty brutto. Jeśli rozliczasz VAT i używasz auta w sposób mieszany, odlicz najpierw 50% VAT, a nieodliczoną część dodaj do kwoty netto. Następnie oblicz 20% takiej podstawy. Na przykład przy fakturze za paliwo na 200 zł brutto, w tym 37,38 zł VAT, podstawa wynosi 162,62 zł netto + 18,69 zł nieodliczonego VAT, czyli 181,31 zł. Koszt PIT to 20% tej kwoty, a więc 36,26 zł.
Nieodliczony VAT zwiększa koszt, ale limit zależy od auta
Przy naprawie za 2 460 zł brutto, w tym 460 zł VAT, odliczysz 230 zł VAT. Do podstawy kosztu wliczysz więc 2 000 zł netto i 230 zł nieodliczonego VAT, czyli 2 230 zł. W efekcie zaliczysz do kosztów PIT 446 zł. Możesz obliczyć limit dla każdego wydatku osobno albo od sumy prawidłowo udokumentowanych kosztów — wynik będzie taki sam. Z kolei osoba zwolniona z VAT odliczy 40 zł z faktury za paliwo na 200 zł brutto.
Limit 20% dotyczy prywatnego samochodu osobowego, którego nie ma w ewidencji firmy. Zerknij na ten artykuł żeby zgłębić temat. Nie obejmuje każdego auta używanego w działalności: przy samochodzie osobowym będącym środkiem trwałym lub używanym w leasingu zasadniczo odliczysz 75% wydatków eksploatacyjnych, jeśli korzystasz z niego także prywatnie. Zwykle odliczysz wtedy również 50% VAT. Pełne odliczenie VAT wymaga wyłącznego użytku firmowego, ewidencji przebiegu dla VAT, ustalenia zasad użytkowania pojazdu i złożenia informacji VAT-26. Prywatnego auta przedsiębiorcy nie amortyzujesz, ale zachowaj faktury za paliwo i pozostałe wydatki na wypadek kontroli.
Jak rozliczyć paliwo z prywatnego samochodu w działalności
Sprawdź limity PIT i VAT, zgromadź dokumenty zakupu, a następnie oblicz koszt. Zasady dotyczą prywatnego samochodu osobowego przedsiębiorcy, który nie figuruje w ewidencji środków trwałych.
- Ustal sposób użytkowania auta. Jeśli korzystasz z samochodu zarówno służbowo, jak i prywatnie, jako czynny podatnik VAT odliczysz 50% VAT. Podatnik zwolniony z VAT nie odlicza podatku. W PIT uwzględnisz 20% wydatków eksploatacyjnych. Nie stosujesz limitu 75%, który dotyczy samochodów firmowych i leasingowanych.
- Zbierz dokumenty zakupu. Udokumentuj związek paliwa z działalnością fakturą wystawioną na firmę. Zachowaj też faktury za naprawy, części, opony, przeglądy, myjnię, opłaty drogowe i ubezpieczenie. Przy karcie paliwowej możesz rozliczyć zakup na podstawie zbiorczej faktury miesięcznej. Sam paragon może nie wystarczyć.
- Oblicz kwotę kosztu PIT. Jeśli odliczasz 50% VAT, dodaj nieodliczoną połowę podatku do kwoty netto, a wynik pomnóż przez 20%. Przykładowo przy cenie 200 zł brutto, w tym 37,38 zł VAT, podstawę stanowi 181,31 zł (162,62 zł netto + 18,69 zł nieodliczonego VAT), a koszt PIT wynosi 36,26 zł. Jeśli korzystasz ze zwolnienia z VAT, oblicz 20% od kwoty brutto.
- Odlicz VAT zgodnie z limitem. Przy użytku mieszanym odliczysz 50% VAT z faktury za paliwo i inne wydatki eksploatacyjne. Nieodliczona część podatku zwiększa podstawę kosztu PIT. Nie zgłaszasz auta na formularzu VAT-26 ani nie prowadzisz ewidencji przebiegu dla VAT, jeśli stosujesz odliczenie 50%.
- Nie odliczaj 100% VAT bez spełnienia warunków. Pełne odliczenie wymaga wyłącznego użytku firmowego, ewidencji przebiegu dla VAT, zasad wykluczających prywatne korzystanie z auta oraz terminowego zgłoszenia pojazdu na formularzu VAT-26. Nie zmienia ono jednak limitu PIT dla prywatnego samochodu osobowego — ten nadal wynosi 20% wydatków.
- Zaklasyfikuj wydatek prawidłowo. Do kosztów bieżącej eksploatacji zaliczysz m.in. paliwo, naprawy, części i ubezpieczenie, z uwzględnieniem limitu. Nie rozliczysz w ten sposób amortyzacji ani ulepszeń, takich jak tuning czy dodatkowe wyposażenie. Nie musisz prowadzić ewidencji przebiegu dla PIT, ale zachowuj dokumenty na wypadek kontroli.
Kiedy przysługuje 50% lub 100% odliczenia VAT?
Odliczenie VAT od wydatków na samochód osobowy zależy od tego, czy używasz auta wyłącznie w firmie, czy również prywatnie.
- 50% VAT przy użytku mieszanym. Gdy samochód służy firmie i celom prywatnym, odliczysz co do zasady połowę VAT od paliwa, napraw, części, opon i przeglądów. Zasada obejmuje także prywatny samochód używany w działalności. Nie musisz prowadzić ewidencji przebiegu dla celów VAT ani składać VAT-26.
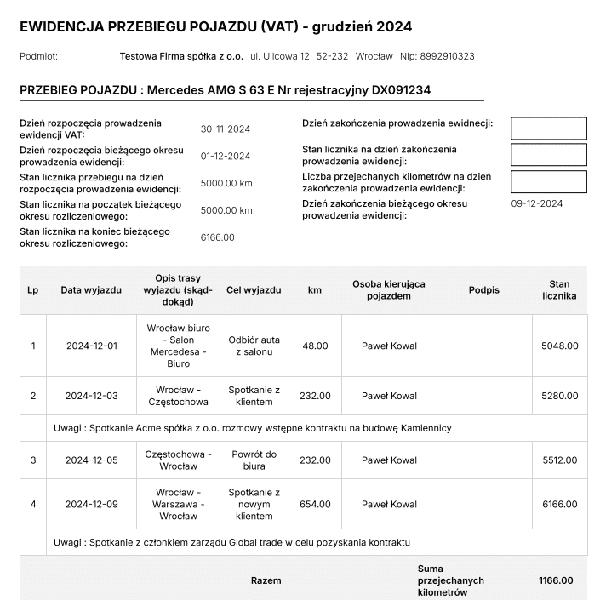
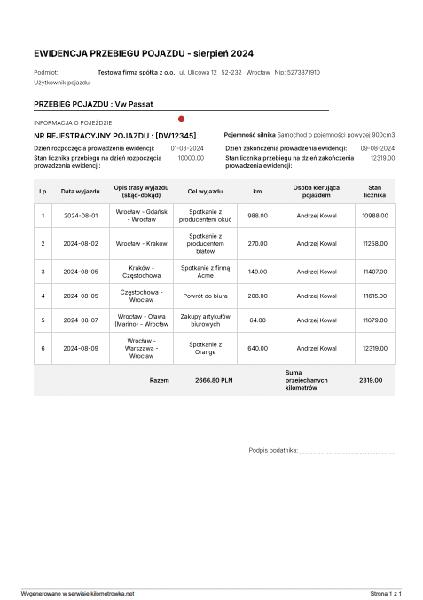
- 100% VAT przy wyłącznym użytku firmowym. Pełne odliczenie przysługuje, jeśli wykorzystujesz auto wyłącznie w działalności. Prowadź ewidencję przebiegu, ustal zasady wykluczające użytek prywatny i złóż VAT-26 w ustawowym terminie. W ewidencji uwzględnij m.in. daty i cele wyjazdów, trasy, liczbę kilometrów oraz stany licznika.
- Nie każdy pojazd wymaga tych samych formalności. Szczególne zasady dotyczą samochodów osobowych. Odrębne reguły mogą obejmować pojazdy spełniające ustawowe warunki konstrukcyjne, np. przeznaczone do przewozu co najmniej 10 osób łącznie z kierowcą. Samo odliczenie 50% VAT nie oznacza, że używasz auta prywatnie — pozwala uniknąć dodatkowych wymogów związanych z pełnym odliczeniem.
- Nieodliczony VAT może zwiększyć koszt podatkowy. Przy użytku mieszanym dolicz pozostałe 50% VAT do wartości netto wydatku. Następnie zastosuj limit kosztów PIT właściwy dla danego auta: co do zasady 20% dla prywatnego samochodu przedsiębiorcy niewprowadzonego do majątku firmy albo 75% dla samochodu firmowego używanego również prywatnie.
- Odliczenie wymaga właściwych dokumentów. Dokumentuj wydatki fakturami wystawionymi na firmę. Przy zakupie paliwa sprawdź dane nabywcy; rozliczenie kart paliwowych może opierać się na fakturze zbiorczej. Brak wymaganej ewidencji lub zgłoszenia VAT-26 może pozbawić Cię prawa do pełnego odliczenia.
- Po zmianie sposobu użytkowania zaktualizuj rozliczenia. Aby przejść z użytku mieszanego na wyłącznie firmowy, spełnij warunki pełnego odliczenia. Jeśli zaczniesz używać auta prywatnie, zmień sposób rozliczania i zgłoś zmianę; w niektórych przypadkach skoryguj też wcześniej odliczony VAT.
Jakie dokumenty są potrzebne do rozliczenia paliwa?
Podstawą rozliczenia paliwa jest faktura wystawiona na przedsiębiorcę lub firmę, zawierająca dane nabywcy i kwotę VAT. Warto też poprosić o wpisanie numeru rejestracyjnego, aby przypisać wydatek do konkretnego auta. Paragon wystarczy tylko wtedy, gdy zawiera NIP nabywcy i spełnia warunki faktury uproszczonej. Przy korzystaniu z karty paliwowej zbieraj miesięczne faktury zbiorcze i zestawienia transakcji.
Dołącz dowód zapłaty, jeśli chcesz łatwiej kontrolować wydatki, i przypisz fakturę do pojazdu w ewidencji księgowej. W przypadku prywatnego auta przedsiębiorcy używanego także służbowo nie musisz prowadzić kilometrówki na potrzeby PIT: zaliczysz do kosztów 20% wydatków eksploatacyjnych, w tym paliwa. Jeśli jesteś czynnym podatnikiem VAT, przy użytku mieszanym co do zasady odliczysz 50% podatku, a nieodliczoną część uwzględnisz przy wyliczaniu kosztu.
Dokumenty, które umożliwiają pełne odliczenie VAT
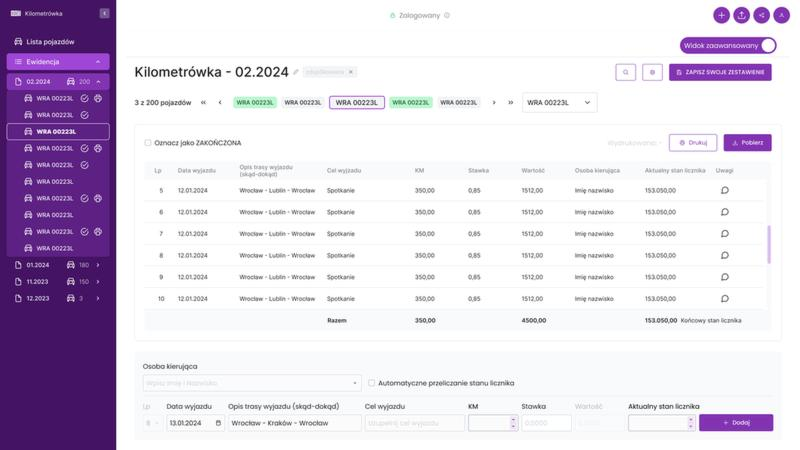
Aby odliczać 100% VAT od samochodu osobowego używanego wyłącznie w działalności, zgłoś pojazd na formularzu VAT-26, ustal regulamin jego użytkowania i prowadź ewidencję przebiegu dla celów VAT. Zapisuj w niej m.in. numer rejestracyjny, daty i cele wyjazdów, trasy, liczbę kilometrów, stan licznika oraz imię i nazwisko kierowcy. Złóż VAT-26 zasadniczo do 25. dnia miesiąca po miesiącu poniesienia pierwszego wydatku, ale nie później niż w dniu wysłania ewidencji JPK_V7.
Przed rozliczeniem sprawdź, czy faktura zawiera prawidłowe dane firmy i dotyczy auta używanego w działalności — dzięki temu ograniczysz ryzyko korekt. Przy firmowym samochodzie osobowym wykorzystywanym służbowo i prywatnie odliczysz standardowo 50% VAT, a do kosztów PIT zaliczysz 75% wydatków eksploatacyjnych. Prywatne auto przedsiębiorcy podlega limitowi 20%. Z kolei gdy pracownik tankuje własny samochód, zwrot rozliczysz na podstawie dokumentacji przejazdów: daty, celu i trasy podróży, liczby kilometrów oraz wymaganego rozliczenia z pracodawcą.
Wskazówka: jeśli paragon z NIP-em przekracza 450 zł brutto (lub 100 euro), nie może być fakturą uproszczoną — poproś o zwykłą fakturę, aby bezpiecznie rozliczyć wydatek.
Czym różni się rozliczanie prywatnego auta od samochodu firmowego?
Przedsiębiorca może zachować prywatne auto poza ewidencją środków trwałych. Jeśli używa go zarówno służbowo, jak i prywatnie, odliczy od przychodu 20% wydatków eksploatacyjnych, m.in. na paliwo, naprawy, opony, przeglądy, myjnię i ubezpieczenie. Nie musi prowadzić kilometrówki do PIT, ale powinien gromadzić dokumenty, najczęściej faktury. Nie może natomiast amortyzować auta ani rozliczać jego stopniowego zużycia.
Przy użytku mieszanym czynny podatnik VAT odlicza zwykle 50% VAT od wydatków związanych z prywatnym autem. Pozostałą część VAT dolicza do kwoty netto, zanim obliczy koszt PIT. Przykładowo z faktury za paliwo na 123 zł brutto (100 zł netto i 23 zł VAT) odliczy 11,50 zł VAT. Podstawa kosztu wyniesie więc 111,50 zł, a do kosztów PIT zaliczy 20% tej kwoty, czyli 22,30 zł. Aby odliczyć 100% VAT, musi używać auta wyłącznie służbowo, prowadzić ewidencję przebiegu do celów VAT, ustalić zasady korzystania z pojazdu i złożyć formularz VAT-26.
Niższe koszty czy mniej formalności? Wybór auta wpływa na podatki
Wpisanie auta do ewidencji środków trwałych pozwala ująć w kosztach PIT 75% wydatków eksploatacyjnych przy użytku mieszanym; odliczenie VAT wynosi wtedy zwykle 50%. Przeczytaj inny artykuł, w którym też była o tym mowa. Przy wyłącznym użytku służbowym przedsiębiorca może rozliczyć 100% wydatków i VAT, jeśli spełni dodatkowe wymogi. Może też amortyzować samochód, z uwzględnieniem limitów wartości odpisów. Auto w leasingu rozlicza się podobnie pod względem kosztów eksploatacji.
W praktyce prywatne auto oznacza mniej formalności, ale niższy limit kosztów. Samochód firmowy daje szersze możliwości podatkowe, wymaga jednak dokładniejszego pilnowania zasad. Przy pełnym odliczeniu VAT trzeba zapisywać datę i cel każdego wyjazdu, trasę, liczbę kilometrów oraz stan licznika, a także zgłosić pojazd na formularzu VAT-26. Przed wyborem warto porównać przewidywane wydatki, zakres prywatnego użytkowania i korzyści z amortyzacji.
Wskazówka: jeśli prywatnym autem jeździsz zarówno służbowo, jak i prywatnie, przechowuj faktury za paliwo i inne wydatki — choć nie musisz prowadzić kilometrówki do PIT, dokumenty potwierdzają wysokość rozliczanych kosztów.
FAQ - Najczęściej zadawane pytania
Jaki limit kosztów PIT przysługuje za paliwo do prywatnego auta używanego w firmie?Jeśli prywatny samochód osobowy nie jest ujęty w ewidencji środków trwałych, możesz zaliczyć do kosztów PIT 20% wydatków eksploatacyjnych, w tym paliwa. Nie musisz prowadzić kilometrówki na potrzeby PIT, ale zachowuj dokumenty potwierdzające wydatki.
Jak obliczyć koszt PIT, gdy odliczam 50% VAT od paliwa?Najpierw dodaj do kwoty netto nieodliczoną połowę VAT, a następnie pomnóż otrzymaną podstawę przez 20%. Przy fakturze na 200 zł brutto, zawierającej 37,38 zł VAT, koszt PIT wynosi 36,26 zł.
Ile VAT można odliczyć od paliwa do prywatnego samochodu?Przy użytku mieszanym czynny podatnik VAT co do zasady odlicza 50% VAT. Odliczenie 100% jest możliwe przy wyłącznym użytku firmowym, po spełnieniu wymogów dotyczących ewidencji przebiegu, zasad użytkowania auta i zgłoszenia VAT-26.
Jakie dokumenty są potrzebne do rozliczenia paliwa?Podstawą jest faktura wystawiona na przedsiębiorcę lub firmę; warto, aby zawierała także numer rejestracyjny pojazdu. Paragon może wystarczyć tylko jako faktura uproszczona, jeśli zawiera NIP nabywcy i spełnia wymagane warunki.
Czym różni się rozliczenie prywatnego samochodu od firmowego?W przypadku prywatnego auta niewprowadzonego do ewidencji środków trwałych limit kosztów eksploatacyjnych w PIT wynosi 20%, a samochodu nie można amortyzować. Przy firmowym samochodzie osobowym używanym również prywatnie można co do zasady rozliczyć 75% wydatków eksploatacyjnych, a VAT odliczyć w wysokości 50%.