Zakup samochodu za granicą może być korzystny, ale wiąże się z obowiązkami podatkowymi, które zależą m.in. od kraju zakupu i statusu pojazdu. W tym artykule wyjaśniam, kiedy trzeba zapłacić VAT, jak ustalić jego wysokość i na co zwrócić uwagę przed sprowadzeniem auta do Polski. Podpowiadam też, czym różnią się zasady dotyczące samochodów nowych i używanych.
Rozliczenie VAT przy zakupie auta z zagranicy zależy od kraju pochodzenia, wieku i przebiegu pojazdu, statusu sprzedawcy oraz rodzaju dokumentu sprzedaży. Samochód uznaje się za „nowy środek transportu”, jeśli od dopuszczenia go do użytku minęło nie więcej niż 6 miesięcy lub przejechał maksymalnie 6000 km — wystarczy spełnić jeden z tych warunków. Dlatego zakup takiego auta z innego kraju UE rozlicza się w Polsce jako WNT, niezależnie od tego, czy sprzedaje je firma, czy osoba prywatna. Jeśli lubisz tę tematykę, Sprawdź, gdzie wykonać pierwszy przegląd auta, by zachować gwarancję.
Przy używanym aucie z UE sposób rozliczenia zależy od sprzedawcy i faktury. Jeśli zagraniczny podatnik VAT sprzedaje samochód na zasadach ogólnych, a nabywca przewozi go do Polski, transakcja zwykle stanowi WNT: nabywca nalicza 23% VAT, wykazuje zakup w JPK_V7 i — jeśli ma taki obowiązek — składa informację VAT-UE. Natomiast zakup od osoby prywatnej, na fakturę VAT-marża lub auta znajdującego się już w Polsce zasadniczo nie oznacza WNT. Jeśli ciekawią cię takie treści to Sprawdź, jak wycofać auto z firmy bez błędów podatkowych. Dlatego przed podpisaniem umowy warto sprawdzić dokument sprzedaży i status sprzedawcy — te informacje często przesądzają o sposobie rozliczenia.
Import auta spoza Europy: cło, akcyza i VAT mogą mocno podnieść koszt
Przy imporcie samochodu spoza UE trzeba przeprowadzić odprawę celną. VAT wynosi co do zasady 23% wartości celnej powiększonej o cło i akcyzę. Standardowa stawka celna dla samochodów osobowych to 10%, ale dla pojazdów pochodzących z państw EFTA, takich jak Norwegia i Szwajcaria, może wynieść 0%, jeśli spełniono warunki preferencji. Akcyza zależy m.in. od pojemności silnika i rodzaju napędu: dla typowego auta spalinowego do 2000 cm³ wynosi 3,1%, a powyżej 2000 cm³ — 18,6%. Wybrane hybrydy, auta elektryczne i wodorowe mogą korzystać z preferencyjnych stawek lub zwolnień.
Przy WNT obowiązek podatkowy powstaje zazwyczaj w dniu wystawienia faktury, a najpóźniej 15. dnia miesiąca następującego po dostawie. W przypadku nowego środka transportu decyduje dzień odbioru auta, jednak obowiązek powstaje najpóźniej w dniu wystawienia faktury. Do 31 grudnia 2026 r. VAT od WNT samochodu trzeba co do zasady zapłacić w ciągu 14 dni od powstania obowiązku podatkowego. Jeśli nabywca zarejestruje lub będzie użytkować auto w Polsce, składa też VAT-23. Ponadto trzeba sprawdzić obowiązki związane z akcyzą, odprawą celną i rejestracją, a firma powinna ustalić, czy może odliczyć 50%, czy 100% VAT — zależnie od sposobu użytkowania pojazdu i spełnienia wymaganych warunków.
Zakup auta z zagranicy a rozliczenie VAT
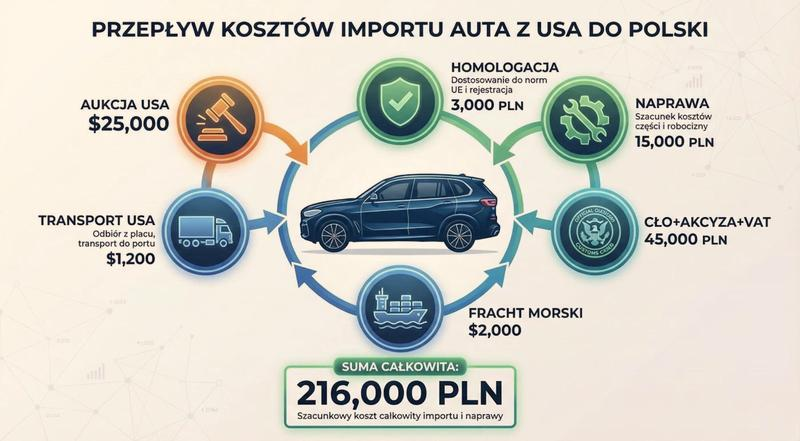
Ustal, czy zakup auta z zagranicy podlega VAT w Polsce, stanowi WNT czy import spoza UE. Sprawdź też, jakie obowiązki podatkowe musisz spełnić.
- Ustal, czy samochód jest nowym środkiem transportu. Auto jest nowe, jeśli ma przebieg do 6000 km lub od pierwszego dopuszczenia do ruchu minęło najwyżej 6 miesięcy. Wystarczy spełnić jeden z tych warunków. Przy zakupie nowego auta z UE rozlicz WNT bez względu na to, czy sprzedawca jest firmą, czy osobą prywatną.
- Sprawdź kraj zakupu, sprzedawcę i dokument sprzedaży. WNT przy zakupie używanego auta z UE wystąpi zwykle wtedy, gdy sprzedawca jest podatnikiem VAT UE stosującym zasady ogólne, a samochód trafia do Polski. Zazwyczaj nie rozliczasz WNT, jeśli kupujesz auto od osoby prywatnej, otrzymujesz prawidłową fakturę VAT-marża albo pojazd znajduje się już w Polsce. Sprawdź na dokumencie, czy sprzedawca zastosował procedurę marży.
- Przy WNT rozlicz VAT w Polsce. Zarejestruj się do VAT-UE, jeśli wymagają tego przepisy. Podstawę opodatkowania stanowi cena zakupu powiększona o związane z nim podatki, opłaty i niektóre koszty dodatkowe, np. transport pobrany przez sprzedawcę. Do końca 2026 r. wpłać VAT od WNT samochodu w ciągu 14 dni od powstania obowiązku podatkowego. Obowiązek ten powstaje zasadniczo w dniu wystawienia faktury, najpóźniej 15. dnia następnego miesiąca. Przy nowym środku transportu powstaje w dniu jego otrzymania, nie później niż w dniu wystawienia faktury.
- Złóż wymagane informacje i wykaż transakcję. Jeśli zarejestrujesz auto w Polsce lub będziesz go tu użytkować, złóż VAT-23 wraz z kopią faktury i dowodem zapłaty podatku. Wykazuj WNT w JPK_V7, a jako czynny podatnik VAT odlicz VAT zgodnie z zasadami użytkowania pojazdu — zwykle 50% przy użytku mieszanym. Złóż także informację VAT-UE. Przy zakupie nowego środka transportu osoba, która nie rozlicza WNT w zwykłym trybie deklaracyjnym, może mieć obowiązek złożenia VAT-10.
- Przy imporcie spoza UE uwzględnij VAT importowy, cło i akcyzę. Złóż zgłoszenie celne. Cło obliczysz zasadniczo od wartości auta powiększonej o transport i ubezpieczenie do granicy UE. Podstawowa stawka dla samochodów osobowych wynosi 10%, choć kraj pochodzenia i umowy handlowe mogą zapewnić preferencje. Podstawę VAT stanowi wartość celna powiększona o cło i akcyzę; stawka wynosi zwykle 23%. Przy imporcie w Polsce wykaż należności w procedurze celnej.
- Rozlicz akcyzę niezależnie od VAT. Przy aucie sprowadzonym z UE złóż elektroniczną deklarację AKC-U/S w ciągu 14 dni od powstania obowiązku podatkowego. Zapłać akcyzę w ciągu 30 dni, nie później niż przed rejestracją. Stawka zależy m.in. od pojemności silnika i rodzaju napędu: dla typowego auta spalinowego wynosi 3,1% przy pojemności do 2000 cm³ i 18,6% powyżej tej wartości. Wybrane hybrydy korzystają ze stawek preferencyjnych, a samochody elektryczne i wodorowe są zwolnione z akcyzy. Przy imporcie spoza UE rozlicz akcyzę w ramach procedury celnej.
| Przypadek | VAT | Termin i formalności |
|---|---|---|
| UE: nowe auto — ≤ 6 000 km lub ≤ 6 miesięcy | 23% w Polsce; WNT niezależnie od statusu stron | VAT-23 i zapłata: 14 dni; JPK_V7/VAT-10, VAT-UE |
| UE: używane auto, firma, faktura VAT, przemieszczenie do Polski | WNT; zasadniczo 23% w Polsce | VAT-23 i zapłata: 14 dni; JPK_V7, VAT-UE |
| UE: używane od osoby prywatnej lub faktura VAT-marża | Co do zasady brak WNT i polskiego VAT od zakupu | Sprawdź dokument sprzedaży i adnotację o procedurze marży |
| Spoza UE: import z odprawą w Polsce | 23% od wartości celnej + cła + akcyzy | Zgłoszenie celne; VAT rozliczany przy imporcie |
| Cło przy imporcie auta osobowego | 10% stawka podstawowa; 0% dla kwalifikowanego pochodzenia preferencyjnego | Podstawa: wartość auta + transport i ubezpieczenie do granicy UE |
| Akcyza: silnik do 2 000 cm³ | 3,1%; HEV do 2 000 cm³: 1,55% | AKC-U/S: 14 dni; zapłata do 30 dni, nie później niż przed rejestracją |
| Akcyza: silnik powyżej 2 000 cm³ | 18,6%; wybrane hybrydy: 9,3% | Podstawa przy imporcie: wartość celna + cło |
| Przed rejestracją w Polsce | WNT: potwierdź rozliczenie VAT; import: potwierdź odprawę i należności | Akcyza zapłacona; wymagane dokumenty pojazdu i badanie techniczne |
Kiedy zakup samochodu z UE oznacza WNT?
O tym, czy zakup auta z innego kraju UE stanowi wewnątrzwspólnotowe nabycie towarów (WNT), decydują status samochodu, sprzedawcy i kupującego oraz przewóz pojazdu do Polski. Skoro o tym mówimy to sprawdź, czy karta pojazdu jest potrzebna w leasingu. WNT zachodzi, gdy auto przemieszcza się między państwami członkowskimi, a kupujący nabywa prawo do rozporządzania nim jak właściciel. Sam zakup za granicą nie wystarczy.
Przy nowym środku transportu WNT występuje niezależnie od statusu stron. Auto uznaje się za nowe, jeśli przejechało nie więcej niż 6000 km lub od dopuszczenia do użytku minęło nie więcej niż 6 miesięcy — wystarczy spełnienie jednego z tych warunków. Natomiast zakup używanego samochodu najczęściej stanowi WNT, gdy nabywa go podatnik, a sprzedawca jest zagranicznym podatnikiem VAT stosującym zasady ogólne, a nie procedurę marży.
Jeden szczegół na fakturze może zmienić rozliczenie auta
WNT nie występuje przy zakupie używanego auta od osoby prywatnej ani wtedy, gdy sprzedawca prawidłowo zastosował procedurę VAT-marża i zaznaczył ją na fakturze. Nie dochodzi do niego również, gdy samochód znajdował się już w Polsce, ponieważ nie przemieścił się między państwami UE. Dlatego przed zakupem sprawdź fakturę, numer VAT-UE sprzedawcy i miejsce, z którego auto zostanie przewiezione. Te szczegóły mogą zmienić sposób rozliczenia.
Jeśli transakcja stanowi WNT, nabywca rejestruje się do VAT-UE, wykazuje zakup w JPK_V7 i informacji VAT-UE oraz rozlicza polski VAT według właściwych zasad. Ponadto, do końca 2026 roku, przy rejestracji auta w Polsce lub użytkowaniu go tu bez rejestracji trzeba złożyć informację VAT-23 i zapłacić podatek w ciągu 14 dni od powstania obowiązku podatkowego. Zakup może wiązać się także z akcyzą: dla typowego auta spalinowego o silniku do 2000 cm³ wynosi ona 3,1%, a przy większej pojemności — 18,6%. Auta elektryczne i napędzane wodorem są z niej zwolnione.
Ciekawostka: samochód z przebiegiem 5 500 km może być uznany za nowy środek transportu do celów VAT, nawet jeśli ma ponad pół roku — wystarczy, że spełnia jeden z dwóch warunków: przejechał nie więcej niż 6 000 km albo od dopuszczenia do użytku minęło nie więcej niż 6 miesięcy.
Import auta spoza Unii: VAT, cło i akcyza
Import auta spoza Unii Europejskiej zwykle wiąże się z odprawą celną i trzema opłatami: cłem, akcyzą oraz VAT. Cło oblicza się od wartości transakcyjnej powiększonej o transport i ubezpieczenie do granicy UE. Podstawowa stawka dla samochodu osobowego wynosi 10%, ale może być niższa lub wynieść 0%, jeśli dokumenty potwierdzają preferencyjne pochodzenie auta i spełnienie warunków umowy handlowej. Sam fakt wysyłki z kraju objętego taką umową nie wystarczy.
Akcyzę nalicza się od wartości celnej powiększonej o cło. Dla aut spalinowych z silnikiem do 2000 cm³ stawka wynosi 3,1%, a dla większych — 18,6%. Wybrane hybrydy korzystają z niższych stawek, natomiast auta elektryczne i wodorowe są zwolnione z akcyzy. VAT wynosi zasadniczo 23% i obejmuje wartość celną, cło oraz akcyzę, dlatego każda kolejna opłata zwiększa podstawę następnego podatku. Przed zakupem warto zsumować wszystkie należności — cena z ogłoszenia rzadko uwzględnia pełny koszt importu.
Dokumenty i terminy, które decydują o kosztach importu auta
Zgłoszenie celne składa się elektronicznie. Odprawę potwierdza dokument PZC, a w określonych przypadkach — SAD. Cło i akcyzę należy zapłacić w terminie wskazanym przez organ, zwykle do 10 dni od powiadomienia o należnościach. Urząd zwolni auto do obrotu po zapłacie lub ustanowieniu zabezpieczenia. Zachowaj fakturę albo umowę, dowody kosztów transportu i ubezpieczenia oraz dokumenty pojazdu, ponieważ mogą pomóc ustalić jego wartość celną.
Przed rejestracją uzyskaj potwierdzenie rozliczenia akcyzy i przygotuj dokumenty zagraniczne, a w razie potrzeby także ich tłumaczenia przysięgłe. Firma będąca czynnym podatnikiem VAT może odliczyć podatek importowy zależnie od sposobu użytkowania auta: zwykle 50% przy użytku mieszanym, a 100% przy wyłącznie firmowym — po spełnieniu wymaganych warunków, w tym prowadzeniu ewidencji przebiegu i zgłoszeniu pojazdu. Dlatego przed wpłatą zaliczki sprawdź pochodzenie auta, rodzaj napędu i pojemność silnika, a do ceny zakupu dolicz transport, cło, akcyzę oraz VAT.
Warto wiedzieć: stawka cła zależy od udokumentowanego pochodzenia auta, a nie od kraju, z którego zostało wysłane — dlatego samochód kupiony w państwie objętym umową handlową nie musi automatycznie korzystać z niższego cła.
Jakie formalności podatkowe trzeba spełnić przed rejestracją samochodu?
Przed rejestracją samochodu sprowadzonego z zagranicy sprawdź obowiązki podatkowe i dokumenty. Zależą one głównie od kraju zakupu, wieku auta, statusu sprzedawcy i rodzaju dokumentu sprzedaży.
- Ustal, czy samochód jest nowym środkiem transportu. Auto uznaje się za nowe, jeśli przejechało najwyżej 6000 km lub od jego pierwszego dopuszczenia do ruchu minęło najwyżej 6 miesięcy. Wystarczy jeden z tych warunków. Zakup takiego pojazdu w UE podlega rozliczeniu VAT w Polsce, niezależnie od statusu kupującego i sprzedawcy.
- Sprawdź, czy zakup z UE stanowi WNT. Wewnątrzwspólnotowe nabycie towarów (WNT) występuje m.in. wtedy, gdy kupujesz używany samochód od unijnego podatnika VAT, przewozisz go do Polski, a sprzedawca stosuje zasady ogólne. Zwykle nie ma WNT przy zakupie auta od osoby prywatnej, na prawidłowo wystawioną fakturę VAT-marża ani wtedy, gdy samochód znajdował się już w Polsce. Jeśli WNT wystąpi, przedsiębiorca powinien zarejestrować się do VAT-UE, rozliczyć transakcję w JPK_V7 lub właściwej deklaracji i złożyć informację VAT-UE. Do 31 grudnia 2026 r. w określonych przypadkach trzeba także złożyć VAT-23 i zapłacić VAT w ciągu 14 dni od powstania obowiązku podatkowego. Osoba niebędąca podatnikiem może natomiast mieć obowiązek złożenia VAT-10 przy zakupie nowego środka transportu.
- Rozlicz akcyzę przed rejestracją. Przy samochodzie sprowadzonym z UE złóż deklarację AKC-U/S w ciągu 14 dni od powstania obowiązku podatkowego, najpóźniej w dniu rejestracji. Zapłać podatek w ciągu 30 dni, również nie później niż w dniu rejestracji. Podstawę opodatkowania stanowi zasadniczo wartość z dokumentu zakupu. Typowe stawki dla aut osobowych wynoszą 3,1% przy silniku o pojemności do 2000 cm³ i 18,6% powyżej tej pojemności. Wybrane hybrydy korzystają ze stawek preferencyjnych, a samochody elektryczne i wodorowe są zwolnione z akcyzy. Szczegóły zależą od rodzaju napędu i pojemności silnika.
- Dopełnij procedury celnej przy imporcie spoza UE. Zgłoszenie celne złóż elektronicznie lub na formularzu SAD. Cło oblicza się od wartości transakcji powiększonej m.in. o transport i ubezpieczenie do granicy UE. Podstawowa stawka dla samochodów osobowych wynosi 10%, choć dla niektórych krajów EFTA może wynosić 0%. Akcyzę nalicza się od wartości celnej powiększonej o cło, a VAT — co do zasady 23% — od wartości celnej, cła i akcyzy. Zapłać należności w terminie wskazanym przez organ celny.
- Zbierz dokumenty zakupu i pojazdu. Przygotuj fakturę, umowę lub rachunek, zagraniczny dowód rejestracyjny, kartę pojazdu — jeśli ją wydano — oraz potwierdzenie wyrejestrowania, jeśli nastąpiło przed sprzedażą. W miarę możliwości uzyskaj dokumenty dwujęzyczne; dokumenty w języku obcym mogą wymagać tłumaczenia przysięgłego. Do rozliczenia akcyzy lub WNT mogą być potrzebne również dane pojazdu i potwierdzenia zapłaty podatków.
- Pamiętaj o terminie rejestracji i badaniu technicznym. Wniosek o rejestrację auta sprowadzonego z państwa UE złóż co do zasady w ciągu 30 dni od jego przywozu do Polski. Przedsiębiorca prowadzący obrót pojazdami ma na to 90 dni. Przed rejestracją ureguluj wymagane podatki i przedstaw potwierdzenie pozytywnego badania technicznego, jeśli jest wymagane. Za przekroczenie terminu rejestracji grożą kary administracyjne.