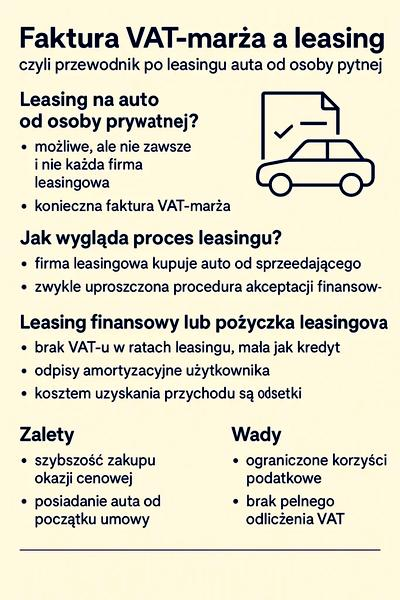
Kiedy decydujesz się na krótkoterminowy najem samochodu, warto zwrócić uwagę na szczegóły umowy. Jeśli interesują cię takie tematy, sprawdź, kiedy polerowanie wystarczy, a kiedy potrzebna jest naprawa samochodu. Zgodnie z Kodeksem cywilnym, wynajmujący oddaje samochód do używania, a najemca płaci ustalony czynsz. Umowy mogą być zawierane na czas oznaczony lub nieoznaczony. W przypadku najmu dziennego wystarczy jednodniowe wypowiedzenie, co daje dużą elastyczność osobom potrzebującym samochodu na krótko.
- Krótkoterminowy najem samochodu jest elastycznym rozwiązaniem dla przedsiębiorców potrzebujących pojazdu na krótko.
- Wydatki na wynajem można zaliczyć do kosztów uzyskania przychodu, z limitami do 150 000 zł dla aut spalinowych i 225 000 zł dla elektrycznych.
- Koszty eksploatacyjne, takie jak paliwo i naprawy, można odliczyć, ale tylko częściowo, jeśli auto jest używane prywatnie i służbowo.
- Przedsiębiorcy mogą odliczyć 50% VAT od czynszu najmu oraz wydatków eksploatacyjnych, a 100% tylko w przypadku samochodów używanych wyłącznie do celów działalności gospodarczej.
- Zagraniczny wynajem samochodu wiąże się z koniecznością znajomości przepisów VAT w kraju dostarczenia pojazdu oraz obowiązkami podatkowymi w Polsce przy wynajmie dłuższym niż 30 dni.
- Dokumentacja i ewidencja przebiegu pojazdu są kluczowe dla uzyskania pełnych odliczeń VAT.
- Korzystając z procedury VAT-REFUND, przedsiębiorcy mogą ubiegać się o zwrot VAT zapłaconego za wynajem samochodów w innych krajach UE.
Krótkoterminowy najem samochodu świetnie sprawdza się dla przedsiębiorców, którzy potrzebują pojazdu na 1 do 30 dni. Przyczyny wynajmu obejmują podróże służbowe, chwilowe problemy z własnym autem lub specjalne potrzeby na spotkania z klientami. Warto zaznaczyć, że wydatki na wynajem można zaliczyć do kosztów uzyskania przychodu. Dzięki limitom – do 150 000 zł dla samochodów spalinowych i 225 000 zł dla elektrycznych – analizuj wartość pojazdu przed wynajmem.
Jak skutecznie zarządzać kosztami wynajmu samochodu, by nie przepłacać?
Wynajmując samochód, nie zapomnij o wydatkach eksploatacyjnych. Koszty paliwa, napraw i mycia można uwzględnić w kosztach uzyskania przychodu, ale tylko w części. Jeśli wykorzystujesz auto zarówno w firmie, jak i prywatnie, do kosztów wliczysz jedynie 75% wydatków. Przy pełnym wykorzystaniu w celach służbowych przysługuje pełne odliczenie. To istotna różnica, którą warto znać przed podpisaniem umowy najmu.
Wynajem krótkoterminowy samochodu to doskonałe rozwiązanie dla firm, które chcą szybko dostosować się do zmieniających się potrzeb. Właściwe zarządzanie kosztami pozwala na osiągnięcie znacznych oszczędności.
W przypadku zagranicznego najmu sytuacja podatkowa staje się bardziej skomplikowana. Kraj, w którym auto zostało dostarczone, określa miejsce świadczenia usługi wynajmu. Wynajem do 30 dni traktuje się jako import usług, co wiąże się z koniecznością rozliczenia VAT w kraju siedziby przedsiębiorcy. Jeżeli ciekawią cię takie treści to sprawdź, jak analizować koszty i rentowność zakupu samochodu na wynajem. Zbieraj odpowiednią dokumentację i faktury, aby skutecznie wykazywać koszty. Śledzenie zmian przepisów podatkowych ułatwi proces wynajmu samochodów i przyniesie korzyści.
Krótkoterminowy wynajem auta i VAT – jak rozliczać i unikać błędów
Wynajem samochodu na krótkie okresy cieszy się dużą popularnością wśród przedsiębiorców. Z drugiej strony, wiąże się z różnymi obowiązkami podatkowymi, które trzeba wypełnić poprawnie. W tym artykule omówimy kluczowe zasady dotyczące rozliczenia VAT oraz najczęstsze błędy, jakie mogą się pojawić w tym procesie.
- Umowa najmu – Zawierając umowę wynajmu, upewnij się, że określa wszystkie istotne szczegóły, takie jak czas trwania wynajmu oraz stawka czynszu. Na podstawie art. 659 Kodeksu cywilnego, wynajmujący zobowiązuje się udostępnić rzecz do użytkowania na czas określony lub nieokreślony, a najemca jest zobowiązany do płacenia ustalonego czynszu.
- Limit kosztów – Obecne przepisy pozwalają na zaliczenie wydatków związanych z krótkoterminowym wynajmem samochodu do kosztów uzyskania przychodu. Wartość ta podlega limitom: 150 000 zł dla samochodów spalinowych oraz 225 000 zł dla samochodów elektrycznych. Przekroczenie tych wartości wymaga proporcjonalnego rozliczenia kosztów.
- Odliczenie VAT – Przedsiębiorcy mogą odliczyć 50% VAT od czynszu najmu oraz wydatków eksploatacyjnych. Pełne odliczenie (100%) VAT jest możliwe wyłącznie wówczas, gdy samochód służy tylko do celów działalności oraz po spełnieniu określonych warunków, jak zgłoszenie pojazdu w urzędach i prowadzenie ewidencji przebiegu.
- Królestwo błędów – Powszechnym błędem jest brak ewidencji przebiegu pojazdu, co uniemożliwia skorzystanie z pełnego odliczenia VAT. Inny częsty błąd to ignorowanie limitów kosztowych przy rozliczeniu wydatków na drogie samochody. Przekroczenie 30 dni wynajmu zmienia również sposób opodatkowania VAT, dlatego przedsiębiorcy powinni być czujni.
- Wynajem samochodu za granicą – Przedsiębiorcy korzystający z zagranicznych wypożyczalni muszą znać przepisy dotyczące miejsca świadczenia usługi. W przypadku wynajmu krótkoterminowego (do 30 dni) VAT płacony jest w kraju, gdzie auto zostało wydane. Jeśli wynajem trwa dłużej, obowiązują ogólne zasady opodatkowania w Polsce.
Krótkoterminowy najem a koszty eksploatacyjne pojazdów
W poniższej liście wyróżniono kluczowe aspekty krótkoterminowego wynajmu samochodów oraz związane z tym koszty eksploatacyjne. Każdy punkt zawiera zwięzły opis, co ułatwia zrozumienie zasad wynajmu i możliwości odliczeń podatkowych.
- Umowa najmu: Krótkoterminowy wynajem samochodu polega na udostępnieniu pojazdu przez wynajmującego za ustaloną opłatę na czas określony, zwykle od jednego dnia do kilku miesięcy. Umowę reguluje Kodeks cywilny, a wypowiedzenie jej możliwe jest w przypadkach opisanych w umowie.
- Koszty uzyskania przychodu: Przedsiębiorcy mogą zaliczyć wydatki na krótkoterminowy wynajem do kosztów uzyskania przychodu. Maksymalne wartości samochodów wynoszą 150 000 zł dla aut spalinowych i hybrydowych oraz 225 000 zł dla elektrycznych. W przypadku wyższych wartości, odliczenia są proporcjonalne.
- Koszty eksploatacyjne: Wynajmujący może zaliczyć do kosztów m.in. paliwo, naprawy, mycie i sprzątanie. W przypadku używania pojazdu zarówno dla firmy, jak i prywatnie, można odliczyć 75% kosztów eksploatacyjnych. Dla pojazdów użytkowanych wyłącznie w działalności odlicza się 100% kosztów.
- Podatek VAT: Aby odliczyć VAT, konieczne jest posiadanie faktury od wynajmującego. Standardowo można odliczyć 50% VAT od czynszu i kosztów eksploatacyjnych. Wyjątek dotyczy pojazdów używanych tylko w celach biznesowych, gdy przeprowadzono ewidencję przebiegu i zgłoszono auto w urzędzie skarbowym na druku VAT-26.
- Wynajem zagraniczny: Wynajmując samochód od zagranicznych firm, należy uwzględnić miejsce świadczenia usługi. Dla krótkoterminowego wynajmu (≤30 dni) miejsce to związane jest z krajem przekazania pojazdu. Przy wynajmie dłuższym niż 30 dni miejsce opodatkowania przenosi się do Polski, co może wymagać rozliczenia VAT metodą odwrotnego obciążenia.
Podatek VAT przy krótkoterminowym wynajmie samochodu – zasady i wyjątki
Krótkoterminowy wynajem samochodu zyskuje na popularności wśród przedsiębiorców, którzy potrzebują elastyczności w transporcie. Przy wynajmie auta wiążą się też obowiązki podatkowe, w tym z VAT. Przedsiębiorcy mogą odliczyć 50% wartości czynszu oraz wydatków eksploatacyjnych w przypadku, gdy auto używane jest do celów firmowych i prywatnych. Natomiast, jeśli samochód służy wyłącznie działalności gospodarczej, można otrzymać pełne odliczenie VAT.
Kiedy decydujemy się na wynajem samochodu spalinowego, jego wartość nie może przekroczyć 150 tys. zł, natomiast w przypadku aut elektrycznych limit wzrasta do 225 tys. zł. Przedsiębiorcy muszą pamiętać, że jeśli wartość pojazdu przekracza te kwoty, mogą zaliczyć do kosztów tylko część opłaty, proporcjonalną do ustalonego limitu. Na przykład wynajmując spalinowe auto za 180 tys. zł, zaliczą do kosztów jedynie część tej kwoty.
Uwalniaj się od VAT przy wynajmie samochodów za granicą – kluczowe zasady i pułapki
Dla przedsiębiorców wynajmujących samochody za granicą ważne jest zrozumienie zasad VAT. Wynajem trwający krócej niż 30 dni obowiązuje w kraju, w którym przekazano pojazd. Przykładowo, wynajmując auto w Czechach na 15 dni, przedsiębiorca nie rozlicza VAT w Polsce, ponieważ to Czechy są krajem opodatkowania. Przy wynajmie dłuższym niż 30 dni należy z kolei rozliczyć VAT zgodnie z ogólnymi zasadami w Polsce, co wprowadza dodatkowe komplikacje.
Bez względu na sytuację, przedsiębiorca musi prowadzić szczegółową ewidencję przebiegu pojazdu, jeśli ubiega się o pełne odliczenie VAT. Prawidłowe regulaminowanie użytkowania pojazdu w firmie oraz zgłoszenie do urzędu skarbowego na formularzu VAT-26 stanowią kluczowe elementy umożliwiające pełne odliczenia VAT. Zastosowanie tych formalności sprzyja maksymalnemu wykorzystaniu możliwości podatkowych i optymalizacji kosztów działalności gospodarczej.
Czy wiesz, że wynajmując samochód za granicą, warto zasięgnąć informacji na temat lokalnych przepisów VAT? Każdy kraj może mieć swoje unikalne zasady i stawki, co może wpłynąć na całkowity koszt wynajmu i Twoje zobowiązania podatkowe.
Zagraniczny krótkoterminowy wynajem samochodu – jak prawidłowo rozliczyć VAT
Wynajem samochodu na krótki okres staje się coraz bardziej popularny wśród przedsiębiorców, zwłaszcza w kontekście międzynarodowym. W 2026 roku, gdy wiele firm podejmuje decyzje o delegacjach zagranicznych, krótkoterminowy wynajem samochodów zyskuje na znaczeniu. Istotne jest, aby korzystając z tych usług, przedsiębiorcy potrafili prawidłowo rozliczyć VAT, co pozwoli uniknąć niepotrzebnych problemów. Kluczową kwestią jest znajomość zasad ustalania miejsca świadczenia usług, co mocno wpływa na miejsce rozliczenia VAT.
Art. 28j ustawy o VAT wyraźnie wskazuje, że wynajem samochodu za granicą podlega opodatkowaniu w kraju fizycznego przekazania pojazdu najemcy. Na przykład, wynajmując auto w Niemczech na mniej niż miesiąc, przedsiębiorca rozlicza VAT w tym kraju. Jednak w przypadku wynajmu dłuższego niż 30 dni, należy ująć tę usługę jako import usług w Polsce i odprowadzić VAT w kraju siedziby przedsiębiorcy.
Wynajem samochodu za granicą: Kluczowe informacje dla przedsiębiorców, aby uniknąć kosztownych błędów
W przypadku wynajmu zagranicznego, konieczna jest analiza limitów kosztów podatkowych. Przedsiębiorcy mogą uwzględniać w kosztach najem samochodu, pamiętając o limitach, które wynoszą około 225 000 zł dla pojazdów elektrycznych oraz 150 000 zł dla spalinowych. Wydatki powyżej tych wartości wymagają proporcjonalnego rozliczenia. Dodatkowo, niezbędna jest dokumentacja, w tym faktura VAT od wynajmującego, aby poprawnie uwzględnić wydatki w księgach rachunkowych.
Warto również zwrócić uwagę na możliwość odzyskania VAT-u zapłaconego za granicą. Dzięki procedurze VAT-REFUND, przedsiębiorcy mogą ubiegać się o zwrot VAT z urzędów krajów UE, pod warunkiem dotrzymania terminów i formalności. W praktyce oznacza to, że rozliczając wynajem samochodu za granicą, przedsiębiorca powinien nie tylko dbać o prawidłowe kalkulacje podatkowe, ale także skupić się na odpowiedniej dokumentacji i ewidencji, aby maksymalnie wykorzystać możliwości zwrotu podatku.
Ciekawostką jest to, że przedsiębiorcy wynajmujący samochody za granicą mogą ubiegać się o zwrot VAT nawet za wydatki poniesione w innych krajach UE, jednak proces ten może być skomplikowany i wymaga dokładnego śledzenia przepisów oraz terminów w każdym kraju, gdzie dokonano wynajmu.
Źródła:
- https://poradnikprzedsiebiorcy.pl/-krotkoterminowy-najem-samochodu
- https://www.riph.eu/krotkoterminowy-najem-samochodu-jak-rozliczyc-w-2025-roku/
- https://sixtdrivesmart.pl/wynajem-samochodu-a-vat-jak-rozliczyc-wynajmowane-auto
- https://rachunkowosc.com.pl/krotkoterminowy-wynajem-samochodow-za-granica-vat-koszty-i-podatek-u-zrodla
- https://www.fakturaxl.pl/krotkoterminowy-najem-samochodu-koszty-podatkowe
- https://www.podatnik.info/publikacje/wynajem-samochodu-za-granica-a-rozliczenia-vat,65283c
FAQ - Najczęstsze pytania
Jakie zasady dotyczące umowy najmu samochodu należy wziąć pod uwagę?Należy upewnić się, że umowa określa wszystkie istotne szczegóły, takie jak czas trwania wynajmu oraz stawka czynszu. Zgodnie z Kodeksem cywilnym, wynajmujący zobowiązuje się udostępnić pojazd do użytkowania, a najemca jest zobowiązany do płacenia ustalonego czynszu.
Jakie są limity kosztów uzyskania przychodu przy krótkoterminowym wynajmie?Obecne przepisy pozwalają na zaliczenie wydatków związanych z wynajmem do kosztów uzyskania przychodu, z limitami wynoszącymi 150 000 zł dla samochodów spalinowych oraz 225 000 zł dla elektrycznych. Przekroczenie tych wartości wiąże się z koniecznością proporcjonalnego rozliczenia kosztów.
Jak można odliczać VAT od wydatków związanych z wynajem samochodu?Przedsiębiorcy mogą odliczyć 50% VAT od czynszu najmu oraz wydatków eksploatacyjnych. Pełne odliczenie VAT jest możliwe tylko wtedy, gdy samochód używany jest wyłącznie do celów działalności, a odpowiednie formalności, takie jak ewidencja przebiegu, zostały spełnione.
Jakie są najczęstsze błędy popełniane przy rozliczeniu kosztów wynajmu?Powszechnym błędem jest brak ewidencji przebiegu pojazdu, co uniemożliwia skorzystanie z pełnego odliczenia VAT. Innym częstym błędem jest ignorowanie limitów kosztowych przy rozliczeniu wydatków na drogie samochody oraz nieprawidłowe rozliczenie VAT przy wynajmie dłuższym niż 30 dni.
Jakie zasady obowiązują przy wynajmie samochodów za granicą?Wynajem samochodu za granicą do 30 dni traktuje się jako miejsce świadczenia usługi w kraju, w którym auto zostało wydane, co oznacza, że VAT płacony jest w tym kraju. Dla wynajmu dłuższego niż 30 dni obowiązują polskie zasady opodatkowania, co może wprowadzać dodatkowe komplikacje.